
Досрочное погашение кредита – это возможность освободиться от долговых обязательств раньше предусмотренного срока. В Сбербанке, одном из крупнейших банков России, существуют разные варианты, позволяющие заемщикам досрочно расплатиться по кредитам. Но прежде чем принимать решение, важно выяснить, какие условия применимы к вашему кредиту, и какие варианты лучше всего подходят в вашей ситуации.
На что обратить внимание? В первую очередь, стоит ознакомиться с условиями досрочного погашения, так как в зависимости от типа кредита могут действовать разные правила. Некоторые заемщики могут столкнуться с штрафами или комиссионными сборами, что делает досрочное погашение не всегда выгодным путем. Поэтому крайне важно провести детальный анализ.
Кроме того, необходимо оценить свои финансовые возможности. Не всегда стоит погашать кредит сразу, если у вас есть другие финансовые приоритеты. Учитывая все нюансы, можно выбрать оптимальный способ расплаты, который поможет избежать лишних затрат и позволит быстрее вернуть финансовую свободу.
Преимущества и недостатки досрочного погашения кредита в Сбербанке
Еще одним плюсом является освобождение от долговой нагрузки. Убрав кредит, клиент получает возможность свободно распоряжаться финансами, улучшая свое финансовое состояние и создавая базу для будущих инвестиций или накоплений.
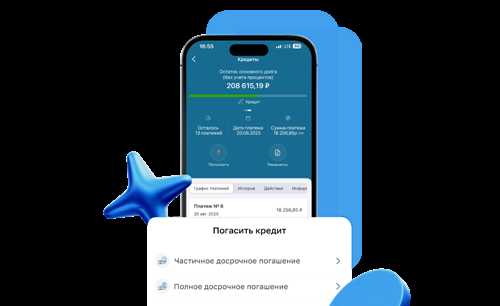
Настройка, позволяющая произвести досрочное погашение, в Сбербанке осуществляется довольно легко. Заемщик может выбрать подходящий способ – частичное или полное погашение, что дает гибкость в управлении личными финансами.
Однако, у данного подхода есть и свои недостатки. В некоторых случаях досрочное погашение может быть связано с уплатой штрафов или комиссий, что сделает процесс не таким выгодным, как хотелось бы.
Не стоит забывать и о последствиях для кредитной истории. Первое досрочное погашение может восприниматься как риск со стороны банка, что иногда приводит к нежелательным последствиям при получении новых кредитов.
Имеет значение и причина досрочного погашения. Обстоятельства, такие как повышение дохода или получение наследства, могут стимулировать заемщика, однако важно учитывать финансовые цели. Возможно, лучше будет инвестировать эти деньги вместо погашения кредита.
Таким образом, хотя досрочное погашение кредитов в Сбербанке имеет значительные преимущества, необходимо внимательно взвесить все за и против, чтобы сделать обоснованный выбор.
Алгоритм действий для оформления досрочного погашения в Сбербанке
Проверка условий досрочного погашения
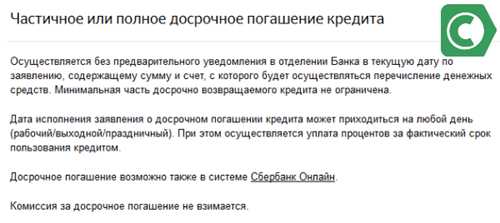
Следующий этап – ознакомиться с условиями досрочного погашения, указанными в вашем кредитном договоре. Некоторые кредиты могут иметь штрафные санкции за досрочное погашение, тогда как для других этот процесс может быть безболезненным. Важно уточнить, будет ли взиматься комиссия.
После того как вы собрали всю необходимую информацию, следует подготовить необходимые документы. Обычно это паспорт и кредитный договор. В некоторых случаях могут понадобиться дополнительные бумаги, такие как заявление на досрочное погашение. Убедитесь, что все документы в порядке перед тем, как посетить банк.
Посещение банка и подача заявки
На этом этапе необходимо посетить ближайшее отделение Сбербанка. Время ожидания может варьироваться в зависимости от загруженности банка, поэтому стоит рассмотреть возможность предварительной записи. При личной встрече вы сможете задать вопросы и уточнить все нюансы процесса.
После подачи заявления, работник банка обработает вашу заявку и предоставит информацию о сумме, которую нужно внести для полного закрытия кредита. Также вы получите информацию о порядке проведения платежа. Убедитесь, что все данные правильные, прежде чем совершать платёж.
По завершении платежа, сохраните квитанцию или выписку о транзакции как подтверждение выполнения операции. Убедитесь, что в дальнейшем происходит снятие задолженности с вашего счета и нет неожиданных начислений. Проверяйте баланс и историю всех операций в личном кабинете, чтобы быть уверенным в успешном завершении процесса.
Сравнение различных способов досрочного погашения: частичное или полное
Досрочное погашение кредита – важный этап в финансовом планировании. Существуют два основных способа: частичное и полное погашение. Оба варианта имеют свои преимущества и недостатки, которые стоит рассмотреть в деталях.
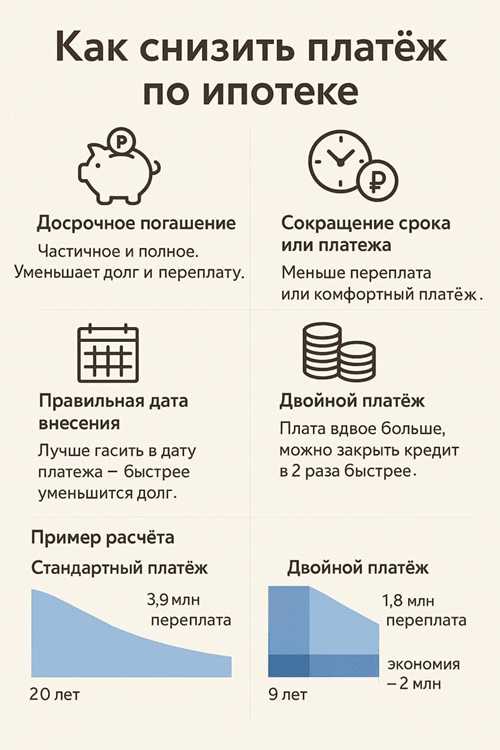
Частичное погашение позволяет заемщику сократить остаток по кредиту, сохраняя при этом возможность использования оставшейся суммы. Это особенно удобно, если у вас есть незначительные суммы свободных средств.
Преимущества частичного погашения:
- Снижение ежемесячных платежей. Сохранение доступа к оставшейся сумме кредита. Упрощение финансового планирования.
Недостатки частичного погашения:
- Завышенные общие расходы по процентам. Не всегда возможно при погашении первых платежей.
Полное погашение, в свою очередь, подразумевает закрытие всего долга сразу. Этот способ дает возможность избежать дополнительных процентов и полностью освободиться от финансовых обязательств.
Преимущества полного погашения:
- Скорейшее освобождение от долговых обязательств. Экономия на процентах в долгосрочной перспективе.
Недостатки полного погашения:
- Необходимость наличия значительной суммы средств. Возможные штрафы за досрочное погашение.
В выборе между частичным и полным погашением важно учитывать текущую финансовую ситуацию, возможности и долгосрочные цели. Определите, какой вариант подходит именно вам, взвесив все плюсы и минусы.