
Аннуитетные платежи представляют собой одну из самых популярных форм расчета кредитных обязательств, особенно в сфере ипотеки. Эта схема подразумевает регулярные фиксированные выплаты, которые заемщик делает банку в течение всего срока кредита. Основная особенность аннуитетных платежей заключается в том, что каждый платеж состоит из двух частей: погашения основного долга и уплаты процентов по кредиту.
Формула расчета аннуитетного платежа позволяет определить сумму, которую заемщик будет выплачивать ежемесячно, исходя из суммы кредита, срока его погашения и процентной ставки. Эти факторы учитываются для того, чтобы рассчитать размер комфортного платежа, который не окажет значительного давления на бюджет заемщика.
Понимание механизма аннуитетных платежей имеет важное значение для тех, кто планирует взять ипотеку. Это поможет избежать финансовых трудностей в будущем и обеспечит более четкое планирование семейного бюджета.
- Определение аннуитетных платежей и их особенности в ипотеке
- Структура аннуитетного платежа
- Преимущества и недостатки
- Как рассчитать аннуитетный платеж: пошаговая инструкция
- Шаг 1: Подготовка данных
- Шаг 2: Формула расчета аннуитетного платежа
- Преимущества и недостатки аннуитетных выплат по сравнению с дифференцированными
- Преимущества аннуитетных выплат
- Недостатки аннуитетных выплат
Определение аннуитетных платежей и их особенности в ипотеке
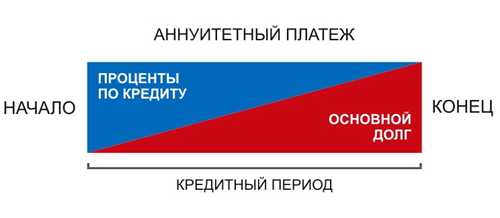
Аннуитетные платежи представляют собой фиксированные выплаты, которые ипотечный заемщик обязан вносить в течение всего срока кредита. Основная характеристика этих платежей заключается в том, что сумма, которую необходимо уплатить, остается одинаковой на протяжении всей выплаты долга. Это позволяет заемщику планировать свой бюджет, так как он точно знает, какую сумму нужно выделить на погашение кредита каждый месяц.
Структура аннуитетного платежа
Аннуитетный платеж состоит из двух компонентов: основного долга и процентов. На начальных этапах выплаты основной долг является меньшей частью платежа, а процентная ставка – большей. Со временем этот баланс меняется, и доля, приходящаяся на основной долг, увеличивается, тогда как процентная часть снижается. Этот механизм позволяет постепенно уменьшать общую задолженность.
Преимущества и недостатки
Одним из основных преимуществ аннуитетных платежей является их предсказуемость. Заемщики могут легко планировать свои расходы, так как знают фиксированную сумму платежа. Однако стоит учитывать и недостатки. К примеру, общий объем уплаченных процентов за весь срок кредита может оказаться выше по сравнению с дифференцированными платежами, где сумма платежей уменьшается с течением времени.
Важно учитывать особенности аннуитетных платежей при выборе ипотечного продукта. Заемщик должен учитывать свои финансовые возможности, чтобы избежать нагрузки на семейный бюджет. Грамотный подход к оформлению ипотеки поможет избежать лишних затрат и сделает процесс более комфортным.
Как рассчитать аннуитетный платеж: пошаговая инструкция
Шаг 1: Подготовка данных
Прежде всего, вам понадобятся следующие данные: общая сумма кредита, процентная ставка и срок кредита. Процентная ставка должна быть выражена в виде десятичной дроби (например, 10% = 0.10), а срок – в месяцах.
Шаг 2: Формула расчета аннуитетного платежа
Аннуитетный платеж рассчитывается по следующей формуле:
P = S × (r × (1 + r)^n) / ((1 + r)^n – 1)
Где:
- P – аннуитетный платеж S – сумма кредита r – месячная процентная ставка (годовая ставка / 12) n – общее количество платежей (срок кредита в месяцах)
Теперь, используя эту формулу, можно перейти к расчетам. Предположим, что у вас кредит на сумму 1,000,000 рублей под 10% годовых на 20 лет.
| Сумма кредита (S) | 1,000,000 руб. |
| Процентная ставка (года) | 10% |
| Срок кредита (годы) | 20 |
| Срок кредита (месяцы) | 240 |
| Месячная ставка (r) | 0.00833 (10% / 12) |
Теперь подставляем значения в формулу. После вычислений вы получите аннуитетный платеж, который вам нужно будет погашать каждый месяц до завершения срока кредита. Понимание этой информации поможет вам лучше планировать свои финансы.
Преимущества и недостатки аннуитетных выплат по сравнению с дифференцированными
Аннуитетные выплаты и дифференцированные платежи представляют собой два различных подхода к погашению ипотечного кредита. Каждый из этих методов имеет свои преимущества и недостатки, которые необходимо учитывать при выборе оптимального способа обслуживания долга.
Преимущества аннуитетных выплат
- Планируемость бюджета: Аннуитетные выплаты позволяют заемщику точно знать, какую сумму он будет выплачивать каждый месяц в течение всего срока кредита. Удобство расчета: Формула расчета аннуитетного платежа проста и понятна, что делает процесс выбора суммы кредита более доступным для граждан. Снижение первоначальной финансовой нагрузки: Платежи в начале срока кредита ниже, что может быть удобно для молодых заемщиков или людей с ограниченным бюджетом.
Недостатки аннуитетных выплат
- Большая сумма переплат: В сравнении с дифференцированными платежами, общая сумма уплаченных процентов по аннуитетным выплатам может значительно превышать сумму переплат по дифференцированным платежам. Меньшая гибкость: В случае финансовых трудностей изменить схему платежей при аннуитете сложнее, так как заемщик будет обязан платить фиксированную сумму.
Сравнение с дифференцированными платежами показывает, что последние предлагают большую гибкость и возможность экономии на процентах. Однако сами дифференцированные выплаты могут оказаться сложнее в управлении и предсказуемости затрат. Правильный выбор зависит от индивидуальных финансовых возможностей и целей заемщика.