
Аннуитетный платеж – это финансовый инструмент, который позволяет заемщикам равномерно распределить свои расходы на погашение кредита на протяжении всего срока его действия. В отличие от других типов платежей, аннуитетные взносы остаются неизменными на протяжении всего срока кредита, что создает удобство и предсказуемость в финансовом планировании.
Сбербанк, как один из крупнейших банков России, предлагает своим клиентам возможность использовать аннуитетные платежи для различных видов кредитования. Это может быть ипотечный кредит, автокредит или потребительский кредит. Понимание принципов расчета аннуитетного платежа поможет заемщикам более осознанно подходить к вопросам заемного финансирования.
В данной статье мы подробно рассмотрим, что такое аннуитетный платеж, какие преимущества он предлагает и как правильно его рассчитать. Узнайте, как выбрать оптимальный кредитный продукт и избежать непредвиденных финансовых сложностей.
Описание аннуитетного платежа и его преимущества для заемщиков
Аннуитетный платеж представляет собой фиксированную сумму, которую заемщик выплачивает регулярно в течение срока кредита. Обычно такие платежи осуществляются ежемесячно и включают в себя как основную задолженность, так и проценты. Формула для расчета аннуитетного платежа позволяет достаточно точно определить, сколько будет выплачено в итоге, что делает этот способ погашения кредита прозрачным и понятным для заемщика.
- Стабильность платежей. Заемщик всегда знает, какую сумму он должен выплатить каждый месяц, что упрощает планирование бюджета. Упрощенное управление финансами. Постоянные аннуитетные выплаты помогают избежать проблем с просрочками и штрафами, так как платежи не изменяются со временем. Легкость в расчетах. Для получения нужной суммы достаточно использовать стандартные формулы, что позволяет точно спланировать все выплаты заранее.
Аннуитетные платежи также имеют свои преимущества для заемщиков. Одним из главных является возможность расчета персонального бюджета. Фиксированные выплаты позволяют грамотно планировать финансовые расходы, так как заемщики могут заранее просчитать, сколько они будут отдавать каждый месяц. Это особенно важно для тех, кто предпочитает стабильность и не хочет рисковать своими фінансами на фоне колебаний процентных ставок.
Как правильно рассчитать аннуитетный платеж в Сбербанке?
Аннуитетный платеж представляет собой фиксированную сумму, которую заемщик выплачивает в течение всего срока кредита. Суть расчета заключается в том, чтобы определить, сколько денег нужно будет отдать банку каждый месяц, учитывая сумму кредита, процентную ставку и период заимствования.
Формула расчета аннуитетного платежа
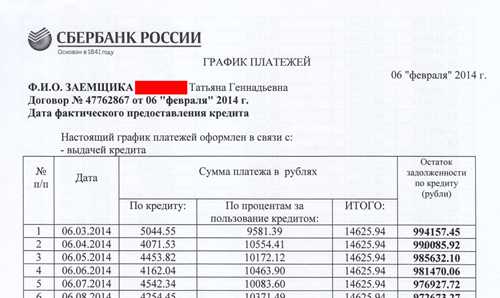
Для расчета аннуитетного платежа используется специальная формула:
A = P × (i × (1 + i)^n) / ((1 + i)^n – 1)
Где:
- A – аннуитетный платеж; P – сумма кредита; i – месячная процентная ставка (годовая ставка делится на 12 и на 100); n – количество месяцев кредита.
Пример расчета аннуитетного платежа
Рассмотрим ситуацию, когда сумма кредита составляет 1 000 000 рублей, срок кредита – 10 лет (120 месяцев), а процентная ставка – 10% годовых. Сначала находим месячную процентную ставку:
I = 10% / 12 / 100 = 0.00833
Подставляем все значения в формулу:
A = 1 000 000 × (0.00833 × (1 + 0.00833)^120) / ((1 + 0.00833)^120 – 1) = 10 790.40 рублей.
Итак, в этом случае аннуитетный платеж составит 10 790.40 рублей в месяц. Такие выплаты продолжаются на протяжении всего срока кредита. Как видно, расчет не так сложен, но требует внимания к деталям и корректности введенных данных.
| Сумма кредита | 1 000 000 рублей |
| Срок кредита | 10 лет (120 месяцев) |
| Годовая процентная ставка | 10% |
| Месячный аннуитетный платеж | 10 790.40 рублей |
Важно учитывать, что на величину аннуитетного платежа могут влиять различные факторы, такие как дополнительные комиссии, страхование или изменение процентной ставки. Поэтому перед заключением договора рекомендуется внимательно ознакомиться с условиями, а также воспользоваться калькулятором на сайте Сбербанка для получения точных данных.
Частые ошибки при выборе и расчете аннуитетного платежа
Также нередки случаи, когда заемщики игнорируют срок кредита и его влияние на размер аннуитета. Чем дольше срок займа, тем ниже будет ежемесячный платеж, но в то же время растет общая переплата по процентам. Таким образом, стремление снизить финансовую нагрузку может привести к большим затратам в будущем, если не учитывать все нюансы.
Не менее важным аспектом является неправильное понимание величины аннуитетного платежа. Некоторые заемщики верят, что ежемесячный платеж останется неизменным на протяжении всего срока кредитования. На самом деле, это не так: в отличие от фиксированных платежей, аннуитет включает как процентные выплаты, так и погашение основного долга. Поэтому стоит тщательно анализировать структуру платежей, чтобы избежать неприятных сюрпризов.