
Выбор между уменьшением ежемесячного платежа и сокращением срока кредита – важный момент для многих заемщиков. Каждый из этих подходов имеет свои преимущества и недостатки, которые необходимо учитывать при планировании финансов.
Уменьшение платежа может показаться более привлекательным вариантом, особенно для тех, кто стремится облегчить свое финансовое бремя в краткосрочной перспективе. Низкий ежемесячный платеж позволяет лучше планировать бюджет и оставляет больше свободных средств на другие нужды. Однако стоит помнить о том, что в итоге вы можете заплатить больше по процентам.
С другой стороны, Сокращение срока кредита может помочь вам быстрее расплатиться с задолженностью и снизить общую сумму процентов. Это подходит для тех, кто готов к более высокой нагрузке в виде больших ежемесячных платежей и хочет избавиться от долга как можно скорее. Но такой подход требует жесткой финансовой дисциплины и может создать временные трудности с денежным потоком.
В этой статье мы рассмотрим ключевые аспекты каждого из вариантов, а также поможем вам определить, какой из них более целесообразен в вашей ситуации.
Преимущества снижения ежемесячного платежа для бюджета
1. Улучшение финансовой устойчивости
Снизив размер ежемесячного платежа, заемщик освобождает средства для других нужд. Это повышает финансовую безопасность, так как появляются дополнительные ресурсы для непредвиденных расходов, таких как медицинские счета или аварийные ситуации.
2. Возможность для накоплений
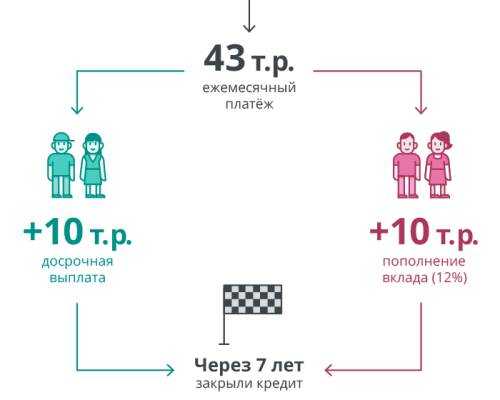
- Уменьшение платежей позволяет выделить средства для создания сбережений. Заработанные дополнительные деньги можно направить на накопительный счет или инвестиции.
Таким образом, заемщик постепенно формирует финансовую подушку, что очень важно в условиях нестабильной экономики.
Кроме того, размер сэкономленных средств можно использовать для улучшения качества жизни. Например, для обновления техники или покрытия расходов на обучение. Эти аспекты позитивно сказываются на общем уровне комфорта.
Снижение ежемесячного платежа также делает заем более управляемым. Когда сумма платежа не превышает 30% от дохода, заемщик чувствует себя более уверенно. Это приводит к снижению стресса и улучшению психологического состояния.
- Более высокое качество жизни. Улучшение здоровья. Сниженный уровень стресса.
В долгосрочной перспективе меньшие ежемесячные платежи позволяют избежать долговой нагрузки и не допустить ухудшения кредитной истории. Это, в свою очередь, открывает новые возможности в будущем, такие как получение более выгодных кредитов или ипотеки.
Влияние сокращения срока кредита на общую переплату
Сокращение срока кредита существенно влияет на общую переплату. При более коротком периоде займа кредитор часто предлагает более низкую процентную ставку, что позволяет значительно снизить сумму уплачиваемых процентов. Это связано с тем, что риск для банка уменьшается, поскольку заемщик быстрее возвращает деньги. В конечном итоге, при сокращении срока заемщик может сэкономить десятки, а порой и сотни тысяч рублей, что делает данный вариант более выгодным в долгосрочной перспективе.
Однако важно учитывать, что увеличение ежемесячного платежа может стать серьезной нагрузкой на бюджет, поэтому заемщик должен тщательно оценить свои финансовые возможности. Если нет уверенности в том, что удастся стабильно оплачивать увеличенные взносы, лучше рассмотреть иные варианты. Таким образом, хотя сокращение срока кредита и снижает общую переплату, важно взвесить все «за» и «против» перед приемом окончательного решения.
Как выбрать оптимальный вариант по состоянию финансов
Выбор между уменьшением ежемесячного платежа и сокращением срока кредита зависит от индивидуальных финансовых обстоятельств. Важно оценить не только текущие возможности, но и прогнозы по доходам. Рекомендуется составить подробный бюджет для анализа, чтобы понять, сколько средств можно выделить на выплату кредита без ущерба для других обязательных расходов.
Для того чтобы проиллюстрировать разницу между этими двумя вариантами, рассмотрим таблицу, в которой представлены основные характеристики каждого подхода:
| Ежемесячный платеж | Низкий | Высокий |
| Общая сумма выплат | Больше | Меньше |
| Срок кредита | Дольше | Короче |
| Влияние на бюджет | Сравнительно малое | Сравнительно большое |
Если у вас нестабильный доход или вы ожидаете непредвиденные расходы, тогда лучше рассмотреть вариант уменьшения платежа. Это обеспечит финансовую гибкость и защищенность от неожиданных ситуаций. В противном случае, при уверенности в стабильности своих доходов, можно выбирать стратегию сокращения срока кредита.
Помимо этого, рассмотрите перспективы заработка. Если ожидается повышение зарплаты или дополнительные источники дохода, возможно, стоит инвестировать в более агрессивный способ погашения – сокращение срока. Регулярный анализ бюджета и адаптация стратегии выплат с учетом изменения финансового положения помогут значительно снизить финансовую нагрузку.