
При выборе оптимальной стратегии погашения кредита заемщики часто сталкиваются с дилеммой: лучше ли уменьшить срок кредита или же снизить размер ежемесячного платежа. Оба подхода имеют свои достоинства и недостатки, и понимание этих аспектов позволяет принять более обоснованное финансовое решение.
Уменьшение срока кредита может привести к значительной экономии на процентах, так как вы будете меньше времени выплачивать кредит. Такой вариант особенно интересен для тех, кто способен обеспечить высокие ежемесячные платежи и стремится быстрее избавиться от долговых обязательств. Однако не все заемщики могут позволить себе такой уровень нагрузки на бюджет.
С другой стороны, снижение ежемесячного платежа дает большую гибкость. Этот вариант позволяет снизить финансовое напряжение и иметь больше свободных средств для других нужд. Тем не менее, в долгосрочной перспективе это может привести к увеличению общей суммы выплат по кредиту из-за более длительного срока и накопленных процентов. Каждый заемщик должен самостоятельно оценить свою финансовую ситуацию, чтобы выяснить, какой подход будет наиболее выгодным.
Сравнение общей переплаты при сокращении срока и платежа по кредиту
При выборе между уменьшением срока кредита и снижением ежемесячного платежа важно учитывать, как эти изменения повлияют на общую переплату. Сокращение срока кредита обычно приводит к значительному уменьшению суммы уплаченных процентов, так как кредит на более короткий срок менее подвержен кредитным рискам. В результате, хотя ежемесячные платежи будут выше, общая переплата может оказаться значительно ниже.
С другой стороны, уменьшение размера ежемесячного платежа может показаться более привлекательным, так как это освобождает пространство в бюджете и снижает финансовую нагрузку. Однако, это решение часто приводит к увеличению общей переплаты по кредиту, так как вы в конечном итоге платите проценты на протяжении более длительного периода. Если сравнить два варианта, то увеличение срока кредита и снижение платежа вполне могут обернуться большими затратами, чем вы могли бы ожидать.
В конечном итоге, необходимо проанализировать свою финансовую ситуацию и будущие возможности выплаты задолженности. Для некоторых заемщиков сокращение срока с более высокими платежами может быть более рациональным решением, в то время как другим может подойти уменьшение платежа для повышения ликвидности. Однако, важно всегда учитывать, какая именно стратегия приведет к меньшей общей переплате, а также требует ли ваш финансовый план возможности для более высоких ежемесячных расходов.
Как изменение срока кредита влияет на условия и ставки процентов
Влияние срока на процентные ставки
Кредитные организации могут предлагать различные процентные ставки в зависимости от срока кредита. Краткосрочные кредиты часто имеют ниже процентные ставки, поскольку банки предпочитают более быстрое возврат средств и меньший риск. В то же время длительные кредиты, особенно на большие суммы, могут иметь более высокие ставки, так как они связаны с большими рисками для кредитора.
| 1 год | 8% | 88 000 руб. |
| 3 года | 10% | 32 000 руб. |
| 5 лет | 12% | 22 000 руб. |
| 10 лет | 14% | 12 000 руб. |
В конечном итоге, выбор между сроком и платежом требует глубокого анализа. Важно просчитать не только ежемесячные расходы, но и общую переплату по кредиту в зависимости от выбранного срока. Являясь значительными, эти факторы могут существенно повлиять на ваши финансы в долгосрочной перспективе.
Риски и преимущества разных стратегий погашения кредита
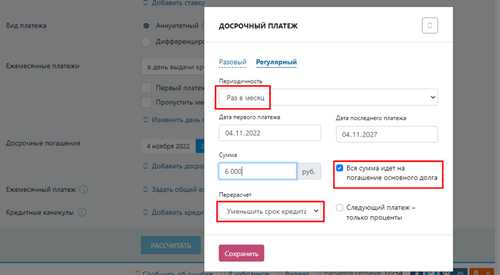
Существует два основных подхода к погашению кредита: уменьшение срока кредита и снижение ежемесячных платежей. Каждый из этих вариантов имеет свои риски и преимущества, в зависимости от финансового положения заемщика и его целей.
Преимущества уменьшения срока кредита
- Меньше переплаты по процентам – чем быстрее вы погасите задолженность, тем меньше сумма процентов накопится. Быстрое освобождение от долговой нагрузки – это позволяет быстрее обрести финансовую независимость. Повышение кредитной истории – регулярные и своевременные выплаты могут положительно сказаться на вашем кредитном рейтинге.
Риски повышения платежей
Однако такая стратегия может быть рискованной для бюджета. Увеличение ежемесячных выплат может привести к финансовым трудностям, особенно в случае непредвиденных расходов. Если заемщик не сможет справиться с повышенными платежами, это может привести к просрочкам и ухудшению кредитной истории.
С другой стороны, снижение ежемесячных платежей может показаться более удобным, но это увеличивает общий срок кредита, что приводит к большей переплате и длительному нахождению в долгах. Рациональный выбор между этими стратегиями требует тщательной оценки финансовой ситуации и будущих возможностей заемщика.