
Когда речь идет о кредитах, многие заемщики сталкиваются с вопросом, как лучше распорядиться своими финансами: погасить срок кредита или уменьшить сумму очередного платежа. Оба варианта имеют свои преимущества и недостатки, которые важно учитывать при принятии решения.
Погашение срока может существенно снизить общий объем переплат по кредиту. Если вы выбираете этот путь, то сможете сэкономить на процентах, уплатив всю сумму раньше срока. Однако не всегда есть возможность быстро собрать нужную сумму, и здесь возникает вопрос: чем это выгоднее в сравнении с уменьшением ежемесячного платежа?
С другой стороны, уменьшение платежа может помочь сбалансировать семейный бюджет, особенно если ваши финансовые обстоятельства изменились. Однако такое решение часто приводит к увеличению общей суммы переплат. Важно оценить долгосрочные последствия каждого варианта, чтобы сделать осознанный выбор.
Преимущества досрочного погашения кредита по сроку
Досрочное погашение кредита по сроку может существенно снизить общую сумму переплаты. Благодаря уменьшению времени задолженности уменьшаются и процентные начисления, что позволяет потенциально сэкономить значительные средства. Кроме того, это улучшает кредитную историю заемщика, что может положительно отразиться на будущем получении кредитов. Также тем, кто стремится поскорей избавиться от долгов, досрочное погашение служит мощным психологическим стимулом.
Преимущества досрочного погашения кредита представлены в следующей таблице:
| Снижение общей переплаты | Уменьшение сроков кредита ведет к снижению процентов, что позволяет сэкономить деньги. |
| Улучшение кредитной истории | С вовремя погашенной задолженностью вероятность получения следующих кредитов увеличивается. |
| Эмоциональное облегчение | Избавление от долгов создает чувство свободы и уверенности в будущем. |
Сравнение экономической выгоды от снижения платежей
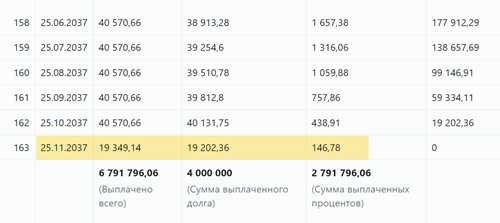
Снижение ежемесячных платежей по кредиту может показаться привлекательным решением для заемщика. Это позволяет не перегружать бюджет, особенно в сезоны, когда доходы уменьшаются. Однако важно понимать, как это влияет на общую сумму выплат и финансовые обязательства.
При снижении платежей часто возможен рост общего срока кредита. Это связано с тем, что для уменьшения суммы платить нужно либо продлить срок, либо изменить условия займа. В таких случаях важно обратить внимание на конечную сумму переплат.
- Плюсы снижения платежей:
- Улучшение финансового положения заемщика на короткий срок. Возвращение платежеспособности в трудные времена. Более низкие ежемесячные обязательства.
Минусы снижения платежей:
- Дополнительные расходы на проценты за продление срока займа. Увеличение общей суммы выплаты по кредиту. Риски, связанные с долговой нагрузкой в будущем.
Чтобы принять обоснованное решение о снижении платежей, следует рассмотреть использование калькуляторов кредитов. Они позволят произвести точные расчеты и понять, как изменения повлияют на общую сумму долгового бремени.
Необходимо также исследовать альтернативные варианты. Например, рефинансирование также может снизить ежемесячные платежи, но может увеличить эффективную процентную ставку или срок кредита. Поэтому нужно изучать различные предложения банков и финансовых организаций.
В конечном счете, снижение платежей может быть выгодно, если это приведет к улучшению финансовой ситуации без значительного увеличения общей суммы задолженности. Однако, самостоятельный анализ и консультации с финансовыми специалистами помогут избежать недочетов в принятии решения.
Рекомендации по выбору стратегии погашения в зависимости от ситуации
Выбор стратегии погашения кредита зависит от множества факторов, включая финансовое состояние заемщика, цели кредита и условия договора. Если у вас есть возможность погашать кредит досрочно, это может существенно снизить общие расходы на проценты. Тем не менее, стоит учитывать наличие штрафов за досрочное погашение и сравнить их с экономией на процентах.
Когда предпочтительнее гасить срок
Если ваш доход нестабилен, и вы не уверены в своих будущих финансовых возможностях, лучше сфокусироваться на увеличении срока кредита. Это позволит снизить ежемесячные платежи и оставит больше свободных средств для других нужд. Повышение срока может снизить финансовое давление и дать время для накопления резервов.
Когда лучше гасить платеж
Если ваш бюджет позволяет, стоит рассмотреть вариант погашения платежа. При этом стоит учитывать, что уменьшение общей суммы долга приведет к снижению процентов, которые необходимо выплатить, что в конечном итоге позволит сэкономить значительные средства. Данная стратегия подходит для заемщиков с постоянным высоким доходом.
Для оптимизации погашения имеет смысл следить за рыночной ситуацией и процентными ставками. Если ставки снижаются, можно рассмотреть рефинансирование кредита, что даст возможность выбрать более выгодные условия. Важно также учитывать, что при изменении стратегии следует пересмотреть свой финансовый план и при необходимости скорректировать бюджет.
В конечном счете, ключ к успешному погашению кредита лежит в оценке вашей финансовой ситуации и планов на будущее. Оценка всех факторов поможет вам сделать осознанный выбор и выбрать оптимальную стратегию погашения, чтобы избежать штрафов и лишних трат.