
Кредитные карты стали неотъемлемой частью финансовой жизни многих людей. Они предоставляют возможность мгновенно получать доступ к средствам, но при этом важно понимать, как именно работает система платежей. Ежемесячный платеж по кредитной карте – это сумма, которую необходимо уплатить банку для погашения кредита в установленный срок.
Основной задачей ежемесячного платежа является снижение задолженности и избежание накопления процентов. Но как именно рассчитывается этот платеж? В данной статье мы рассмотрим ключевые моменты, связанные с формированием ежемесячных выплат, а также узнаем, какие факторы влияют на их размер.
Понимание структуры ежемесячного платежа поможет не только избежать финансовых неприятностей, но и более эффективно управлять своими расходами. Разобравшись в этом вопросе, вы будете лучше подготовлены к финансовым обязательствам и сможете рационально планировать свой бюджет.
Как определяется минимальный ежемесячный платеж по кредитной карте?
Обычно минимальный платеж устанавливается в процентном соотношении от общей задолженности по карте. Это позволяет кредитору защищать свои интересы и в то же время дает заемщику возможность погашать долг постепенно.
| 5% | При задолженности 10000 рублей минимум – 500 рублей |
| 10% | При задолженности 20000 рублей минимум – 2000 рублей |
| 3% | При задолженности 15000 рублей минимум – 450 рублей |
В некоторых случаях размер минимального платежа может также включать фиксированную сумму, что обеспечивает возврат определенного минимума. Например, это может быть 500 рублей плюс процент от суммы долга.
Дополнительно, банки могут устанавливать минимальный платеж на уровне, который обеспечивает покрытие процентов по кредиту, чтобы избежать негативных последствий для заемщика и гарантировать регулярные поступления для кредитора.
Не менее важным фактором является наличие уведомлений о сумме минимального платежа. Банк обязан информировать заемщика о текущем состоянии задолженности и минимальной сумме, которую нужно погасить.
С помощью таких условий минимальный платеж становится не только инструментом погашения долга, но и средством контроля за управлением собственными финансами. Заемщикам важно учитывать эти аспекты при планировании бюджета и осуществлении регулярных платежей.
Методы расчета процентов на задолженность по кредитной карте
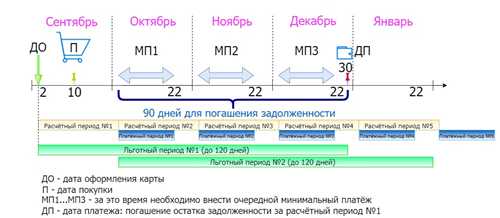
Другой распространенный способ – это метод “Сальдо” (или остатка), где проценты начисляются на весь долг, который существует на момент отчета. Такой подход часто приводит к более высоким затратам для пользователя, особенно если остаток долга сохраняется на протяжении длительного времени.
Метод “Дневной процент” предполагает, что начисление процентов производится ежедневно на основании текущего долга. Каждый день баланс умножается на дневную процентную ставку, что позволяет сделать расчеты более точными. Однако потребитель должен тщательно следить за своими тратами, чтобы не накапливать излишнюю задолженность.
Некоторые банки используют метод “Минимального платежа”. В этом случае проценты начисляются на оставшуюся сумму после внесения минимального платежа. Данный метод может создать иллюзию, что долг быстро уменьшается, однако фактически проценты начисляются на оставшуюся задолженность, что дольше сохраняет кредитный долг.
Дополнительно стоит упомянуть о методе “Грейс-периода”. Он позволяет избежать начисления процентов, если задолженность погашается в установленный срок. Это интересный вариант, особенно для тех, кто использует кредитную карту временно и может полностью покрыть все расходы в течение льготного периода.
Выбор метода расчета процентов зависит от условий, предложенных банком, и от финансовой ситуации заемщика. Важно понимать, какие условия предполагаются, прежде чем принимать решение о использовании кредитной карты и ее возможных последствиях для бюджета.
Что влияет на изменение ежемесячного платежа и как его снизить?
Другим значительным фактором является остаток долга на карте. Если вы использовали большую часть кредитного лимита, то сумма минимального платежа увеличивается. Банк часто устанавливает минимальный платеж как процент от суммы долга, благодаря чему при увеличении долга растет и сумма платежа.
Чтобы снизить ежемесячный платеж, важно рассмотреть несколько стратегий:
Уменьшите остаток долга. Погашение большей части кредита или полный расчет по счету снизит процентные платежи и сделает ежемесячные выплаты меньшими. Проверьте возможность рефинансирования. Некоторые банки предлагают более низкие процентные ставки для существующих клиентов. Переключитесь на другие кредитные предложения. Если у вас хорошая кредитная история, рассмотрите варианты с более выгодными условиями.
Не забывайте о важности своевременных платежей. Регулярные и полные погашения долга не только помогут избежать штрафов, но и улучшат вашу кредитную историю. Это в дальнейшем может стать основанием для получения более выгодных условий кредитования.
Итак, для эффективного управления ежемесячными платежами по кредитной карте необходимо следить за состоянием своего долга, периодически пересмотреть условия и быть внимательным к условиям кредитования. Снижение ежемесячного платежа возможно, если быть проактивным и предпринимать шаги для оптимизации финансовых затрат.