
Каждый из нас может столкнуться с ситуацией, когда по какой-либо причине не удаётся выполнить финансовые обязательства в срок. Просрочка ежемесячного платежа может возникнуть не только по вине заёмщика, но и по непредвиденным обстоятельствам, таким как потеря работы или болезнь. Важно понимать, какие последствия ведёт за собой такая задолженность и как с ней правильно справляться.
В первую очередь, просрочка может негативно сказаться на вашей кредитной истории. Кредиторы обращают внимание на финансовую дисциплину, и каждое нарушение обязательств, даже незначительное, может стать основанием для отказа в будущем кредите или увеличения процентной ставки. Поэтому стоит осознавать, что последствия могут иметь долгосрочный характер.
Кроме того, можно столкнуться с различными штрафами и пенями, которые, в свою очередь, увеличат сумму долга. Подобные дополнительные расходы могут серьёзно затруднить дальнейшее погашение задолженности. В случае долгосрочной просрочки кредиторы могут инициировать процесс взыскания долга через суд, что также приведёт к финансовым и юридическим проблемы.
Как просрочка платежа повлияет на вашу кредитную историю
Просрочка в оплате ежемесячного платежа может значительно отразиться на вашей кредитной истории. Первое, что нужно учитывать, это то, что многие кредитные организации сообщают о платежах в бюро кредитных историй. Если вы задержите платеж, это будет зафиксировано и может негативно сказаться на вашей кредитной репутации.
Возможные последствия
- Снижение кредитного рейтинга: Даже небольшая просрочка может привести к падению вашего кредитного score, что усложняет получение новых кредитов. Увеличение процентных ставок: Банки могут считать вас рискованным заемщиком и предложить менее выгодные условия кредита в будущем. Усложнение одобрения новых займов: Просроченные платежи могут стать причиной отказа в новых кредитах или займах.
Важным фактором является срок просрочки. Если пропущенный платеж превышает 30 дней, он считается серьезной деликвентностью. В этом случае информация о нарушениях будет храниться в истории до 7 лет, что значительно усложнит ситуацию с кредитованием в будущем.
Что делать после просрочки
Погашение задолженности: В первую очередь, нужно как можно быстрее погасить задолженность, чтобы минимизировать негативные последствия. Общение с кредитором: Свяжитесь с банком и обсудите возможность реструктуризации долга или получения отсрочки. Мониторинг кредитной истории: Регулярно проверяйте свою кредитную историю, чтобы отслеживать изменения и своевременно реагировать на ошибки.
Штрафы и пени: расчет и последствия за неуплату
При просрочке ежемесячного платежа заемщик сталкивается с наложением штрафов и пеней. Размер этих финансовых санкций может варьироваться в зависимости от условий кредитного договора. В большинстве случаев, кредиторы устанавливают фиксированную процентную ставку за каждый день задержки, что существенно увеличивает общую сумму долга.
Штрафы представляют собой заранее оговоренные денежные суммы, которые заемщик обязан выплатить в случае несвоевременного исполнения обязательств. Эти штрафы могут быть как одноразовыми, так и накапливающимися с каждым новым просроченным платежом. Заемщик должен внимательно ознакомиться с условиями договора, чтобы избежать неприятных сюрпризов.
Пени рассчитываются на основе процентной ставки и суммы задолженности. Например, если просрочка составляет 30 дней, а ставка пени равна 0,1% от суммы долга, то каждый день заемщик будет обязан дополнительно выплачивать данную сумму. В результате, при длительной просрочке, сумма пеней может значительно превысить размер основного долга.
Невыплата штрафов и пеней может привести к серьезным последствиям, включая ухудшение кредитной истории и возможность передачи долга на взыскание коллекторам. Избежать этих негативных последствий можно, своевременно выплачивая задолженности и поддерживая связь с кредитором для поиска возможных решений проблемы.
Что делать при просрочке: советы по восстановлению платежеспособности
Обратитесь к кредитору
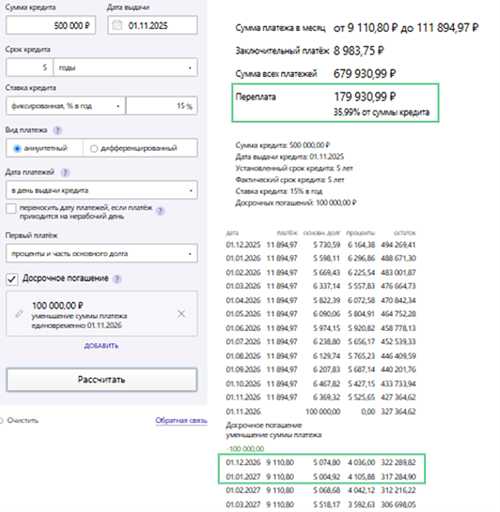
Не стоит скрываться от кредитора или игнорировать его звонки. Свяжитесь с банком или другой финансовой организацией, объясните свою ситуацию. Многие учреждения готовы рассмотреть возможность реструктуризации долга, например, изменить условия платежей, предложить льготы или временные отсрочки.
Рассмотрите варианты дополнительного дохода
Если ваши финансовые трудности затянулись, подумайте о способах увеличения дохода. Возможно, стоит рассмотреть подработку, фриланс или продажу ненужных вещей. Привлечение дополнительных средств позволит не только погасить текущие задолженности, но и улучшить вашу финансовую стабильность в долгосрочной перспективе.