
Сумма ежемесячного платежа является ключевым понятием в сфере финансов и кредитования. Она определяет, какую сумму необходимо вносить регулярно для погашения задолженности по кредиту, ипотеке или другому займу. Понимание этого аспекта финансовых обязательств позволяет избежать несоответствий и планировать свои расходы более эффективно.
При расчете суммы ежемесячного платежа учитываются несколько факторов, таких как Общая сумма кредита, Срок погашения и Процентная ставка. Каждое из этих условий оказывает значительное влияние на итоговую величину платежа, поэтому важно точно понимать, как они взаимодействуют между собой.
В данной статье мы рассмотрим не только основные формулы для расчета ежемесячных платежей, но и дадим советы, как снизить финансовую нагрузку, выбирая наиболее выгодные условия кредитования. Это поможет вам принимать более обоснованные финансовые решения и управлять своими активами с большей эффективностью.
Как рассчитывается сумма ежемесячного платежа по кредиту?
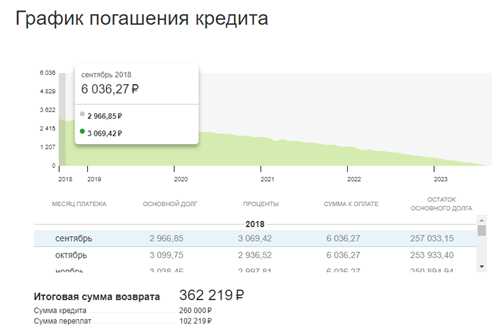
Сумма ежемесячного платежа по кредиту рассчитывается на основе нескольких ключевых показателей, таких как общая сумма кредита, процентная ставка и срок его погашения. Основные формулы применяются для определения аннуитетных и дифференцированных платежей. Аннуитетный платеж остается постоянным на протяжении всего срока займа, тогда как дифференцированный каждый месяц уменьшается.
Для вычисления ежемесячного аннуитетного платежа используется следующая формула:
P = S * (r(1 + r)^n) / ((1 + r)^n – 1)
Где:
- P – сумма ежемесячного платежа; S – сумма кредита; R – месячная процентная ставка (годовая ставка делится на 12 и переводится в десятичную форму); N – общее количество платежей (срок кредита в месяцах).
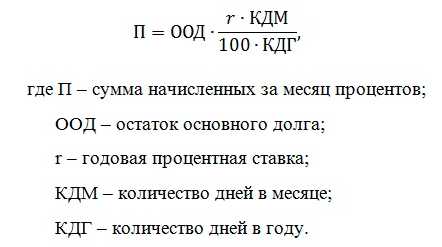
Для дифференцированных платежей сначала определяется часть основного долга, которая равномерно распределяется на весь срок кредита. Затем к этой части добавляются процентные платежи, которые рассчитываются исходя из оставшейся суммы долга. Эти платежи уменьшаются с каждым месяцем, поскольку основная сумма долга сокращается.
Важно также учитывать дополнительные расходы, которые могут повлиять на сумму платежа, такие как комиссии, страховка или дополнительные услуги. Эти факторы могут значительно увеличить общую стоимость кредита и должны быть учтены при планировании бюджета.
Для экономии времени и точности расчетов можно воспользоваться специальными онлайн-калькуляторами. Они позволяют быстро вводить необходимые данные и мгновенно получать результаты, что помогает избежать ошибок при ручных расчетах.
Какие факторы влияют на размер ежемесячного платежа?
Размер ежемесячного платежа при кредите или займе определяется множеством факторов. Во-первых, это сумма самого кредита, который вы хотите получить. Чем больше сумма, тем выше будет платеж, так как он делится на срок кредита и включает проценты.
Процентная ставка
Процентная ставка – это один из самых значимых аспектов. Она может варьироваться в зависимости от типа кредита, сроков и условий займа. Низкая процентная ставка приводит к меньшему ежемесячному платежу, тогда как высокая увеличивает финансовую нагрузку на заемщика.
Срок кредита также влияет на размер платежа. Короткий срок ведет к более высоким ежемесячным выплатам, но в итоге уменьшает общую сумму уплаченных процентов. Длительный срок, напротив, снижает размер платежа, но повышает общую финансовую нагрузку за счет процентов.
Дополнительные расходы
Необходимо учитывать различные дополнительные расходы, такие как страхование, комиссии и налоги. Эти расходы могут значительно увеличить ежемесячный платеж, поэтому важно осознавать все возможные затраты при оформлении кредита.
Кроме того, кредитная история заемщика оказывает влияние на размер ежемесячного платежа. Хорошая кредитная история способствует получению более выгодных условий и низкой процентной ставки. Таким образом, факторы, влияющие на ежемесячный платеж, взаимосвязаны и требуют внимательного рассмотрения.
Как уменьшить сумму ежемесячного платежа при оформлении кредита?
Для снижения суммы ежемесячного платежа стоит рассмотреть возможность увеличения срока кредитования. Чем дольше будет срок, тем меньшая часть основного долга и процентов будет входить в ежемесячный платеж. Однако следует учитывать, что увеличение срока может привести к большему количеству уплаченных процентов за весь период, но это может быть приемлемым вариантом для управления финансовой нагрузкой в краткосрочной перспективе.
Кроме того, можно попробовать Увеличить первоначальный взнос. Чем больше сумма, которая вносится сразу, тем меньше остается основного долга, что в свою очередь позитивно скажется на размере платежа. Большой взнос показывает банкирам вашу финансовую стабильность и может повысить шансы на получение более низкой процентной ставки.
Не менее важным способом будет поиск выгодных условий кредита. Сравнивая предложение различных банков, можно найти более выгодные варианты с низкими процентными ставками или сделками без дополнительных комиссий. Внимательное изучение условий, а также консультации с финансовыми экспертами помогут лучше понять, как оптимизировать ежемесячные платежи.