
В условиях современного финансового мира понимание источников доходов является ключевым аспектом для бизнеса и личных финансов. Одним из важных понятий, которое часто вызывает вопросы, являются Прочие поступления. В частности, в контексте 7 RUS это понятие требует детального рассмотрения.
Прочие поступления охватывают различные виды доходов, которые не относятся к основной деятельности предприятия. Это могут быть дотации, доходы от аренды, продажи активов и другие финансовые поступления. Важно понимать, что эти источники могут существенно влиять на финансовые результаты компании, и их мониторинг необходим для анализа общей финансовой стабильности.
Разобравшись в том, что представляют собой прочие поступления 7 RUS, можно более четко понять, как формируется финансовый поток организации и какие факторы могут на него влиять. Это знание поможет не только в управлении бизнесом, но и в планировании личных финансов.
Определение и виды прочих поступлений в 7 RUS
Прочие поступления в 7 RUS представляют собой денежные средства, которые не относятся к основным видам доходов организации. Это могут быть поступления от реализации активов, штрафы и пени, а также средства, полученные в качестве компенсаций. Важно учитывать, что такие поступления не должны искажать общую финансовую картину компании и учитываются отдельно от основных доходов, что позволяет более точно анализировать финансовые показатели.
Существует несколько видов прочих поступлений: доходы от курсовой разницы, возмещение ущерба, а также доходы от операций с ценными бумагами. Учет этих поступлений требует внимательности, так как они могут значительно варьироваться в зависимости от специфики деятельности организации и финансовой ситуации на рынке. Правильная классификация и распределение прочих поступлений обеспечивают прозрачность отчетности и способствуют более эффективному управлению ресурсами предприятия.
Источники формирования прочих поступлений 7 RUS
Прочие поступления 7 RUS представляют собой значительный элемент финансовых потоков бюджетных организаций. Они формируются за счет разнообразных источников, которые не относятся к основной деятельности учреждения. Эти средства играют важную роль в обеспечении финансовой устойчивости и позволяют финансировать новые инициативы и проекты.
Основные источники прочих поступлений
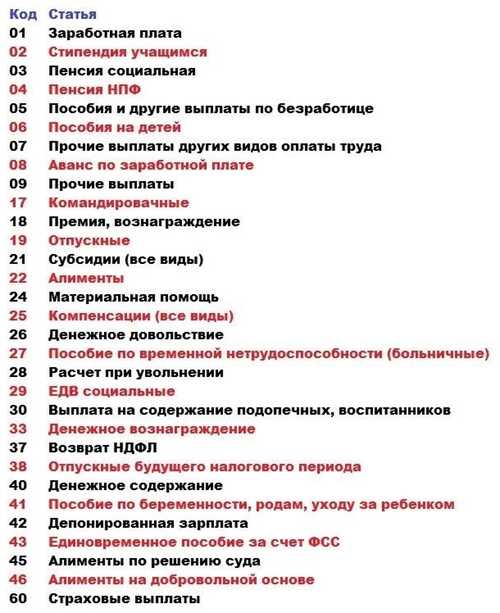
- Государственные дотации: Финансирование, предоставляемое государством для поддержки определенных программ и проектов. Поступления от продажи активов: Доходы, полученные от реализации собственных имущества или оборудования. Пожертвования и гранты: Средства, выделяемые частными лицами или организациями для конкретных целей. Штрафы и пеня: Поступления от штрафных санкций, применяемых к нарушителям норм и правил.
Прочие поступления также могут включать доходы от учебной и исследовательской деятельности, аренды и субаренды, а также продажи товаров или услуг, не являющихся основными для учреждения. Это расширяет финансовую базу и создаёт дополнительные возможности для развития.
Важно отметить, что правильное планирование и учёт прочих поступлений позволяет более эффективно управлять ресурсами. Организации могут использовать эти средства для пополнения резервов или реализации социально-значимых проектов, что, в свою очередь, повышает их общественную ценность и идёт на пользу населению.
Как правильно учесть прочие поступления в бухгалтерском учете
Прежде всего, важно определить, какие именно поступления можно отнести к этой категории. К ним относятся, например, штрафы и пени, доходы от сдачи в аренду, а также различные разовые поступления. Неопределенность в классификации может привести к ошибкам в учете.
Учет прочих поступлений осуществляется на бухгалтерском счете 91 “Прочие доходы и расходы”. При этом следует вести ясный учет каждого поступления, указывая источник и дату получения средств. Это обеспечит прозрачность отчетности.
При возникновении прочих доходов необходимо составить соответствующий документ. Это может быть акт выполненных работ или другой документ, который подтверждает получение средств. Отсутствие документации может привести к проблемам с налоговыми органами.
Важным аспектом является корректное отражение поступлений в бухгалтерской программе. Все записи должны соответствовать действующим нормативам и внутренним регламентам предприятия, чтобы избежать вопросов со стороны аудиторов.
Помимо учета в бухгалтерии, важно также учитывать налоговые последствия прочих поступлений. Определенные виды доходов могут облагаться налогом на прибыль, поэтому необходимо ознакомиться с актуальным законодательством.
Рекомендуется регулярно проводить анализ прочих поступлений, чтобы выявить тенденции в их получении. Это позволит более эффективно управлять финансами компании и использовать дополнительные средства для расширения бизнеса.