
Кредитные карты стали неотъемлемой частью финансовой жизни многих людей. Сбербанк, как один из ведущих банков в России, предлагает своим клиентам различные кредитные продукты, включая кредитные карты, которые могут быть полезны в сложных финансовых ситуациях. Однако, как и любое финансовое обязательство, использование кредитки требует ответственного подхода.
Если вы столкнулись с ситуацией, когда не можете вовремя погасить долг по кредитной карте Сбербанка, важно понимать возможные последствия. Просрочка платежей может повлечь за собой не только финансовые потери, но и негативные последствия для вашей кредитной истории.
В данной статье мы рассмотрим основные штрафы и последствия, которые могут возникнуть в случае просрочки платежа по кредитной карте Сбербанка. Грамотное понимание этих факторов поможет вам принимать более осознанные решения и избегать неприятных ситуаций в будущем.
Штрафы и пени при просрочке платежа по кредитной карте
При несвоевременном погашении задолженности по кредитной карте Сбербанка клиенту начисляются штрафы и пени, которые значительно увеличивают общую сумму долга. Первое, что стоит учитывать, это фиксированный штраф, который устанавливается банком при превышении срока оплаты. Обычно он варьируется от 500 до 1 500 рублей в зависимости от условий договора.
Кроме того, за каждый день просрочки банк начисляет процент на сумму долга. Стандартная ставка составляет от 0,1% до 0,3% в день. При этом важно понимать, что такой подход приводит к накоплению долга, и с каждым днем сумма, которую необходимо погашать, становится все больше.
| До 10 000 рублей | 500 рублей | 0,1% |
| От 10 001 до 50 000 рублей | 1 000 рублей | 0,2% |
| Свыше 50 000 рублей | 1 500 рублей | 0,3% |
Таким образом, не уплачивая вовремя, клиент не только рискует получить негативные последствия в виде ухудшения кредитной истории, но и сталкивается с растущими финансовыми обязательствами. Рекомендуется регулярно проверять баланс и обращаться в банк в случае возникновения финансовых трудностей для обсуждения возможных решений.
Влияние на кредитную историю и возможности получения новых кредитов
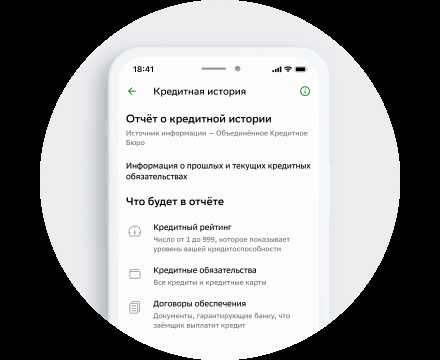
Просрочка по кредитной карте Сбербанка негативно сказывается на вашей кредитной истории. При несвоевременной оплате обязательств информация об этом фиксируется в кредитной истории и отражает вашу финансовую дисциплину. Чем позже вы внесете платеж, тем более серьезные последствия это может иметь.
Пунктуальность платежей
Кредитные организации, включая Сбербанк, уделяют внимание вашему платежному поведению. Несвоевременные платежи могут привести к снижению кредитного рейтинга, что в свою очередь уменьшает шансы на получение новых кредитов в будущем. Кредиторы могут считать вас рискованным заемщиком, что негативно скажется на условиях предоставляемых кредитов.
Снижение кредитного рейтинга не только затрудняет получение новых займов, но и может привести к повышению процентной ставки на уже существующие кредиты. Это связано с тем, что финансовые учреждения стремятся минимизировать свои риски при выдаче кредитов.
Восстановление кредитной истории
Тем не менее, восстановить хорошую кредитную историю возможно. Для этого необходимо регулярно выполнять свои обязательства, следить за своевременностью платежей и избегать новых просрочек. Постепенно ваш рейтинг начнет восстанавливаться.
Кроме того, можно воспользоваться услугами специализированных агентств, которые помогут улучшить вашу кредитную историю. Однако стоит помнить, что таких услуг не стоит использовать в ущерб своим финансовым обязательствам, так как плохая кредитная история имеет свои последствия, и их устранение требует времени и усилий.
Способы урегулирования долгов и минимизация последствий
Урегулирование долгов по кредитной карте Сбербанка возможно различными способами. Ключевое правило – не игнорировать проблему и действовать своевременно. Прежде всего, рекомендуется обратиться в банк для обсуждения вашей ситуации и возможных вариантов решения проблемы.
Также можно рассмотреть возможность рефинансирования долга. Это позволит объединить несколько кредитов в один с более низкой процентной ставкой. Важно заранее ознакомиться с условиями и процентами, чтобы выбрать наиболее выгодное предложение.
- Реструктуризация долга: Банк может предложить график платежей, который будет учитывать ваши финансовые возможности. Участие в акциях: Иногда банки проводят специальные акции для клиентов с просроченными платежами, предлагая сниженные штрафы или комиссии.
Еще одним вариантом является обращение к кредитным консультантам. Специалисты помогут составить индивидуальный план погашения, который учтет все ваши доходы и расходы, а также предложат оптимальные способы выхода из долговой ямы.
Не забывайте о возможности продажи ненужного имущества. Вырученные средства можно направить на погашение задолженности, что существенно снизит вашу финансовую нагрузку.
Наконец, всегда стоит контролировать свои расходы и составлять бюджет. Это поможет избежать потери контроля над долгами и предотвратит их накопление в будущем. Постоянный анализ финансов – залог вашей кредитной стабильности.