
В современном банковском обслуживании вопрос сбора и обработки персональных данных клиентов становится все более актуальным. Сбербанк, как один из крупнейших игроков на финансовом рынке России, активно использует различные данные для улучшения качества своих услуг и повышения уровня безопасности.
Запрашивая определенные данные, банк стремится не только к оптимизации своих внутренних процессов, но и к созданию более удобных и персонализированных предложений для клиентов. Однако, возникает резонный вопрос: какие конкретно данные запрашиваются и для каких целей?
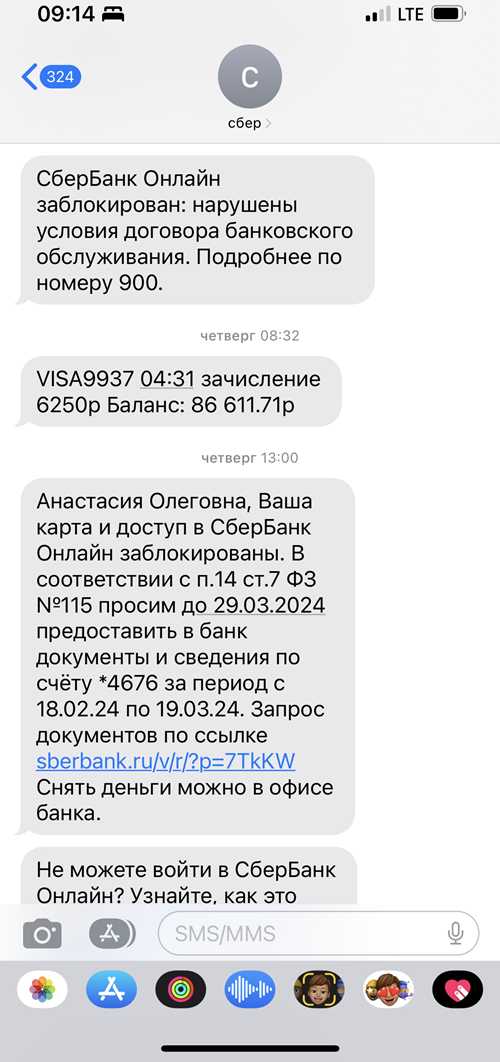
Данная статья посвящена аналитике запросов данных Сбербанком, их основанию и значению. Мы рассмотрим, как информация о клиентах помогает компании в принятии решений, а также на что стоит обращать внимание пользователям при предоставлении своих данных.
Личные данные: какие сведения требуются для открытия счета?
Для открытия счета в Сбербанке необходимо предоставить ряд личных данных, которые позволяют кредитной организации идентифицировать клиента и оценить его платежеспособность. В первую очередь, требуется удостоверение личности, обычно это паспорт гражданина России. Также могут потребоваться дополнительные документы, подтверждающие адрес проживания.
- Фамилия, имя, отчество; Дата и место рождения; Последний адрес проживания; СНИЛС и ИНН (если есть); Контактный номер телефона и адрес электронной почты.
Каждый из этих параметров важен для обеспечения безопасности финансовых операций и защиты от мошенничества. Сбор данных помогает банку обеспечить соответствие законодательству и внутренним политикам по борьбе с отмыванием средств и финансированием терроризма.
Финансовая информация: зачем нужна информация о доходах и расходах?
Сбербанк запрашивает информацию о доходах и расходах клиентов для оценки их финансовой устойчивости и платежеспособности. Эти данные позволяют банку адекватно оценить кредитные риски и предложить наиболее подходящие финансовые продукты. Зная размер доходов, банк может определить, какая сумма ежемесячных платежей будет комфортной для клиента, а также разработать персонализированные предложения, учитывающие финансовые возможности заемщика.
Анализ финансовых потоков
Изучение доходов и расходов также помогает сделать более точные прогнозы о будущем финансовом состоянии клиента. С помощью этой информации банк может выявить паттерны в поведении клиента, что позволяет повысить качество обслуживания и предложить дополнительные услуги. Например, при наличии стабильного дохода и разумного бюджета клиент может получить более выгодные условия по кредитам и платежным картам, что поддерживает долгосрочные отношения с банком.
Анализ рисков: как используются собранные данные для оценки кредитоспособности?
Основные источники данных
Для анализа рисков используются несколько ключевых категорий данных:
| Кредитные истории | Отражают past experience клиента по займам и платежам. |
| Документы о доходах | Информация о стабильности работодателя и уровне зарплаты. |
| Кадровые данные | Сведения о положении клиента на рынке труда. |
| Экономические показатели | Влияние макроэкономических факторов на финансовую устойчивость. |
Собранные данные обрабатываются с помощью специальных алгоритмов, которые анализируют риски и предсказывают вероятность дефолта. Например, возраст клиента, уровень образования и продолжительность работы на последнем месте могут быть важными маркерами, указывающими на его финансовую благонадежность.
Применение аналитики и прогнозирования
Аналитические модели, основанные на собранных данных, позволяют Сбербанку делать взвешенные решения. Используя машинное обучение, банк может регулярно обновлять модели на основе новых данных, что помогает более точно прогнозировать поведение клиентов. Это снижает риски кредитования и повышает общую эффективность работы банка.
В конечном счете, правильная оценка кредитоспособности клиента не только минимизирует риски для банка, но и позволяет клиентам получать доступ к нужным финансовым продуктам, адаптированным под их уникальную ситуацию. Таким образом, система анализа рисков способствует созданию взаимовыгодных отношений между банком и клиентом.