
Инвестдоход пенсионный в Сбербанке представляет собой новый инструмент, который позволяет клиентам получать доход на свои пенсионные накопления. Система начисления инвестдохода направлена на максимизацию финансовых результатов при минимальных рисках. Это особенно важно в условиях нестабильной экономики, когда каждый клиент стремится сохранить и приумножить свои средства.
Процесс накопления инвестдохода связан с инвестициями в разнообразные финансовые инструменты, что позволяет достичь более высоких ставок по сравнению с традиционными депозитами. Для многих пенсионеров это становится возможностью не только сохранить, но и приумножить свои сбережения, обеспечив себе комфортную старость. Сбербанк, как один из ведущих банков России, предлагает доступные и понятные условия для всех желающих.
В данной статье мы подробно разберем механизм начисления инвестдохода, его преимущества и потенциальные риски, а также условия, на которых этот продукт доступен для вкладчиков. Понимание этих аспектов поможет клиентам Сбербанка сделать осознанный выбор и эффективно управлять своими пенсионными накоплениями.
Как формируется пенсионный инвестдоход в Сбербанке?
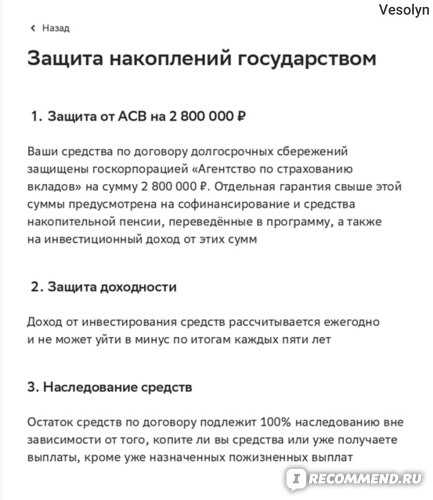
Пенсионный инвестдоход в Сбербанке образуется благодаря вложениям пенсионных накоплений клиентов в различные финансовые инструменты. Банк использует средства пенсионных фондов, чтобы обеспечить рост капиталов клиентов на протяжении их трудовой жизни.
Основные источники дохода включают облигации, акции, паи инвестиционных фондов и другие ликвидные активы. Это позволяет Сбербанку диверсифицировать инвестиционный портфель, снижая риски и повышая потенциальную доходность.
Клиенты могут выбрать различные стратегии инвестирования, в зависимости от их целей и уровня приемлемого риска. На сроках накопления пенсионных средств также положительно сказываются устойчивые финансовые инструменты, которые демонстрируют надежность и стабильность.
Чтобы обеспечить прозрачность начисления инвестдохода, Сбербанк публикует регулярные отчеты о работе пенсионных накоплений. Каждый клиент может отслеживать результаты своего инвестирования через личный кабинет или мобильное приложение.
Стоит отметить, что величина пенсионного инвестдохода может варьироваться и напрямую зависит от рыночной ситуации. Сбербанк стремится адаптироваться к изменениям в экономике, чтобы максимально увеличить доходность для своих клиентов.
Правила начисления инвестдохода определяются на основании процентных ставок и условий, установленных пенсионными фондами. Важно учитывать, что в процессе формирования дохода могут возникать риски, связанные с изменением рыночной конъюнктуры.
Клиенты могут рассчитывать на получение инвестдохода как в форме регулярных выплат, так и в виде единовременной суммы при выходе на пенсию. Это позволяет гибко управлять пенсионными сбережениями и планировать будущие расходы.
Таким образом, пенсионный инвестдоход в Сбербанке формируется через тщательно продуманные инвестиции и управленческие решения, что позволяет клиентам уверенно смотреть в будущее и рассчитывать на финансовую стабильность.
Как узнать размер своего пенсионного инвестдохода?
Онлайн-кабинет Сбербанка
Кроме того, можно обратиться в личный кабинет на официальном сайте Сбербанка. После авторизации, в разделе «Инвестиции» или «Пенсионные накопления» вы найдете подробные сведения о вашем счету. Также доступны графики и аналитика по росту инвестдохода.
Обращение в офис
Если вы предпочитаете общение с консультантами, посетите ближайший офис Сбербанка. Специалисты помогут вам получить информацию о ваших пенсионных накоплениях и ответят на все ваши вопросы. Не забудьте взять с собой документы, удостоверяющие личность.
Какие факторы влияют на начисление пенсионного инвестдохода?
Стратегия инвестирования
Выбор инвестиционной стратегии также значительно влияет на конечный результат. Консервативные стратегии могут предполагать вложения в облигации или стабильные активы, тогда как агрессивные могут включать акции и другие высокорискованные инструменты. Рисковые активы могут принести более высокий доход, но также сопряжены с вероятностью потерь.
Изменения рыночной ситуации
Рыночные условия и макроэкономические факторы играют важную роль в формировании доходности пенсионного инвестдохода. Колебания фондового рынка, инфляция и изменения процентных ставок могут как увеличивать, так и снижать доход. Инвесторы должны учитывать эти факторы, чтобы правильно оценивать свои ожидания и принимать обоснованные решения.