
Ипотечное страхование – это важный этап при оформлении кредита на жилье. Оно позволяет защитить как заемщика, так и кредитную организацию от возможных рисков, связанных с утратой или повреждением недвижимости. В условиях текущего рынка недвижимости многие заемщики выбирают ипотечные программы от крупных банков, таких как Сбербанк, и важно понимать, что предлагает банк в рамках страхования.
В данной статье мы подробно рассмотрим, Что входит в ипотечное страхование недвижимости Сбербанк, какие виды полисов доступны и какие риски они покрывают. Также мы обсудим, сколько стоит такое страхование и на что обращать внимание при выборе страхового продукта.
Обязательные компоненты ипотечного страхования в Сбербанке
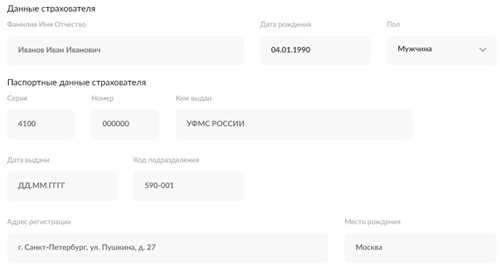
При получении ипотеки в Сбербанке необходимо оформить страхование недвижимости. Этот процесс включает несколько ключевых компонентов, которые обеспечивают защиту как заемщика, так и кредитора.
- Страхование имущества – основной элемент, который покрывает риск утраты или повреждения недвижимости в результате стихийных бедствий, пожар, а также других непредвиденных ситуаций. Данная страховка обеспечивает финансовую защиту на случай возникновения убытков. Страхование ответственности перед третьими лицами – данный вид страхования защищает заемщика от возможных исков со стороны пострадавших лиц в случае причинения вреда имуществу или здоровью. Этот компонент важен для минимизации правовых рисков.
Сбербанк требует, чтобы страховые полисы были действительны на весь срок действия ипотечного кредита. Кроме того, клиент должен предоставить оригиналы страховок при подписании договора.
Заемщик сам выбирает страховую компанию, аккредитованную в Сбербанке. Сумма страхования должна покрывать полную стоимость имущества.
Важно тщательно ознакомиться с условиями каждой из страховых программ, чтобы понять все нюансы и исключения. Кроме того, заемщик обязан следить за сроком действия полисов и при необходимости продлевать их.
Комплексный подход к ипотечному страхованию не только обеспечивает безопасность клиента, но и повышает шансы на одобрение кредитного запроса в банке. Обязанность страховки делает процесс более обоснованным и защищает все стороны сделки.
Сколько стоит ипотечное страхование: расшифровка тарифов
Стоимость ипотечного страхования зависит от ряда факторов, включая цену недвижимости, срок действия полиса и выбранные условия страхования. Обычно тариф рассчитывается в процентах от суммы кредита, и его величина колеблется в пределах 0,5% – 2%. Для большей точности стоит заранее ознакомиться с предложениями различных страховых компаний.
Компоненты стоимости
При формировании тарифов учитываются несколько ключевых аспектов. Первое – это оценочная стоимость объекта недвижимости, которую определяет страховая компания. Второе – это уровень риска, связанного с конкретной недвижимостью, например, ее расположение в зоне повышенной сейсмической активности. Третьим важным элементом является срок действия договора, поскольку длительные обязательства могут подразумевать более выгодные условия.
Стоит также упомянуть, что некоторые банки могут требовать дополнительные виды страхования, такие как страхование жизни заемщика или утраты прав собственности. Эти услуги увеличивают общую стоимость, но одновременно обеспечивают дополнительные гарантии для заемщика и банка.
Сравнение тарифов
Сравнение тарифов разных страховых компаний – важный шаг в выборе оптимального предложения. У каждого провайдера могут быть свои условия и скидки. Например, некоторые компании предоставляют льготы для клиентов, которые уже застрахованы в данной фирме, или для тех, кто заказывает страхование онлайн.
В конечном счете, чтобы получить наиболее выгодную ставку на ипотечное страхование, рекомендуется не только сравнивать тарифы, но и изучать отзывы и рейтинги страховых компаний. Это поможет избежать неожиданных ситуаций и выбрать надежного партнера для осуществления сделки по ипотеке.
Как правильно выбрать страховку при ипотечном кредитовании в Сбербанк
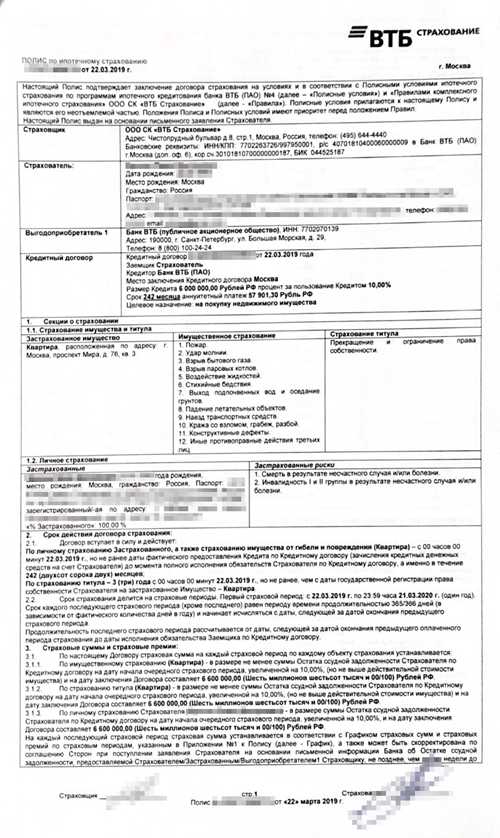
Выбор страховки при ипотечном кредитовании в Сбербанке – важный этап, который может серьезно повлиять на ваши финансовые затраты. Правильная страховка не только защитит ваше имущество, но и обеспечит спокойствие в случае непредвиденных ситуаций.
Анализ потребностей
Первый шаг в выборе страховки – это анализ ваших потребностей и особенностей приобретаемой недвижимости. Например, если вы покупаете жилье в новом доме, вам могут понадобиться дополнительные риски, связанные с возможными дефектами или недобросовестным застройщиком.
Не менее важным является понимание того, какие виды рисков включены в страховку. Обычно стандартные полисы покрывают такие случаи, как пожар, наводнение, повреждение в результате действий третьих лиц. Однако стоит рассмотреть дополнительные опции, такие как защита от неисполнения обязательств.
Сравнение предложений
После того как вы определились с необходимыми рисками, стоит ознакомиться с предложениями различных страховых компаний. У Сбербанка есть партнерские страховщики, и выбор среди них может оказаться более удобным. Сравнение условий, цен и отзывов клиентов поможет сделать правильный выбор.
Обратите внимание на условия страхования: франшиза, лимиты выплат и исключения. Иногда более низкая стоимость страховки может скрывать недостаточный уровень защиты, что в дальнейшем обернется неожиданными расходами.
Также не забудьте внимательно изучить условия оформления и подачи заявлений на выплату. Простота и доступность процесса может существенно повлиять на ваше финансовое спокойствие в будущем.
Не стесняйтесь обращаться за консультацией к специалистам Сбербанка. Они смогут дать рекомендации по выбору наиболее подходящего полиса, основываясь на вашем финансовом состоянии и типе недвижимости. Это сэкономит вам время и поможет избежать ошибок.