
РЕПО, или репо-сделка, является одним из ключевых инструментов на финансовых рынках и широко используется в таких крупных учреждениях, как Сбербанк. Этот термин обозначает соглашение, при котором одна сторона продает другому ценную бумагу с обязательством выкупить её в будущем по заранее установленной цене. На первый взгляд, концепция может показаться сложной, но давайте рассмотрим ее попроще.
Простыми словами, РЕПО помогает банкам и другим финансовым организациям управлять ликвидностью. Например, если Сбербанк имеет временную избыточность наличности, он может использовать РЕПО для получения краткосрочного займа, предоставляя в залог свои ценные бумаги. Это позволяет обеспечить эффективное распределение ресурсов и снизить риски.
Суть РЕПО заключается и в его выгоде для обеих сторон сделки: продавец получает финансирование на краткий срок, а покупатель может заработать на разнице в ценах. Понимание механизма РЕПО важно как для профессионалов финансового рынка, так и для обычных клиентов, интересующихся функциями и продуктами Сбербанка.
Как работает РЕПО в Сбербанке и какие его виды существуют?
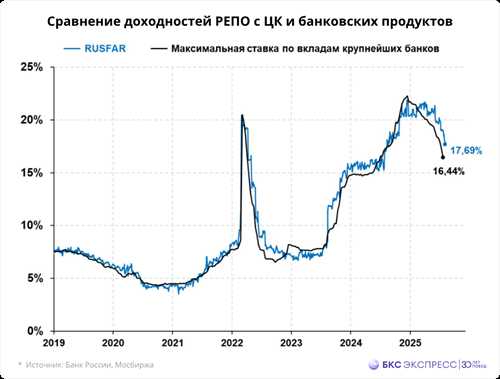
РЕПО (репо) представляет собой сделку, при которой одна сторона продает ценные бумаги другой стороне с обязательством обратного выкупа этих бумаг через определенный срок. В Сбербанке процесс РЕПО организован так, чтобы обеспечивать ликвидность и поддерживать финансовую устойчивость как для банка, так и для его клиентов.
Основной механизм работы РЕПО заключается в том, что банк, выступая в роли кредитора, предоставляет денежные средства в обмен на ценные бумаги. При этом стоимость предоставленных бумаг всегда выше, чем сумма кредита, что снижает риски для банка.
Сбербанк предлагает несколько видов РЕПО, каждый из которых имеет свои особенности. К основным относятся: классическое РЕПО, обратное РЕПО, а также депонирование. Разные виды могут быть использованы в зависимости от целей клиентов и условий рынка.
| Классическое РЕПО | Сделка, при которой ценные бумаги передаются в залог для получения кредита. |
| Обратное РЕПО | Сделка, где банк предоставляет ценную бумагу клиенту в обмен на денежные средства. |
| Депонирование | Процесс, который используется для временного хранения ценных бумаг с целью их дальнейшего использования в сделках РЕПО. |
Классическое РЕПО является наиболее распространенным видом. Банки и финансовые учреждения используют его для краткосрочного получения ликвидности. В рамках этой сделки клиент передает ценные бумаги и получает под них средства, которые может использовать в своих операциях.
Обратное РЕПО, наоборот, представляет интерес для тех, кто хочет временно получить финансовые средства под залог имеющихся у него бумаг. Это может быть выгодным при высоких ставках по кредитам, когда клиент ищет менее затратный способ финансирования.
Депонирование обычно применяют для упрощения операций по покупке и продаже активов. Оно дает возможность участникам рынка надежно хранить свои ценные бумаги, гарантируя их доступность в любой момент для совершения сделок РЕПО.
В целом, механизмы РЕПО в Сбербанке обеспечивают гибкость и удобство для клиентов, позволяя эффективно управлять своими активами и использовать финансовые ресурсы в зависимости от рыночных условий.
Преимущества и риски использования РЕПО для клиентов Сбербанка
- Гибкость операций: РЕПО позволяет клиентам оперативно реагировать на изменения рынка, при необходимости получая деньги на короткий срок. Низкие процентные ставки: Процент по сделкам РЕПО зачастую ниже, чем у традиционных кредитов, что делает этот инструмент привлекательным для заемщиков. Упрощенное управление активами: Брокеры и финансовые учреждения могут использовать РЕПО для управления своими позициями, что повышает эффективность портфелей.
Однако, наряду с преимуществами, существуют и риски, связанные с использованием РЕПО. Один из них – возможность потери залога, если заемщик не выполнит свои обязательства. Это может негативно повлиять как на финансовое состояние клиента, так и на его репутацию в глазах банка.
Рыночные колебания: Изменения в стоимости залога могут привести к дополнительным требованиям по обеспечению, что создает нагрузку на заемщиков. Кредитные риски: В случае дефолта по сделке могут возникнуть юридические споры, что затрудняет возврат средств. Нехватка ликвидности: В условиях кризиса RЕПО может стать менее доступным, что ограничивает возможность получения финансирования.
В итоге, использование РЕПО в Сбербанке как финансового инструмента может быть выгодным, но важно тщательно оценить все риски и преимущества, принимать взвешенные решения и действовать исходя из текущих условий рынка. Правильный подход к управлению сделками РЕПО поможет избежать нежелательных последствий и максимально использовать возможности, которые он предлагает.