
Договор долгосрочных сбережений ВТБ представляет собой инструмент, созданный для оптимизации процесса накопления финансовых средств. Этот продукт позволяет клиентам банка не только накопить деньги, но и получить дополнительный доход от их использования. Основной целью данного предложения является стимулирование населения к созданию сбережений на длительный срок.
Среди множества финансовых услуг, доступных на рынке, долгосрочные сбережения выделяются своей относительной простотой и прозрачностью условий. ВТБ предлагает своим клиентам привлекательные процентные ставки и гибкие условия, что делает этот продукт доступным для широкой аудитории. Важно понимать, как правильно пользоваться этим инструментом и какие преимущества он предоставляет.
В этой статье мы рассмотрим ключевые характеристики договора долгосрочных сбережений ВТБ, а также подробно остановимся на его условиях. Вы сможете узнать, как грамотно подойти к вопросу накопления и какие шаги предпринять, чтобы обеспечить себе финансовую стабильность в будущем.
- Как открыть договор долгосрочных сбережений в ВТБ?
- Необходимые документы
- Этапы открытия договора
- Какие условия и процентные ставки действуют по договору?
- Процентные ставки и их особенности
- Дополнительные условия
- Что реально получит клиент по завершении срока договора?
- Как рассчитать итоговую сумму?
- Дополнительные преимущества
Как открыть договор долгосрочных сбережений в ВТБ?
Открытие договора долгосрочных сбережений в ВТБ – процесс, который можно пройти несколькими простыми шагами. Первым делом необходимо выбрать формат договора, который будет соответствовать вашим финансовым целям и срокам. ВТБ предлагает различные условия, включая возможность выбора валюты договора и начала срока сбережений.
Необходимые документы
Для оформления договора потребуется предоставить ряд документов. Обычно для граждан России необходим паспорт, а также идентификационный номер налогоплательщика (ИНН). В некоторых случаях может потребоваться справка о доходах, особенно если вы планируете вносить значительные суммы.
Этапы открытия договора
Основные этапы открытия договора долгосрочных сбережений включают заполнение анкеты, подписание договора и внесение первого взноса. Вы можете сделать это как в отделении банка, так и через интернет-банк, что значительно упрощает процесс. При заполнении анкеты будьте внимательны: ошибка может замедлить оформление.
| Выбор договора | Определите срок и валюту сбережений. |
| Сбор документов | Подготовьте паспорт и необходимые справки. |
| Заполнение анкеты | Подайте заявку на оформление договора. |
| Подписание | Ознакомьтесь с условиями и подпишите договор. |
| Первый взнос | Внесите средства на счёт сбережений. |
После завершения всех этапов, вам будет выдана копия договора, где будут указаны все условия, включая процентную ставку и сроки. Регулярно контролируйте состояние своего счёта через онлайн-банкинг, чтобы следить за накоплениями и корректировками по условиям договора.
Какие условия и процентные ставки действуют по договору?
Договор долгосрочных сбережений от ВТБ предлагает клиентам привлекательные условия для накопления средств. Минимальная сумма для открытия договора составляет 30 000 рублей, что делает его доступным для широкого круга клиентов. Срок действия договора варьируется от одного года до пяти лет, что позволяет выбрать оптимальный временной диапазон для достижения финансовых целей.
Процентные ставки и их особенности
Процентные ставки по договору долгосрочных сбережений зависят от срока и суммы вложенных средств. На короткие сроки, например, при вложении на 1 год, ставка составляет от 5% до 7% годовых. При более длительных инвестициях, например, на 5 лет, ставка может возрасти до 8% и выше, в зависимости от акций и предложений банка. Также предусмотрены бонусы для клиентов, которые выбирают автоматическую капитализацию процентов.
Дополнительные условия
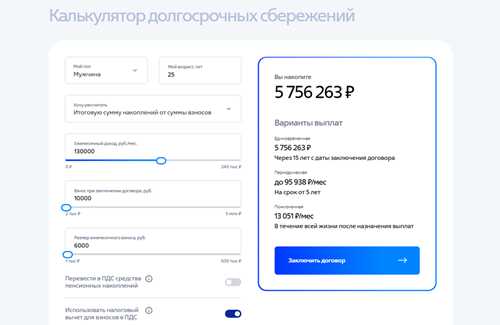
Клиенты могут вносить дополнительные средства на свой счет в течение срока действия договора, что позволяет увеличить общий размер накоплений. Однако следует учитывать, что возможность частичного снятия средств ограничена, и лучше заранее ознакомиться с правилами. Важно отметить, что договор включает страховку вкладов, что обеспечивает защиту вложенных средств на случай трудностей со стороны банка.
Что реально получит клиент по завершении срока договора?
По истечении срока действия договора долгосрочных сбережений ВТБ клиент получает на руки всю сумму, которую он вложил, вместе с начисленными процентами. Сумма вклада может существенно возрасти благодаря процентной ставке, зависящей от выбранного тарифа и срока вложения. Возврат средств осуществляется в срок, оговоренный в договоре.
Как рассчитать итоговую сумму?
Чтобы понять, какую сумму клиент получит в конечном итоге, важно учитывать следующие параметры:
- Сумма первоначального вклада; Процентная ставка; Срок действия договора; Налог на доходы физических лиц (НДФЛ), если это применимо.
Используя эти параметры, легко рассчитать итоговую сумму. Например, при вкладах с капитализацией процентов клиент может увидеть дополнительный рост своей задолженности.
Дополнительные преимущества
Клиенты также могут получить дополнительные преимущества, такие как:
Гарантия возврата средств, что делает вклад надежным; Прозрачные условия и отсутствие скрытых платежей; Возможность отслеживания состояния вклада онлайн; Опции досрочного снятия средств с определенными условиями.
Эти аспекты делают договор долгосрочных сбережений не только выгодным, но и удобным.
В завершение, важно отметить, что клиенты выигрывают не только от накопленных процентов, но и от возможности планировать свои финансовые цели, зная, что средства будут в надежных руках. Договор позволяет строить финансовую подушку безопасности и обеспечивает уверенность в будущем.