
Льготный период по закону 353-ФЗ предоставляет гражданам возможность временно облегчить свои финансовые обязательства. Этот механизм был разработан для поддержки заемщиков, оказавшихся в сложной жизненной ситуации. Закон обеспечивает определенные условия, при которых можно приостановить выплаты по кредитам, не теряя при этом своей кредитной истории.
Понимание нюансов льготного периода крайне важно для заемщиков, чтобы грамотно управлять своими финансами и минимизировать риски. В статье мы подробно разберем, как работает данный механизм в рамках банка ВТБ, какие шаги необходимо предпринять для его активации и какие последствия он может иметь для клиентов.
Также обратим внимание на основные преимущества и недостатки Льготного периода, чтобы вы могли оценить, насколько он подходит именно вам. Расмотрим примеры реальных ситуаций и советы по эффективному использованию данного инструмента.
Порядок подключения льготного периода по 353-ФЗ в ВТБ
Подключение льготного периода по 353-ФЗ в ВТБ осуществляется через несколько этапов, что позволяет клиентам более рационально распланировать свои финансовые обязательства. В первую очередь важно понимать, что такой период представляет собой временной интервал, в течение которого клиент освобождается от необходимости погашать основные платежи по кредиту.
Шаг 1: Подготовка документов
Для начала вам потребуется собрать необходимые документы, подтверждающие вашу финансовую ситуацию. Это может включать справки о доходах, документы о смене работы или другие бумаги, свидетельствующие о снижении платежеспособности должника. Все предоставленные данные должны соответствовать актуальным требованиям банка.
Шаг 2: Заявление на льготный период
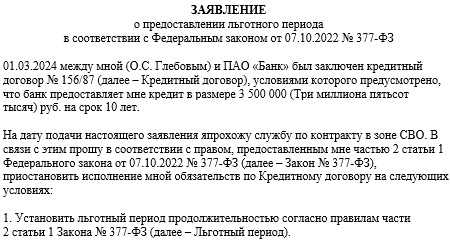
После сбора документов необходимо заполнить и подать заявление на подключение льготного периода. Это можно сделать как в отделении банка, так и через интернет-банк. Важно указать актуальные причины, по которым вы хотите воспользоваться этой возможностью.
Следует также помнить, что банк имеет право самостоятельно рассмотреть ваше заявление и вынести решение. Время обработки может варьироваться, однако в большинстве случаев процесс занимает не более 5-7 рабочих дней.
Если ваше заявление одобрено, банк предложит вам график платежей с учетом льготного периода. Окончательное согласие на условиях следует оформить официально, поскольку это защитит вас и обеспечит юридическую силу сделанных договоренностей.
Не забывайте, что подключение льготного периода может повлечь за собой увеличение общего срока кредита, поэтому стоит обдумать все возможные последствия и взвесить свои возможности.
При необходимости, вы всегда можете обратиться за консультацией к менеджерам ВТБ, которые объяснят все нюансы и помогут составить индивидуальный план действий.
Условия и ограничения льготного периода: что нужно учитывать
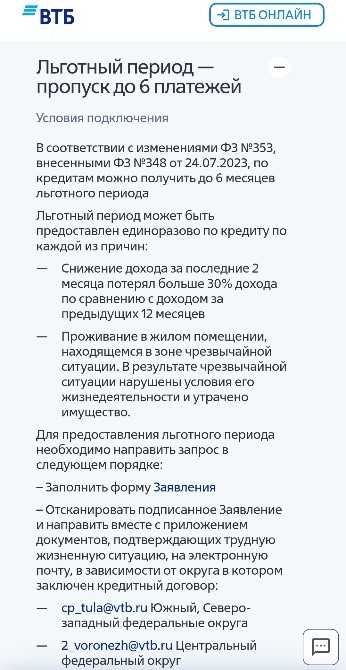
Следует также учитывать, что льготный период может быть ограничен по времени. В большинстве случаев он длится не более 6 месяцев, и в этот срок заемщик обязан проинформировать кредитное учреждение о своих финансовых затруднениях. При этом важно помнить, что если после окончания льготного периода финансовое положение не улучшилось, то могут возникнуть новые сложности с оплатой, и дополнительные встречи с кредитором могут быть неизбежны.
Кроме того, в условиях льготного периода могут действовать определенные ограничения, касающиеся суммы кредита и типа кредита. Не все виды займов участвуют в данной программе; некоторые кредиторы могут применять отличные друг от друга условия. Поэтому перед началом процесса рекомендуется внимательно изучить условия конкретного банка и, при необходимости, проконсультироваться с финансовым экспертом для избежания неприятных последствий.
Как использовать льготный период для оптимизации платежей
Для оптимального использования льготного периода необходимо заранее планировать собственные расходы. Зная, в какие месяцы возникают основные платежи, следует использовать льготный период для их минимизации.
Проанализируйте свой бюджет: Определите наиболее загруженные месяцы; Расставьте приоритеты между обязательными и плановыми расходами;
Постарайтесь использовать льготный период для оплаты наиболее крупных и важных расходов. Это может быть, например, оплата образовательных услуг или медицинских процедур. Алименты, налоги и другие обязательные платежи должны быть выполнены своевременно.
- Льготный период может быть использован для сокращения долговой нагрузки; Расходы на кредиты во время льготного периода могут быть минимизированы;
Важно помнить о сроках окончания льготного периода. Перед его завершением стоит оценить возможность возврата к регулярным платежам, чтобы избежать просроченных задолженностей.
Также рекомендуется обсуждать с финансовыми консультантами возможные стратегии использования льготного периода. Профессиональный совет поможет выбрать наиболее выгодный путь оптимизации платежей и избежать долговых ловушек.