
Погашение ипотеки – это не только долгожданный момент свободы, но и важный этап, который требует внимательного подхода. Когда вы завершаете выплаты по ипотечному кредиту от ВТБ, перед вами открываются новые горизонты и возможности. Однако сразу после этого возникает множество вопросов о том, что стоит сделать в первую очередь.
На этапе после погашения кредита важно понимать, как правильно зафиксировать завершение обязательств и какие документы необходимо получить. Это позволит избежать недоразумений с банком в будущем и упростит процесс оформления нового имущества, если вы планируете покупку.
В данной статье мы рассмотрим ключевые шаги, которые необходимо предпринять после полного расчета по ипотеке: от получения документов до возможных финансовых решений. Присоединяйтесь к нам, чтобы не упустить важные аспекты на этом новом этапе вашей жизни.
- Получение документов о погашении ипотеки и снятия обременения
- Снятие обременения
- Регистрация изменений в реестре
- Проверка прав на недвижимость после погашения ипотеки
- Этапы проверки прав на недвижимость
- Что делать с документами?
- Планирование бюджета и возможности рефинансирования
- Рефинансирование как инструмент оптимизации расходов
Получение документов о погашении ипотеки и снятия обременения
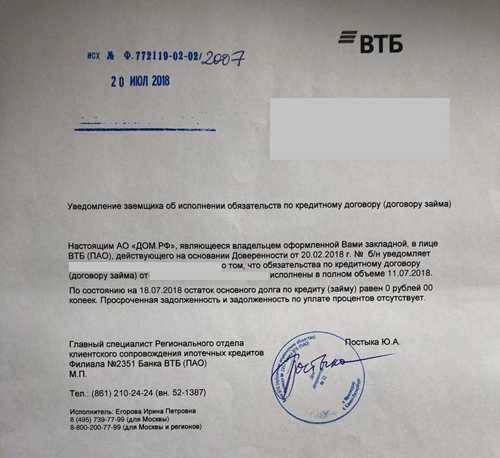
После полного погашения ипотеки важно получить документы, подтверждающие этот процесс. В первую очередь необходимо обратиться в банк, который выдал ипотечный кредит, для запроса справки о погашении задолженности. Это официальный документ, подтверждающий, что вы выполнили все финансовые обязательства.
Справка о погашении ипотеки может потребоваться для различных целей, включая продажу недвижимости или получение новых кредитов. Обычно для её получения нужно предоставить паспорт и, возможно, копию договора ипотеки.
Снятие обременения
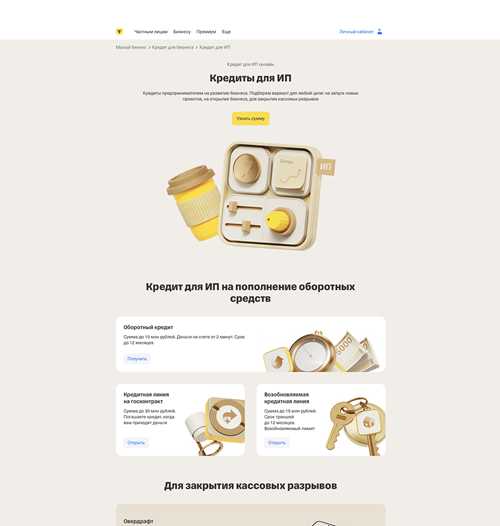
После получения справки о погашении необходимо снять обременение с квартиры или дома в Росреестре. Это является важным шагом, так как обременение ограничивает ваши права на собственность. Без снятия обременения вы не сможете свободно распоряжаться имуществом.
Чтобы осуществить снятие обременения, вам потребуется обратиться в Росреестр с пакетом документов. К этому пакету относится справка из банка о полном погашении, паспорт собственника и заявление на снятие обременения. Возможно, потребуется и копия самого договора на ипотечное кредитование.
Регистрация изменений в реестре
После подачи заявления Росреестр начнет процесс регистрации изменений. Сроки могут варьироваться, но обычно это занимает около 10-15 рабочих дней. Вы получите уведомление о проведении регистрации и новом статусе вашей недвижимости.
Важно удостовериться, что обременение снято, и данные обновлены. Для этого можно заказать выписку из ЕГРН и проверить статус. Если возникнут проблемы, свяжитесь с Росреестром для уточнения вопросов.
Снятие обременения – заключительный шаг в процессе погашения ипотеки. Следуя всем указаниям, вы сможете восстановить полные права на свою собственность и свободно ею распоряжаться.
Проверка прав на недвижимость после погашения ипотеки
После полного погашения ипотеки важно удостовериться в правильности оформления прав на вашу недвижимость. Первым делом стоит получить справку об отсутствии обременений. Это можно сделать в Росреестре, где вам выдадут документ, подтверждающий, что никакие задолженности на указанную квартиру или дом не числятся.
Этапы проверки прав на недвижимость
Запросите выписку из ЕГРН на свою недвижимость. Проверьте, что в документе отсутствие обременений. Убедитесь, что данные о собственнике совпадают с вашими. Проведите анализ возможных судебных исков или споров, связанных с объектом.
Также стоит обратить внимание на наличие дополнительных документов, подтверждающих право собственности. Это могут быть: договор купли-продажи, свидетельство о праве на наследство или другие акты, которые были оформлены ранее. Убедитесь, что эти документы в порядке, так как они могут понадобиться при дальнейшем взаимодействии с ведомствами.
Что делать с документами?
После проверки прав обязательно сохраните все полученные документы. Это важно для будущих сделок с недвижимостью. Если вы планируете перепродажу или новые инвестиции, наличие чистых прав значительно упростит процесс. Учтите, что иногда требуется обновить документы в случае изменения данных, например, после смены фамилии или адреса.
Планирование бюджета и возможности рефинансирования
Рефинансирование как инструмент оптимизации расходов
Если у вас остались займы или кредиты с высокой процентной ставкой, рефинансирование может стать разумным шагом. Проверьте предложения различных банков, ведь часто существуют более выгодные условия. Также стоит присмотреться к кредитам под залог недвижимости, которые позволяют снизить процентные ставки и уменьшить ежемесячные платежи. Сравнение различных вариантов поможет вам выбрать наилучший подход для управления вашими финансовыми обязательствами.