
Каждый заемщик может столкнуться с трудностями, которые мешают своевременно погасить кредит. Просрочка по кредиту ВТБ может повлечь за собой серьезные последствия, как для финансового состояния, так и для кредитной истории. Важно понимать, что промедление в платежах не только увеличивает задолженность, но и негативно сказывается на репутации клиента в глазах банка.
При просрочке оплаты по кредиту ВТБ, заемщик рискует столкнуться с штрафами и пени, которые в большинстве случаев устанавливаются в процентах от суммы долга. Чем дольше длится просрочка, тем выше итоговая сумма, которую придется выплатить. Кроме того, банк может начать активные действия по взысканию долга, включая передачу дела коллекторам.
Кредитная история является важным аспектом для любого заемщика. Просрочка платежа может негативно отразиться на рейтинге кредитополучателя, что в будущем усложнит процесс получения новых кредитов. Понимание возможных последствий и своевременное обращение в банк для обсуждения вариантов реструктуризации долга может помочь смягчить негативные последствия.
Как влияет просрочка на кредитную историю и рейтинг?
Просрочка по кредиту негативно сказывается на кредитной истории заемщика. Каждый случай невыплаты фиксируется в базе данных и может быть доступен другим финансовым учреждениям. Это означает, что будущие кредиты могут стать недоступными или выдать их на менее выгодных условиях.
Кредитный рейтинг представляет собой числовую оценку платежеспособности. В случае просрочки этот рейтинг снижается. Важно отметить, что даже несколько дней задержки могут привести к негативным последствиям.
- Первоначальное снижение рейтинга может составлять до 100 единиц. С каждым новым случаем просрочки ситуация усугубляется. На более низкий рейтинг могут повлиять также штрафные комиссии и пени.
Долгосрочные просрочки, такие как более 90 дней, приводят к значительному ухудшению кредитной истории, что может закрыть путь к новым займам. Учтите, что информация о просрочках сохраняется в истории до 5 лет.
Финансовые учреждения будут учитывать вашу историю при принятии решения о выдаче кредита. Заемщики, у которых есть нарушения, воспринимаются как высокие риски. Это может вызвать отказ в кредите даже при наличии хорошего дохода.
Проверяйте свою кредитную историю регулярно. Используйте услуги кредитных бюро для оценки своего рейтинга. Согласовывайте реструктуризацию долга при возникновении трудностей.
Кредитная история также может повлиять на условия, при которых вам предложат кредит. Например, вам могут повысить процентную ставку, что сделает заем более затратным.
Подводя итоги, просрочка по кредиту имеет серьезные последствия. Снижение рейтинга и ухудшение кредитной истории могут затруднить получение новых займов и увеличить финансовую нагрузку. Лучше заранее планировать свои расходы и избегать задержек в выплатах.
Какие штрафы и пени ожидают должника за просрочку?
При просрочке платежа по кредиту в ВТБ держатель кредита может столкнуться с несколькими видами финансовых последствий. В первую очередь, это начисление штрафов, которые могут существенно увеличить общую сумму долга.
Штрафы за просрочку
В соответствии с условиями кредитного договора, ВТБ имеет право начислять штраф за каждый день просрочки. Обычно размер штрафа составляет процент от суммы задолженности, который может варьироваться от 0,1% до 1% в день в зависимости от условий. Это означает, что при длительном овердрафте сумма долга значительно возрастает.
Кроме того, банк может установить минимальный размер штрафа, который будет взиматься независимо от величины просроченной суммы. Таким образом, даже небольшая задержка с выплатой может привести к ощутимым финансовым потерям.
Пени
Кроме штрафов, за просрочку платежей накладываются пеня. Пени представляют собой дополнительный платеж, который начисляется, если задолженность остается не погашенной в течение определенного времени. ВТБ, как правило, устанавливает фиксированный процент на сумму просрочки.
Важно отметить, что рецидиви просрочек могут привести к увеличению пени, а также к изменению условий обслуживания кредита. Это может усиливать финансовое бремя для должника, заставляя его задуматься о реструктуризации долга или других путях решения проблемы.
Как избежать судебных разбирательств с ВТБ после просрочки?
Первый шаг к избежанию судебных разбирательств заключается в открытой коммуникации с банком. Если вы понимаете, что не сможете сделать очередной платеж, важно незамедлительно связаться с представителями ВТБ. Объясните ситуацию, возможно, банк предложит временные меры, такие как отсрочка платежа или изменение графика.
Второй момент – следите за всеми уведомлениями и письмами от банка. Игнорирование сообщений может привести к ухудшению ситуации, так как вас могут начать преследовать коллекторы. Регулярная проверка статуса долга и своевременные ответы на письма снизят риск конфликта.
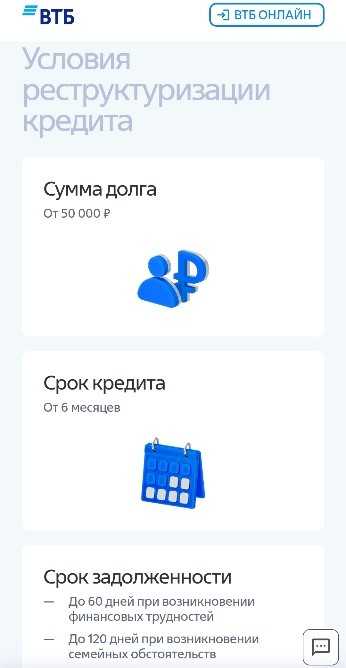
Третий способ – рассмотрите возможность реструктуризации долга. ВТБ предоставляют такие услуги, которые позволят вам изменить условия кредита, сделав их более приемлемыми. Это поможет вам избежать накопления дополнительных штрафов и процентов.
Четвертая рекомендация – ищите профессиональную помощь, если ситуация становится критической. Юристы или финансовые консультанты могут предложить решения, о которых вы не задумывались. Они помогают составить грамотное обращение и представляют ваши интересы перед банком.
Наконец, будьте готовы к тому, что в будущем может понадобиться резервный фонд. Создание финансовой подушки поможет избежать просрочек и обязательств, которые могут привести к судебным разбирательствам с ВТБ. Приведите свой бюджет в порядок, это уменьшит риск финансовых трудностей в будущем.