
Когда банк, такой как ВТБ, сообщает о том, что ваш кредит одобрен, это может вызвать как облегчение, так и волну вопросов. Одобрение кредита – это лишь первый шаг на пути к его получению. Во многом это сигнал, подтверждающий, что банк готов предоставить вам необходимые средства, но что стоит за этим решением?
Прежде чем подписывать документы, стоит разобраться в условиях кредита и оценить свои финансовые возможности. Берете ли вы на себя разумный долг? Каковы риски, связанные с выплатами? Эти вопросы могут оказаться решающими в вашей финансовой стабильности. Также важно понимать, какие дополнительные комиссии и проценты могут повлиять на итоговую сумму кредита.
В данной статье мы рассмотрим, что именно означает одобрение кредита от ВТБ, а также поделимся рекомендациями, которые помогут вам принять обоснованное решение относительно необходимости такого финансирования. Разберемся в деталях вместе!
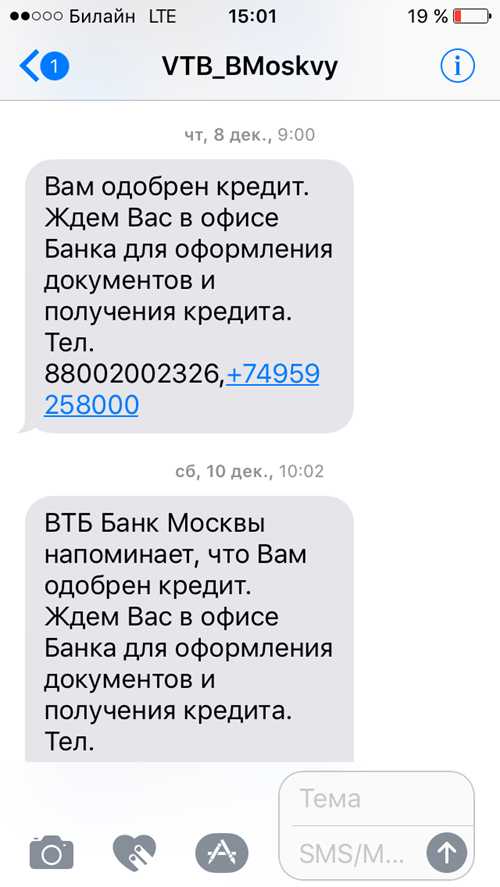
Как правильно интерпретировать уведомление об одобренном кредите от ВТБ?
Что включает в себя уведомление?
Уведомление обычно содержит основные параметры кредита: сумму, срок, процентную ставку и тип погашения. Важно внимательно проверить эти данные, так как они определяют, насколько удобным будет возврат займа, и позволят вам оценить свои финансовые возможности.
| Сумма кредита | Общая сумма, которую вы можете получить. |
| Срок | Период, в течение которого нужно вернуть деньги. |
| Процентная ставка | Размер вознаграждения за пользование кредитом. |
| Тип погашения | Способы, которыми вы можете гасить кредит (равными долями, аннуитет и т. д.). |
Также очень важно учесть, что уведомление об одобрении не всегда означает, что все детали и условия вам подходят. Иногда возникают скрытые комиссии или дополнительные условия, которые могут влиять на общую стоимость кредита.
Отказ от кредита
Если вы решили, что условия кредита вас не устраивают, у вас есть право отказаться от займа. Но стоит помнить, что после одобрения многие банки требуют от клиента определенной платы за отказ, поэтому необходимо уточнить эту информацию заранее.
Перед тем как подписать какие-либо документы, рекомендуется обратиться к финансовому консультанту или пройтись по предложенным условиям с друзьями или родственниками. Правильная интерпретация уведомления поможет избежать ошибок и сделать обоснованный выбор.
Какие условия и требования могут скрываться за предложением от ВТБ?
Когда ВТБ сообщает о том, что кредит одобрен, важно понимать, что это лишь верхушка айсберга. За этим заявлением могут скрываться различные условия, которые необходимо учитывать перед тем, как принимать окончательное решение о получении кредита.
Основные требования
- Кредитная история. Банк внимательно анализирует вашу кредитную историю. Чем лучше ваша репутация, тем более выгодные условия вы можете получить. Документы. Для получения кредита потребуется предоставить определенный пакет документов, в который обычно входят паспорт, справка о доходах и иные необходимые бумаги. Возраст. Некоторые банки устанавливают возрастные ограничения для заемщиков, что также необходимо учитывать.
Кроме базовых требований могут существовать и дополнительные условия, такие как необходимость страхования жизни или здоровья, а также обязательное открытие расчетного счета в данном банке. Это часто является частью кредитного продукта.
Процентные ставки и комиссии
Условия по кредиту могут варьироваться в зависимости от процентной ставки и возможных скрытых комиссий. Важно уточнить, нет ли платы за обслуживание кредита, комиссии за его выдачу или другие расходы, которые могут увеличить общую сумму возврата.
Перед тем как подписывать договор, стоит внимательно прочитать все условия и, при необходимости, проконсультироваться с финансовым экспертом. Это поможет избежать неприятных сюрпризов в будущем и сделает ваше финансовое решение более обоснованным и безопасным.
Что учитывать при решении о взятии кредита в ВТБ: риски и выгоды?
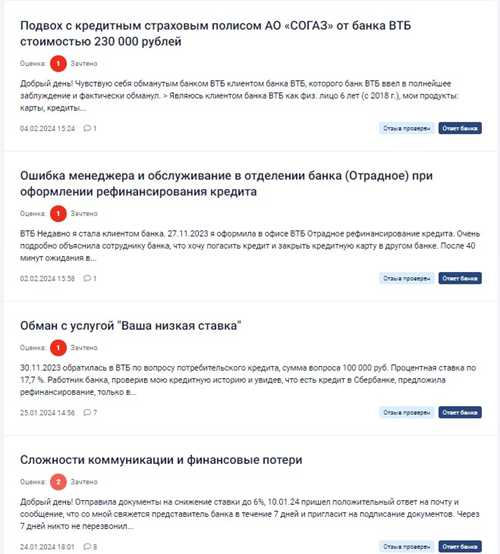
При принятии решения о кредите в ВТБ важно сначала оценить свои финансовые возможности. Убедитесь, что ваш доход позволяет не только погашать основной долг, но и покрывать проценты. Безопасная сумма ежемесячного платежа должна оставаться в пределах 30-40% от вашего дохода.
Кредит может помочь реализовать важные проекты, такие как покупка жилья или авто. Однако стоит осознавать, что такая поддержка требует дисциплины в расходах. Периодические погашения могут превратиться в финансовое бремя, если не управлять бюджетом ответственно.
Задумайтесь, обоснована ли причина для кредита. Часто он может быть использован не только для больших покупок, но и для уплаты за обучение или медицинские услуги. Оцените, принесет ли кредит настоящую выгоду в долгосрочной перспективе.
Обратите внимание на условия кредита. Сравните процентные ставки и сроки погашения с конкурентами. ВТБ предоставляет разные виды кредитов с вариациями по условиям. Выбор правильного типа может существенно повлиять на общую сумму переплаты.
Не забывайте учитывать возможные риски: потеря источника дохода, повышение ставок. Эти факторы могут негативно отразиться на вашей платежеспособности. Рассмотрите вариант страхования жизни или здоровья, чтобы снизить риски.
Служба поддержки банка также играет важную роль. Если возникнут вопросы по кредиту или трудности с погашением, вам будет необходимо знать, что можно обратиться за помощью к специалистам ВТБ для решения проблем.