
Процесс списания основных средств является важной частью бухгалтерского учета и управления активами компании. Правильное документирование таких мероприятий позволяет избежать финансовых потерь и наложения штрафов со стороны контролирующих органов. В данной статье мы рассмотрим, какие документы необходимы для списания основных средств, а также предложим конкретный пример оформления.
В процессе списания основных средств необходимо учесть не только внутренние правила компании, но и действующее законодательство. Это обеспечивает соблюдение всех норм и стандартов, что критически важно для финансовой отчетности. Понимание процедуры списания поможет бухгалтеру эффективно выполнить эту задачу и избежать ошибок.
Основные средства могут списываться по разным причинам: устаревание, физическое повреждение или иные факторы. Важно правильно составить акт списания, в котором будут указаны причины, а также детали самого актива. Четкая структура документации позволит избежать недоразумений и упростит процесс учета для всех участников.
Документальное оформление списания: что учесть
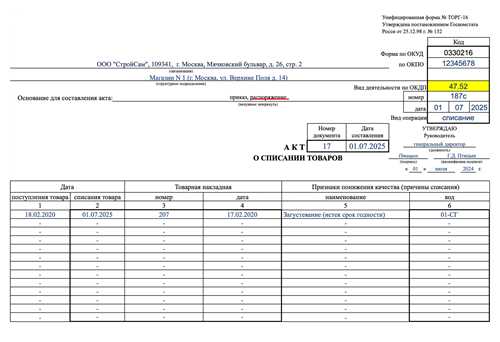
Необходимые документы
Для корректного списания основного средства необходимо подготовить и заверить следующие документы:
- Приказ о списании, основанный на внутреннем распоряжении; Акт на списание основного средства, который должен быть подписан ответственными лицами; Копии документов, подтверждающих покупку и амортизацию; Документы, подтверждающие причины списания (например, акт недоимки или поломки).
Составление акта списания
Акт списания – это основной документ, который фиксирует факт того, что основное средство больше не будет использоваться. Он должен содержать:
| Наименование основного средства | Полное имя списываемого актива |
| Инвентарный номер | Уникальный идентификатор для учета в бухгалтерии |
| Причина списания | Краткое объяснение, почему происходит списание |
| Дата списания | Когда списание было осуществлено |
Не менее важным является удостоверение акта списания. Это необходимо для поддержки его легитимности и принятия в бухгалтерии. Убедитесь, что все подписанты имеют соответствующие полномочия и их подписи зафиксированы. Тщательность в этом процессе поможет избежать при проверке вопросов о законности списания.
Наконец, система учета должна быть обновлена в соответствии с проведенным списанием. После оформления всех необходимых документов, не забудьте внести данные в учетную программу и отразить списание в регистре бухгалтерии. Это поможет поддерживать актуальность финансовых отчетов.
Разработка и заполнение акта списания основных средств
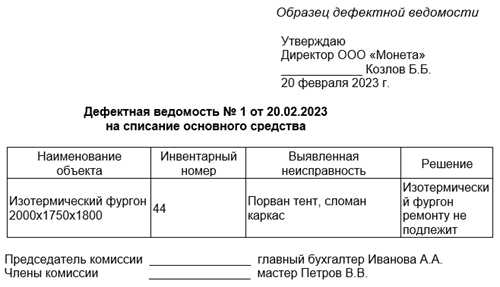
Структура акта списания
Акт списания основных средств должен содержать следующие ключевые разделы: наименование организации, дата составления документа, перечень списываемых активов с указанием их инвентарных номеров, стоимости и причин списания. Необходимо также указать данные ответственного лица и членов комиссии, проводившей проверку. Каждое списание должно быть обосновано, поэтому важно детально описать причины утраты или невозможности дальнейшего использования активов.
Заполнение акта
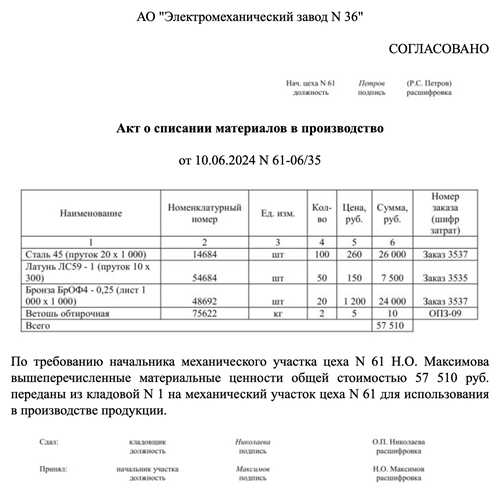
Заполняя акт, необходимо следовать строгому порядку и проверять достоверность информации. Все данные должны быть представлены четко и однозначно, что поможет избежать недоразумений. После завершения заполнения акта его подписывают все члены комиссии и руководитель. Хранение акта должно быть организовано в бухгалтерии, так как он является важным документом для совершения операций с учетом основных средств организации.
Примеры и типовые ошибки при составлении документов
При проведении мероприятия по списанию основных средств важно не только правильно подготовить документы, но и избежать распространенных ошибок. Рассмотрим ряд типичных ситуаций, которые могут возникнуть при составлении документов.
Ошибки в заполнении актов
Одной из частых ошибок является неправильное заполнение актов списания. Основные недочеты включают:
- Отсутствие актуального года и даты составления документа. Неправильные данные о практически списываемых средствах (модель, серийный номер). Недостаточное количество подписей членов комиссии.
Каждое из этих упущений может привести к юридическим последствиям и затруднениям в бухгалтерском учете.
Неполная информация о стоимости
При составлении документов важно указать стоимость списываемого имущества. Неправильное или неполное указание данных о стоимости может привести к искажению финансового отчета. Ошибки могут проявляться в следующем:
Не указана первоначальная стоимость актива. Отсутствие данных о накопленной амортизации. Не зафиксированы данные о рыночной стоимости на момент списания.
Каждая из этих ошибок затрудняет оценку финансовой ситуации компании и может вызвать налоговые вопросы.
Помимо этого, важно учитывать правила, установленные внутренними регламентами компании. Некоторые организации требуют дополнительного согласования или проверки документов, что может усложнить процесс списания, если заранее не учтено.
Наконец, не стоит забывать о хранении документов. Часто бывает так, что после проведенного мероприятия документы не сохраняются должным образом, что делает невозможным последующий аудит или проверку.