
Чтобы лучше понять, что такое списание активов, представим себе ситуации, когда компания решает избавиться от старого оборудования или автомобилей. Эти активы больше не приносят дохода, а их содержание требует дополнительных затрат. Списание помогает исправить ситуацию и поддерживать актуальные данные о состоянии имущества компании.
Важно отметить, что списание активов не означает, что они больше не могут иметь ценности. В некоторых случаях списанные активы могут быть проданы или переработаны. Однако с точки зрения бухгалтерии они перестают учитываться в активной части баланс, что способствует более точной оценке финансового состояния бизнеса.
Как определить, что актив подлежит списанию?
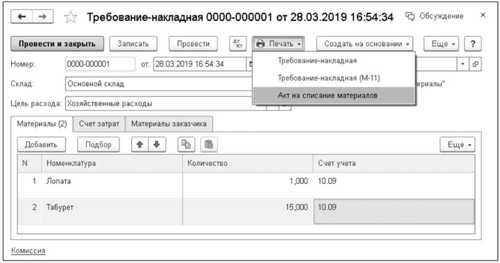
Определение актива, подлежащего списанию, начинается с анализа его состояния и полезности для организации. Если актив не выполняет свои функции, не генерирует доход или его эксплуатация вызывает постоянные затраты, это первый сигнал о необходимости списания. Например, устаревшее оборудование, требующее частого ремонта, может быть менее целесообразным по сравнению с более современными аналогами.
| Физический износ | Наличие значительных повреждений, сниженных рабочих характеристик. |
| Техническая устарелость | Отсутствие актуальных функций или низкая производительность по сравнению с новыми моделями. |
| Экономическая нецелесообразность | Высокие расходы на содержание или ремонт относительно затрат на новые активы. |
Кроме перечисленных критериев, важно учитывать также срок службы актива. Если он существенно превышен, то целесообразно рассмотреть возможность списания. Кроме того, плановая амортизация может сигнализировать о завершении жизненного цикла актива. В итоге, регулярный аудит и анализ состояния активов помогут своевременно принимать решения о списании, что положительно скажется на финансовом состоянии компании.
Как правильно оформить списание активов в бухгалтерии?
Оформление списания активов начинается с составления акта списания, который оформляется в соответствии с установленными нормами. В этом документе указывается наименование актива, его инвентарный номер, причина списания и состояние на момент утраты. Не забудьте приложить документы, подтверждающие возникновение обстоятельств, ставящих под угрозу использование актива, такие как акты экспертизы, фотографии или сообщения о хищении.
После заполнения акта списания, его необходимо утвердить руководством предприятия. Затем на основании акта выполняется запись в бухгалтерском учете, которая отражается в журнале-ордере и в главной книге. Правильное оформление списания позволяет избежать возможных вопросов со стороны налоговых органов и обеспечивает прозрачность финансовой отчетности.
Какие налоговые последствия могут возникнуть при списании активов?
При списании активов компания может столкнуться с рядом налоговых последствий, которые зависят от типа актива и его амортизации. В большинстве случаев, если актив был учтен на балансе и затем списан, это может привести к возникновению налога на прибыль. Например, если стоимость актива была амортизирована, налоговые органы могут потребовать уплаты налогов на разницу между первоначальной стоимостью и остаточной, что может значительно повлиять на финансовые результаты предприятия.
Возможные налоговые последствия
- Уплата налога на прибыль от реализации актива; Возврат неначисленных налоговых вычетов; Корректировка налоговой базы при изменении стоимости актива; Расходы на списание могут быть отнесены на бухгалтерский учет.
Также стоит учитывать, что порядок списания активов и их налоговые последствия регулируются законодательством, которое может существенно различаться в зависимости от региона. Поэтому перед списанием необходимо проконсультироваться с финансовыми специалистами или налоговыми консультантами для минимизации возможных негативных последствий.