
Списание амортизации – это важный процесс в бухгалтерском учете, который позволяет компаниям учитывать уменьшение стоимости своих активов со временем. Каждый бизнес, располагающий средствами, такими как оборудование, транспорт или здания, сталкивается с этим понятием. В данном контексте амортизация позволяет адекватно отобразить реальную стоимость активов на балансе компании.
Говоря простыми словами, амортизация – это способ распределения затрат на приобретение актива на протяжении его срока службы. Например, если компания купила компьютер за 100 000 рублей и знает, что он прослужит ей 5 лет, то каждый год она будет списывать определённую сумму, отражая тем самым его физическое износ.
Понимание процесса списания амортизации поможет предпринимателям лучше управлять своими финансами и более точно планировать бюджет. Она важна не только для бухгалтерского учета, но и для анализа эффективности использования средств компании.
- Как правильно рассчитать амортизацию для основных средств?
- Линейный метод
- Метод уменьшаемого остатка
- Какие методы списания амортизации существуют и когда их использовать?
- Линейный метод
- Метод уменьшаемого остатка
- Как отражается списание амортизации в бухгалтерском учете?
- Методы списания амортизации
- Влияние на налогообложение
Как правильно рассчитать амортизацию для основных средств?
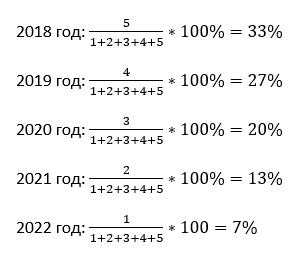
Расчет амортизации основных средств – важная задача для бухгалтеров и финансовых директоров. Амортизация определяет, как быстро актив “истощается” со временем и использование. Основные методы расчета: линейный, уменьшаемого остатка и производственный. Каждый метод имеет свои особенности и применяется в зависимости от типа актива и его использования.
Линейный метод
Линейный метод считается самым простым и распространенным. Он основан на равномерном распределении стоимости актива на протяжении его полезного срока службы. Для расчета необходимо знать первоначальную стоимость актива, его срок службы и предполагаемую остаточную стоимость. Формула выглядит следующим образом: амортизация = (первоначальная стоимость – остаточная стоимость) / срок службы. Такой подход удобен для планирования и учета.
Метод уменьшаемого остатка
Метод уменьшаемого остатка позволяет учитывать ускоренную амортизацию в первые годы использования актива. Этот способ подходит для техники и оборудования, которые теряют свою стоимость быстрее в начале эксплуатации. Для расчета необходимо использовать коэффициент, который умножается на оставшуюся стоимость актива. Такой способ может значительно сократить налогообложение в первые годы.
Выбор метода зависит от особенностей бизнеса и характера активов. Важно правильно учитывать расходы на амортизацию для формирования отчетности и оценки финансовых результатов. Кроме того, регулярный пересмотр и корректировка расчетов позволят более точно отражать реальное состояние активов компании.
Какие методы списания амортизации существуют и когда их использовать?
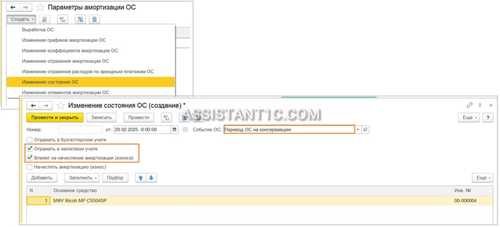
Существует несколько основных методов списания амортизации, каждый из которых имеет свои особенности и область применимости. Наиболее распространённые методы – линейный, единичный и уменьшаемого остатка. При линейном методе стоимость актива равномерно распределяется на протяжении его срока службы, что делает его простым и понятным для большинства случаев.
Линейный метод
Линейный метод является самым простым и широко используемым, особенно для недвижимости и оборудования. Он подходит для активов, которые приносят одинаковые выгоды на протяжении всего срока службы. Использование данного метода позволяет проще планировать финансовые затраты, так как сумма амортизации будет неизменной ежегодно.
Метод уменьшаемого остатка
Метод уменьшаемого остатка идеален для активов, которые теряют свою стоимость быстрее в первые годы эксплуатации. Суть этого метода заключается в том, что амортизация рассчитывается на основе остаточной стоимости актива, что делает списание амортизации более значительным в начале срока его эксплуатации. Этот метод выгоден для предприятий, стремящихся учесть более высокие расходы в первые годы.
Выбор метода амортизации зависит от типа актива, его использования и финансовых целей компании. Каждый метод имеет свои преимущества и недостатки, поэтому важно учитывать специфику бизнеса и требования законодательства при принятии решения.
Как отражается списание амортизации в бухгалтерском учете?
Методы списания амортизации
Существует несколько методов начисления амортизации, которые можно использовать:
- Линейный метод: равномерное распределение стоимости актива на протяжении всего срока его службы. Ускоренный метод: более высокая амортизация в первые годы использования актива, что позволяет быстрее снизить налоговую нагрузку. Метод производственного использования: амортизация зависит от объема производимой продукции или времени работы актива.
Выбор метода влияет на величину амортизационных отчислений и, соответственно, на финансовые результаты компании. Важно учитывать не только учетные, но и налоговые аспекты при выборе подходящего метода.
В бухгалтерском учете списание амортизации отражается в проводках. На дату списания создается дебетовая запись в счете амортизации и кредитовая запись в счете основных средств. Например, при списании 10000 рублей амортизации журнал записывает:
- Дебет 20 (Себестоимость продукции) 10000 рублей Кредит 02 (Амортизация основных средств) 10000 рублей
Данный учет позволяет не только учесть расходы на амортизацию, но и точно отразить фактическую стоимость активов на балансе. Таким образом, информация остается актуальной и помогает в составлении финансовых отчетов.
Влияние на налогообложение
Списание амортизации также играет важную роль в налогообложении. Разные методы амортизации могут повлиять на налогооблагаемую прибыль. Используя один из методов, компания может регулировать свои налоговые обязательства, что может быть важным аспектом финансового планирования и стратегии.
В итоге, правильное отражение списания амортизации в бухгалтерском учете позволяет более точно управлять ресурсами компании, минимизировать налоги и получать достоверную финансовую отчетность.