
Ежемесячные платежи по кредиту могут серьезно повлиять на ваш бюджет. Нередко заемщики сталкиваются с ситуацией, когда сумма выплат становится непосильной, и в такой момент возникает желание уменьшить финансовую нагрузку. Но что именно это значит и как этого достичь?
Существует несколько способов Уменьшить ежемесячные платежи, каждый из которых может иметь свои плюсы и минусы. Чаще всего заемщики рассматривают такие варианты, как рефинансирование кредита, пересмотр условий договора или изменение схемы погашения. Важно понимать, что применение того или иного метода требует тщательного анализа и учета всех затрат.
В данной статье мы подробно рассмотрим, что означает Уменьшение платежей, какие существуют подходы для его достижения, а также на что стоит обратить внимание, чтобы не усугубить свою финансовую ситуацию.
- Пересмотр условий кредита: как провести переговоры с банком
- Сбор документов и аргументов
- Стратегия переговоров
- Рефинансирование кредита: когда и как выбрать лучший вариант
- Когда стоит рассмотреть рефинансирование?
- Как выбрать лучший вариант рефинансирования?
- Увеличение срока кредита: плюсы и минусы такого решения
Пересмотр условий кредита: как провести переговоры с банком
Переговоры с банком о пересмотре условий кредита могут показаться сложными, однако это вполне выполнимая задача. Первым шагом на этом пути будет подготовка. Изучите свой кредитный договор, чтобы понять, какие условия вы хотели бы изменить. Четко сформулированные цели помогут вам более эффективно общаться с представителями финансового учреждения.
Сбор документов и аргументов
Соберите все необходимые документы, включая справки о доходах, выписки по счетам и любые другие подтверждения вашей финансовой стабильности. Эти данные могут служить основой для ваших аргументов. Также рекомендуется составить список причин, по которым вы хотите пересмотреть условия кредита, например, изменение финансовой ситуации или необходимость уменьшить ежемесячные платежи.
Стратегия переговоров
При непосредственном разговоре с менеджером банка полезно оставаться спокойным и вежливым. Начните с описания своей текущей ситуации и объясните, почему вы обращаетесь с просьбой. Будьте готовы услышать разные варианты предложений и не стесняйтесь задавать уточняющие вопросы. Записывайте важные моменты, чтобы не упустить детали и иметь возможность обсудить их позже.
Не забудьте о возможности рассмотреть альтернативные предложения, такие как рефинансирование или изменение графика платежей. Если вам предложат комфортные условия, проанализируйте их и примите обдуманное решение. Помните, что такие переговоры – это ваш шанс улучшить финансовые условия и уменьшить нагрузку на бюджет.
Рефинансирование кредита: когда и как выбрать лучший вариант
Когда стоит рассмотреть рефинансирование?
Если процентная ставка по вашему текущему кредиту значительно выше, чем предлагают банки сейчас, это первый сигнал к рассмотрению рефинансирования. Также стоит задуматься о возможности уменьшить ежемесячные платежи в связи с изменением вашей финансовой ситуации, например, снижением дохода или изменением семейных обстоятельств.
Важно также учитывать срок кредита. Если вы находитесь на начальном этапе погашения долга, рефинансирование может помочь существенно сэкономить на процентных выплатах. Однако, если ваш кредит почти завершён, стоит взвесить, насколько выгодно будет новое кредитование, так как оставшаяся сумма долга может оказаться невеликой.
Как выбрать лучший вариант рефинансирования?
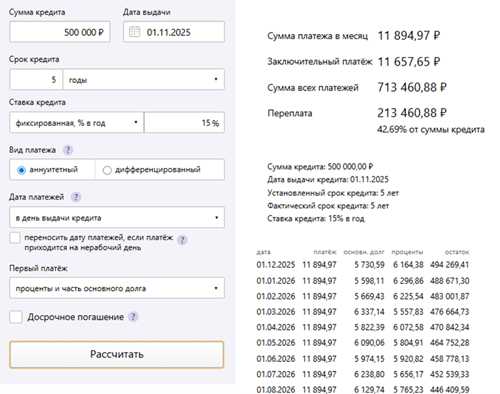
Прежде всего, сравните предложения различных банков. Обратите внимание не только на процентные ставки, но и на дополнительные комиссии и условия, которые могут повлиять на общую стоимость кредита. Также учитывайте возможность досрочного погашения, так как это может стать выгодным вариантом в будущем.
Наконец, прежде чем принимать решение, стоит проконсультироваться с финансовым консультантом или использовать онлайн-калькуляторы. Это поможет получить полное представление о преимуществах и недостатках рефинансирования конкретного кредита, а также о возможностях улучшения вашей финансовой ситуации.
Увеличение срока кредита: плюсы и минусы такого решения
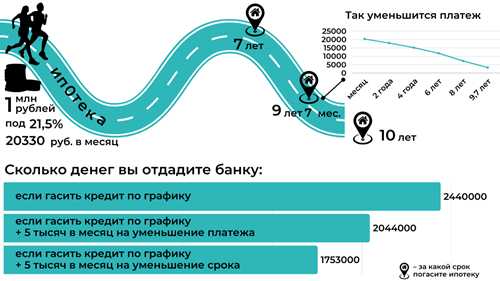
Однако, увеличение срока кредита имеет свои недостатки. Во-первых, это может привести к значительному увеличению общей суммы переплаты за весь период действия кредита. Во-вторых, долгосрочные обязательства могут создать финансовую зависимость и ограничить возможности заемщика в будущем. Также стоит учитывать, что изменение срока кредита может потребовать дополнительных затрат на оформление документов или комиссии. Поэтому необходимо тщательно взвесить все «за» и «против», прежде чем принимать такое решение.