
Кредитный потенциал является важной составляющей финансовой устойчивости банковских учреждений, и Сбербанк, как одна из ведущих кредитных организаций в России, не исключение. Понимание этого концепта позволяет оценить, насколько банк способен предлагать кредиты и какие риски он готов взять на себя. В условиях современного экономического климата оценка кредитного потенциала становится особенно актуальной как для депозиторов, так и для потенциальных клиентов, желающих взять кредит.
Финансовые показатели, такие как Капитализация, Ликвидность и Качество активов, играют ключевую роль в расчете кредитного потенциала Сбербанка. Разработка механизмов оценки этих показателей и их влияние на кредитные линии является одной из задач, стоящих перед финансовыми аналитиками. При этом важно учитывать не только внутренние параметры банка, но и внешние экономические факторы, такие как инфляция, ставки процентов и конкуренция на рынке.
В статье мы подробно рассмотрим, что такое кредитный потенциал Сбербанка, какие составляющие влияют на его расчёт и как это знание может помочь клиентам в принятии финансовых решений. Исследуем, как кредитный потенциал связан с другими финансовыми инструментами и как он формируется в условиях изменяющегося экономического окружения.
Понятие кредитного потенциала и его значение для заемщиков
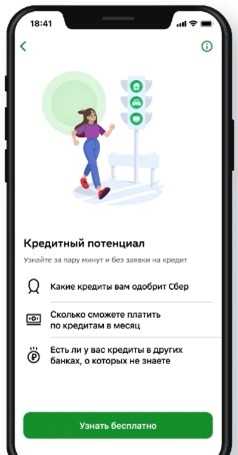
Кредитный потенциал представляет собой способность финансового учреждения, такого как Сбербанк, предоставлять своим клиентам кредиты. Этот показатель включает в себя не только объем наличных средств, но и кредитные рейтинги, экономическую устойчивость, а также рыночные условия.
Для заемщиков понимание кредитного потенциала банка имеет огромное значение. Он может служить индикатором того, насколько благоприятные условия кредитования предложит финансовая организация. Банк с высоким кредитным потенциалом способен предложить более выгодные процентные ставки и условия кредитования.
Кредитный потенциал также влияет на доступность кредитных продуктов. Заемщики, которые планируют взять кредит, должны знать о возможностях банка. Это позволяет им принимать обоснованные решения о том, где и какие кредиты искать.
Важно отметить, что кредитный потенциал зависит от множества факторов, включая финансовые показатели банка и его кредитные истории клиентов. Рассматривая эти аспекты, заемщики могут лучше понять риски и выгоды, связанные с получением займа.
Банки с высоким кредитным потенциалом имеют тенденцию к стабильности и надежности. Для заемщиков это означает меньшее беспокойство о возможном банкротстве финансового учреждения и дальнейших последствиях для своих обязательств.
Таким образом, кредитный потенциал является ключевым фактором в процессе выбора банка. Заемщики должны оценивать не только условия и ставки, но и финансовую устойчивость выбранного учреждения, чтобы минимизировать риски при взятии займа.
Когда заемщики осознают свой собственный кредитный потенциал, это влияет на их шансы получить необходимое финансирование. Банк, имея информацию о кредитной истории клиента, будет лучше понимать, на какую сумму можно рассчитывать.
Методы расчета кредитного потенциала: ключевые показатели и их влияние
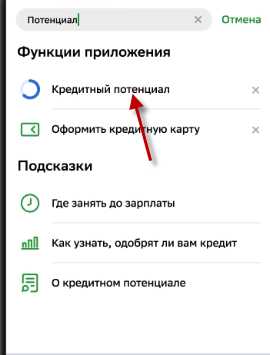
Кредитный потенциал банка определяется множеством факторов и показателей, которые легко измеряются и анализируются. Основные методы расчета включают оценку активов, обязательств, а также чистой прибыли. Эти показатели формируют базу для оценки финансовой устойчивости и ликвидности кредитной организации. Важно учитывать, что каждый из них может оказывать существенное влияние на возможности банка по кредитованию клиентов.
Ключевые показатели кредитного потенциала
Среди ключевых показателей, определяющих кредитный потенциал, выделяются следующие:
- Коэффициент достаточности капитала – отражает способность банка покрывать свои обязательства. Коэффициент ликвидности – показывает, насколько быстро активы могут быть превращены в деньги. Коэффициент оборачиваемости активов – указывает на эффективность использования ресурсов. Доля кредитов в общей структуре активов – помогает оценить степень вовлеченности в кредитные операции.
Влияние показателей на кредитный потенциал
Каждый из указанных показателей влияет на общий кредитный потенциал банка по-разному. Высокий коэффициент достаточности капитала обеспечивает большее доверие инвесторов и регуляторов, что повышает возможность привлечения дополнительных средств. Коэффициент ликвидности, в свою очередь, влияет на способность банка своевременно удовлетворять требования клиентов. Эффективное управление активами позволяет максимизировать доходность, что, в конечном итоге, положительно сказывается на прибыльности и кредитоспособности банка.
Таким образом, правильная интерпретация этих показателей обеспечивает понимание не только текущего состояния банка, но и его потенциала на будущее. Регулярный мониторинг этих величин поможет руководству принимать обоснованные решения о стратегиях кредитования и управлении рисками, что особенно важно в условиях изменчивой экономической ситуации.