
Списание дебиторской задолженности – это важный процесс для любой компании, который требует внимательного подхода в учете и налогообложении. В условиях постоянных изменений в экономике и налоговом законодательстве правильное оформление данных операций становится критически важным для избежания финансовых потерь и проблем с налоговыми органами.
Также не менее важной темой является НДС, который сопровождает операции по списанию задолженности. Как правильно учесть НДС при списании дебиторки? Вопрос, который вызывает множество споров и требует внимательного изучения законодательных норм.
В данной статье мы разберем основные аспекты списания дебиторской задолженности, связанные с НДС, а также поделимся практическими рекомендациями по ведению учета, чтобы минимизировать риски и обеспечить прозрачность финансовых операций вашей компании.
Особенности учета НДС при списании дебиторской задолженности
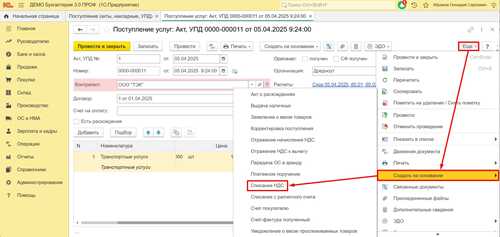
Списание дебиторской задолженности может иметь значительные последствия для учета налога на добавленную стоимость (НДС). В случаях, когда дебиторская задолженность становится безнадежной, необходимо корректно отразить эти изменения в бухгалтерском учете.
Корректировка НДС при списании
При списании задолженности, которая была ранее учтена для целей НДС, организация обязана произвести корректировку по НДС. Это касается тех ситуаций, когда налог на добавленную стоимость уже был заявлен к вычету.
Корректировка НДС происходит через уменьшение налоговой базы. Важно отметить, что сумма НДС, подлежащая восстановлению, должна быть сопоставима со списанной задолженностью. Если сумма задолженности была частично списана, корректировку следует производить пропорционально.
Документальное оформление
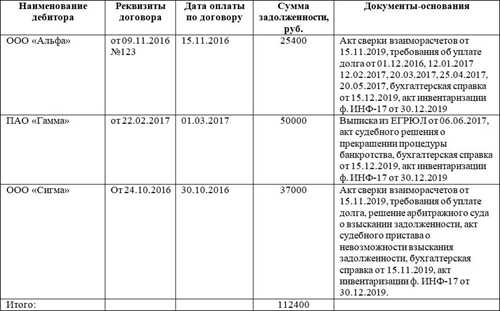
Для правильного учета НДС необходимы надлежащие документы, подтверждающие списание дебиторской задолженности. Это могут быть акты, решения судов или инвентаризационные отчеты. Отсутствие документации может привести к проблемам с налоговыми органами.
Организация должна обеспечить прозрачность всех операций, связанных со списанием задолженности. Важно сохранять все документы и записи о проведенных корректировках на случай налоговой проверки.
Также стоит учитывать срок давности по дебиторской задолженности. Если задолженность не была взыскана в течение трех лет, информация о ней может быть списана, однако корректировка НДС в этом случае также требует теоретического обоснования.
Ключевым моментом является соблюдение всех норм и требований законодательства при проведении операций со списанием дебиторской задолженности. При надлежащем подходе можно минимизировать финансовые и налоговые риски.
Порядок документального оформления списания дебиторской задолженности
Оценка задолженности
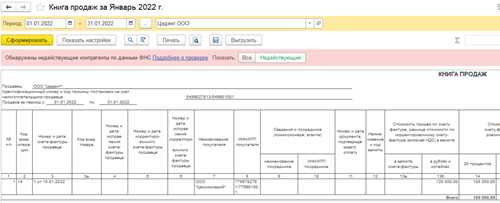
Первоначально необходимо провести оценку дебиторской задолженности. Важно выяснить, что именно привело к невозможности взыскания средств. Это может быть либо соглашение сторон, либо факты, подтверждающие безнадежность долга. Прежде чем приступить к списанию, рекомендуется создать акт об оценке долга.
Акт об оценке долга составляется в произвольной форме, в нем указываются все существенные обстоятельства, связанные с задолженностью. Также важно указать все предпринятые меры по взысканию: звонки, уведомления и возможные судебные разбирательства. Данный акт служит важным документом, подтверждающим, что задолженность действительно является безнадежной.
Составление документации
Следующим этапом является составление дополнительных документов, таких как протокол решения о списании задолженности и приказ о списании. Эти документы должны быть оформлены в соответствии с внутренними регламентами компании. Важно подписать их уполномоченными лицами.
После составления всех необходимых документов компания должна внести соответствующие изменения в бухгалтерский учет. Списание задолженности отразится в учетных книгах с использованием счета 91 “Прочие доходы и расходы”. Главным документом, подтверждающим списание, служит акт о списании дебиторской задолженности.
Не следует забывать о необходимости архивации всей документации. Хранение документов, подтверждающих списание дебиторской задолженности, позволит компании быстро реагировать на возможные проверки со стороны налоговых органов и подтвердить обоснованность проведенных операций.
Таким образом, порядок документального оформления списания дебиторской задолженности состоит из нескольких ключевых этапов. Компании важно придерживаться этих шагов, чтобы минимизировать возможные риски и обеспечить прозрачность своих финансовых операций.