
Автокредитование стало популярным способом приобретения автомобилей для многих россиян. Однако, как и любая финансовая Verpflichtung, автокредит требует соблюдения сроков выплат. Просрочка платежа может привести к серьезным последствиям, как для заемщика, так и для кредитора.
Как только заемщик не в состоянии выполнить свои финансовые обязательства, это может повлечь за собой не только дополнительные штрафы, но и риск утраты автомобиля. Понимание возможных последствий просрочки поможет избежать неприятных ситуаций и направить заемщика на путь решения возникших трудностей.
В данной статье мы рассмотрим основные последствия просрочки платежа по автокредиту, а также возможные шаги, которые можно предпринять для минимизации негативных последствий. Знание своих прав и обязанностей в таких ситуациях является ключевым фактором для каждого заемщика.
Каковы первые шаги при просрочке платежа по автокредиту?
При возникновении просрочки платежа по автокредиту важно не паниковать. Первая задача – оценить финансовую ситуацию и определить, насколько долго вы задерживаетесь с выплатой. Лучше всего это сделать как можно раньше, чтобы минимизировать последствия.
Следующий шаг – связаться с кредитором. Обычно банки и финансовые организации готовы обсуждать сложные финансовые ситуации. Вам следует объяснить свою трудности и узнать о возможных вариантах решения проблемы, таких как реструктуризация долга или изменение графика платежей.
Также стоит ознакомиться с условиями своего кредитного договора. Возможно, там прописаны меры, которые кредитор может предпринять в случае просрочки. Знание условий поможет вам избежать дополнительных неприятностей и подготовиться к возможным последствиям.
Не стоит оставлять ситуацию без внимания. Попробуйте собрать средства для оплаты задолженности или хотя бы частичное погашение. Это может уменьшить сумму просрочки и снизить штрафные санкции.
Наконец, важно сохранять все документы и переписку с кредитором. Это поможет вам в дальнейшем, если возникнут споры или необходимость в законной защите своих прав. Действуя своевременно и внимательно, можно избежать серьезных последствий просрочки.
Какие штрафы и пени применяются при задержке платежей?
При просрочке платежа по автокредиту заемщик может столкнуться с различными штрафами и пенями. Каждая кредитная организация устанавливает свои правила, но в целом существуют общие практики, которые применяются на рынке.
Штрафы за просрочку могут быть фиксированными или процентными. Фиксированный штраф обычно составляет определённую сумму, которая добавляется к основному долгу. Процентные штрафы расчитываются как процент от суммы просроченного платежа, что может оказаться довольно высоко, в зависимости от условий вашего контракта.
| Фиксированный штраф | От 500 до 5000 рублей | В зависимости от банка |
| Процент от задолженности | 1-3% в день | Максимально допустимые значения |
| Комиссия за неисполнение обязательств | От 2% до 5% от суммы кредита | По закону, но зависит от банка |
Важно учитывать, что многие банки сообщают о просроченной задолженности в кредитные бюро. Это может негативно сказаться на вашей кредитной истории и усложнить получение новых кредитов в будущем.
Если задержка составляет продолжительный срок, банк может принять решение о передаче долга третьим лицам или взыскании через судебные органы. Это может привести к дополнительным расходам на юридические услуги и другим неприятным последствиям.
Знакомясь с условиями договора, заемщик должен обращать внимание на пункты, касающиеся штрафов и пеней, чтобы избежать неожиданностей в будущем. Некоторые банки предлагают возможность реструктуризации долга, что может снизить финансовую нагрузку и помочь избежать штрафов.
В случае трудностей с платежами, важно как можно скорее связаться с кредитором для обсуждения возможных мер. Открытое общение может помочь уменьшить негативные последствия задержки платежей.
Какие возможные действия со стороны банка в случае долговых обязательств?
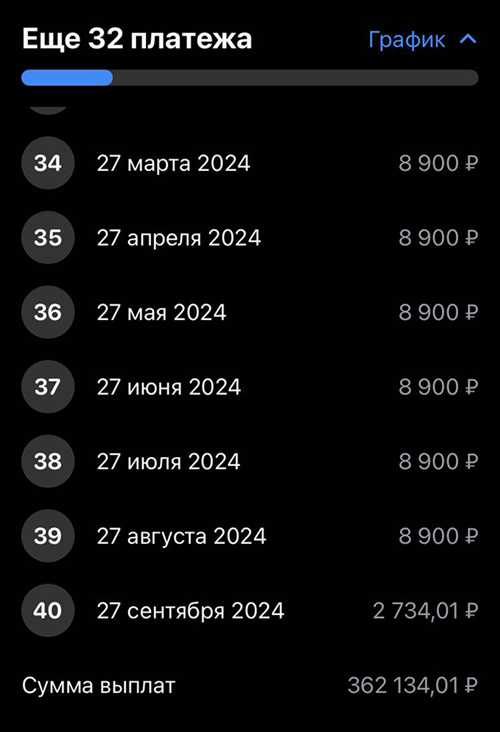
Действия банка при отсутствии ответа
Если заемщик не реагирует на уведомление, банк может перейти к следующим шагам:
- Перевод задолженности в разряд проблемных: Банк фиксирует долг как проблемный и пересматривает условия кредитования. Начисление пеней и штрафов: За каждый день просрочки могут быть начислены дополнительные финансовые санкции. Обращение в коллекторские агентства: Если ситуация не решается, банк может передать дело в руки внешних коллекторам.
Суды и другие меры
Когда прошли все возможные этапы досудебного урегулирования, банк может обратиться в суд с иском о взыскании задолженности. На этом этапе заемщик может столкнуться с судебными издержками и дополнительными финансовыми потерями.
Кроме этого, банк может аккумулировать информацию о задолженности в кредитной истории заемщика, что негативно скажется на его способности получить новые кредиты впоследствии. Такая запись остается в кредитном офисе на несколько лет.
Важно помнить, что дальнейшие действия банка могут различаться в зависимости от условий кредитного договора и политики самого учреждения. Поэтому стоит внимательно ознакомиться с положениями контракта перед его подписанием.