
Ипотека – важный финансовый инструмент, который позволяет многим людям осуществить мечту о собственном жилье. При выборе ипотечного кредита заемщик сталкивается с несколькими вариантами погашения, среди которых особое внимание заслуживает Дифференцированный платеж.
Дифференцированный платеж – это метод погашения долговых обязательств, при котором ежемесячная сумма платежа состоит из двух компонентов: Погашение основного долга и Проценты по кредиту. Этот подход подразумевает, что платежи по основному долгу остаются фиксированными на протяжении всего срока кредита, в то время как проценты рассчитываются на оставшуюся задолженность, что приводит к уменьшению общей суммы платежа с каждым месяцем.
Сравнивая дифференцированный платеж с аннуитетным (равномерным) платежом, который предполагает постоянные выплаты на протяжении всего срока кредита, можно выделить ряд ключевых отличий. В дифференцированной системе заемщик постепенно уменьшает свою задолженность, что позволяет сократить переплату по процентам, в то время как аннуитетный платеж может оказаться более удобным, но менее выгодным по общей стоимости.
- Как рассчитывается дифференцированный платеж по ипотечным кредитам?
- Формула расчета
- Преимущества и недостатки дифференцированного платежа в сравнении с аннуитетным
- Преимущества дифференцированного платежа
- Недостатки дифференцированного платежа
- Кому подходит дифференцированный платеж и в каком случае его стоит выбирать?
Как рассчитывается дифференцированный платеж по ипотечным кредитам?
Дифференцированный платеж по ипотечному кредиту представляет собой сумму, которая состоит из двух основных компонентов: процента по кредиту и основной суммы долга. При этом важно учитывать, что основной долг делится на равные части, а процентная ставка рассчитывается от остатка долга на каждый период. Это означает, что в начале кредита суммы платежей более высокие, так как процентная часть значительнее из-за более крупной оставшейся задолженности. Со временем, когда основной долг уменьшается, процентные выплаты также становятся меньше, что приводит к снижению общего размера платежа.
Формула расчета
Формула для расчета дифференцированного платежа выглядит следующим образом: P = (S / N) + (K * (S – (d * (n – 1)))), где P – размер платежа, S – сумма кредита, N – количество периодов, K – процентная ставка, D – текущий номер периода, N – общее количество периодов. Такой метод позволяет заемщикам не только точно планировать свои расходы, но и видеть, как изменяются выплаты в процессе погашения кредита, что может оказаться полезным для финансового планирования.
Преимущества и недостатки дифференцированного платежа в сравнении с аннуитетным
Дифференцированный платеж по ипотеке представляет собой подход, при котором сумма основного долга и процентов выплачивается неодинаково на протяжении всего срока кредита. Это создает определенные преимущества и недостатки по сравнению с традиционным аннуитетным методом.
Преимущества дифференцированного платежа
- Снижение общей переплаты. Поскольку в первые месяцы клиент выплачивает большую часть процентов на остаток долга, общая сумма переплаты может быть ниже, чем при аннуитетных платежах. Увеличение скорости погашения. С уменьшением остатка основного долга уменьшается и сумма процентов, что позволяет быстрее погасить кредит. Более предсказуемые расходы. За счет снижения суммы платежей в последующие годы, семья может лучше планировать свои финансовые расходы.
Недостатки дифференцированного платежа
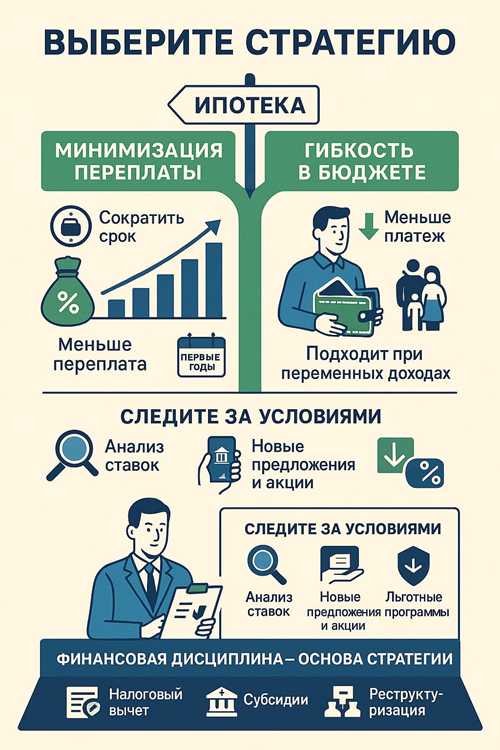
- Высокие первоначальные платежи. В начале срока кредита суммы платежей значительно выше, что может стать финансовым бременем для заемщика. Сложность планирования бюджета. Изменяющаяся сумма ежемесячных платежей может усложнить составление бюджета, особенно если у заемщика нет стабильного дохода. Ограниченная привлекательность для некоторых заемщиков. Таким образом, дифференцированный платеж может не подходить тем, кто предпочитает фиксированные ежемесячные выплаты.
В завершение, выбор между дифференцированным и аннуитетным платежом должен основываться на финансовых возможностях заемщика и его предпочтениях. Каждый из методов имеет свои особенности, и их оценка поможет выбрать наиболее подходящий вариант ипотечного кредитования.
Кому подходит дифференцированный платеж и в каком случае его стоит выбирать?
Дифференцированный платеж идеально подходит тем заемщикам, которые имеют стабильный и высокий уровень дохода. Эта схема подходит для людей, ожидающих увеличения финансовых поступлений в будущем, например, предпринимателей или высококвалифицированных специалистов. Если вы планируете получать повышенную зарплату, бонусы или прибыль от бизнеса, то дифференцированный платеж снизит вашу финансовую нагрузку на начальных этапах, когда суммы платежей максимальны.
Также стоит рассмотреть эту систему тем, кто стремится погасить ипотеку как можно быстрее. При дифференцированном платеже часть основного долга уменьшается на каждом этапе, что способствует экономии на процентах в дальнейшем. Это позволяет существенно сэкономить на общей переплате, если вы в состоянии выплачивать больше в начале срока кредита. Однако необходимо помнить, что в случае недостатка средств, такая схема может стать обременительной в первые годы.