
Ипотечный кредит – это один из самых распространенных способов финансирования покупки жилья, но с ним связано много нюансов, которые необходимо учитывать. Ипотечные платежи представляют собой регулярные выплаты, которые заемщик обязан вносить банку за использование заемных средств. Эти платежи, как правило, включают в себя как основную сумму долга, так и проценты, начисляемые на оставшуюся задолженность.
Чтобы понять, как рассчитываются ипотечные платежи, важно familiarize with основными терминами и компонентами. В первую очередь, стоит учитывать срок кредита, процентную ставку и сумму займа. Эти факторы напрямую влияют на величину ежемесячного платежа и общую сумму, которую заемщик заплатит на протяжении всего срока кредита.
Основной задачей расчетов является максимально точное определение суммы, которую заемщик будет вносить каждый месяц. При этом важно понимать, что величина платежей может варьироваться в зависимости от выбранной схемы погашения – аннуитетной или дифференцированной. Оба варианта имеют свои плюсы и минусы, которые стоит рассмотреть перед принятием решения о покупке недвижимости с использованием ипотечного кредитования.
Как провести расчет ипотечного платежа по основным параметрам?
Исходя из выбранного типа платежа, расчеты будут разными. При аннуитетном платеже сумма платежа будет одинаковой на протяжении всего срока. Для вычисления ежемесячного платежа используется специальная формула, учитывающая указанные ранее параметры. Наиболее популярная формула выглядит так: A = P * (r(1 + r)^n) / ((1 + r)^n – 1), где A – ежемесячный платеж, P – сумма кредита, r – месячная процентная ставка, n – количество месяцев.
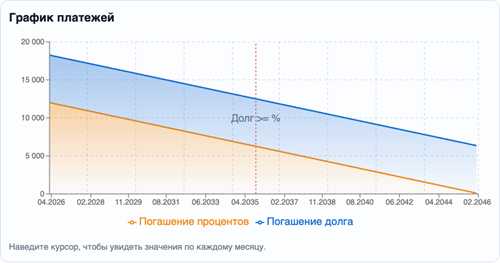
В случае дифференцированного платежа сумма будет уменьшаться по мере погашения кредита. Каждый месяц заемщик выплачивает фиксированную сумму основного долга, а также начисленные проценты на оставшуюся сумму. Это требует чуть больше расчетов, но при этом позволяет значительно сократить общую переплату по кредиту.
Используя онлайн-калькуляторы, можно быстро сориентироваться с расчетами. Однако важно самостоятельно понимать, как рассчитывается ипотечный платеж, потому что это поможет лучше осознать свои финансовые возможности и выбрать наиболее подходящий кредитный продукт.
Что влияет на размер процентной ставки по ипотеке?
Размер процентной ставки по ипотеке может значительно варьироваться в зависимости от различных факторов. Основные элементы, влияющие на ставку, включают кредитную историю заемщика, срок кредита и его тип, а также экономическую ситуацию в стране.
Кредитная история
Кредитная история заемщика является одним из ключевых факторов, определяющих процентную ставку. Банки и финансовые учреждения анализируют кредитные отчеты, чтобы оценить риск, связанный с займами. Чем лучше кредитная история (история погашения долгов, отсутствие просрочек), тем ниже ставка.
Срок кредита и тип ипотеки
Срок кредита также влияет на размер процентной ставки. Обычно ипотечные кредиты с коротким сроком имеют более низкие ставки по сравнению с долгосрочными. Это связано с меньшими рисками для кредиторов. Кроме того, тип ипотеки (фиксированная или плавающая ставка) может существенно влиять на условия займа.
Экономическая ситуация в стране и уровень инфляции также играют свою роль в определении процентных ставок. При высоком уровне инфляции банки могут повышать ставки, чтобы защитить свои инвестиции.
Дополнительными факторами, влияющими на процентные ставки, являются стоимость недвижимости, первоначальный взнос и наличие дополнительных гарантий (например, поручительства). Чем выше первоначальный взнос, тем ниже риск для банка и, соответственно, процентная ставка.
Таким образом, чтобы получить наиболее выгодные условия по ипотечному кредиту, заемщикам следует внимательно следить за своей кредитной историей, экономической ситуацией и быть готовыми к обсуждению различных вариантов займа с банками.
Какие дополнительные расходы следует учитывать при ипотечном кредите?
При оформлении ипотечного кредита важно учитывать не только основной платеж, но и ряд дополнительных расходов, которые могут значительно повлиять на общий бюджет. Эти затраты могут варьироваться в зависимости от банка, типа кредита и региона, поэтому стоит заранее ознакомиться с каждым из них.
1. Первоначальный взнос
Первоначальный взнос – это сумма, которую заемщик обязуется внести сразу при подписании договора. Он обычно составляет 10-30% от стоимости квартиры. Чем больше первоначальный взнос, тем меньше размер кредита, что может снизить и ежемесячные платежи.
2. Страхование
Для большинства ипотечных кредитов необходимо оформить страховку. Обычно выделяют два типа страхования:
- Страхование жизни и здоровья – защищает заемщика и его близких в случае непредвиденных обстоятельств. Страхование объекта недвижимости – покрывает риски утраты или повреждения жилья.
Стоимость страхования может варьироваться в зависимости от суммы кредита и объекта недвижимости.
Кроме того, банки могут требовать оформление страхования титула, которое защищает их интересы в случае юридических споров относительно собственности.
Не стоит забывать о дополнительных расходах, связанных с оформлением документов. К ним относятся:
- Государственная пошлина за регистрацию права собственности; Расходы на услуги нотариуса; Оценка недвижимости, необходимая для оформления ипотеки.
Дополнительные затраты могут возникать в момент обслуживания кредита. Например, банки часто взимают плату за досрочное погашение, а также могут накладывать штрафы за просрочку платежей. Поэтому важно внимательно изучить кредитный договор перед его подписанием.
Таким образом, перед тем как взять ипотечный кредит, рекомендуется составить подробный сметный расчет всех расходов, чтобы не столкнуться с неожиданными финансовыми трудностями в будущем. Понимание всех возможных затрат поможет правильно спланировать финансовую нагрузку и избежать неприятных сюрпризов.