
Льготная кредитная карта стала популярным финансовым инструментом, позволяющим владельцам осуществлять покупки, не перегружая свой бюджет. Однако, чтобы максимально использовать преимущества этого типа карты, важно понимать, что такое Платеж по льготной кредитной карте и каким образом он рассчитывается.
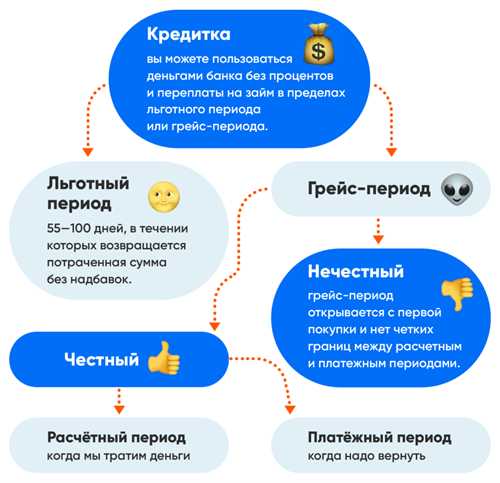
Льготный период – это временной отрезок, в течение которого заемщик может погашать задолженность без начисления процентов. Обычно он составляет от 30 до 60 дней. Важно помнить, что условия варьируются в зависимости от банка и конкретной карты, поэтому ознакомление с условиями – ключевой момент в управлении финансами.
Расчет суммы платежа включает не только использование самой кредитной карты, но и отслеживание сроков льготного периода. При этом руководствоваться стоит не только календарем, но и пониманием того, как работают комиссии и проценты после его окончания.
Как определить размер минимального платежа по льготной карте?
Компоненты минимального платежа
Для расчета минимального платежа используются несколько факторов. Это может быть фиксированная сумма, процент от остатка долга или их сочетание. Чаще всего, минимальный платеж составляет от 5% до 10% от общей суммы задолженности, но могут быть случаи с установленной минимальной суммой, например, не менее 500 рублей.
| Процент от задолженности | 5-10% |
| Фиксированный минимум | 500 рублей |
| Годовая процентная ставка | До 25% |
Пример расчета минимального платежа
Допустим, у вас есть задолженность на карте в размере 30,000 рублей. Если банк устанавливает минимальный платеж в 5% от задолженности, то расчет будет выглядеть следующим образом:
Минимальный платеж = 30,000 * 0.05 = 1,500 рублей. Таким образом, вам необходимо внести эту сумму, чтобы оставить вашу карту в безопасной зоне и избегать штрафов. Если же минимальная сумма вовремя не будет погашена, это может привести к накоплению дополнительных процентов и штрафов.
Что влияет на срок льготного периода и его условия?
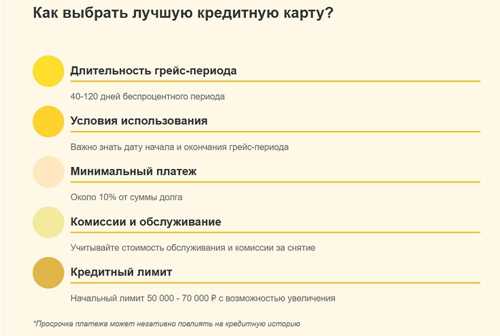
Срок льготного периода и его условия зависят от нескольких факторов, влияющих на расчеты и кредитные соглашения с банком. Основное влияние оказывают тип кредита, выбранный клиентом, а также условия, предложенные финансовым учреждением. Например, период может варьироваться от 30 до 120 дней, в зависимости от того, как именно банк оценивает риски и кредитоспособность заемщика.
Кредитная политика банка
Каждый банк устанавливает свои условия для льготного периода, основываясь на внутренней кредитной политике. Это может включать:
- Тип клиента – новые или постоянные заемщики; Сумма кредита – большие суммы могут подразумевать более долгий льготный период; Использование карты – активность по счету и регулярность платежей.
Финансовое поведение заемщика
Заемщикам, имеющим положительную кредитную историю, как правило, могут предложить более выгодные условия. Ключевыми факторами являются:
- Своевременные платежи по предыдущим кредитам; Отсутствие задолженности; Использование кредитных средств в пределах установленного лимита.
Также стоит отметить, что некоторые банки могут предлагать индивидуальные условия для различных категорий клиентов, что также влияет на срок льготного периода. Например, бонусные программы для зарплатных клиентов могут увеличивать срок действия льготы.
Какие комиссии могут возникать при просрочке платежа?
Кроме штрафов, банки часто взимают Проценты на сумму задолженности, которые начисляются с момента просрочки. Эти проценты могут значительно превышать стандартные ставки, что делает просрочку особенно невыгодной для заемщика. Например, если ставка составляет 20% годовых, то при просрочке эта ставка может вырасти до 30% или даже 40%.
Не стоит забывать о Предоставлении отсрочки или возможности рефинансирования. Однако, если заемщик не соблюдает условия соглашения, кредитор может дополнительно начислить Комиссию за обслуживание долга. Эта плата может быть регулярной и значительно увеличивает кредитную нагрузку.
Кредиторы также имеют право на Административные сборы за обработку просроченных платежей. Эти сборы могут включать в себя затраты на уведомления о просрочке и другие административные процедуры, которые банк вынужден проводить для возврата долга.
Важно отметить, что при продолжающихся просрочках, кредитор может начать процесс Передачи долга коллекторам. Это может означать дополнительные сборы и расходы. В данном случае, заемщик рискует не только финансовыми потерями, но и ухудшением своей кредитной истории.
Таким образом, при использовании льготной кредитной карты крайне важно следить за сроками платежей, чтобы избежать неприятных последствий в виде комиссий и дополнительных затрат. Обращение к кредитному менеджеру или консультация с финансовым экспертом могут помочь избежать ошибок и принять правильные решения.