
Фонд долгосрочных сбережений Сбербанк представляет собой финансовый инструмент, предназначенный для клиентов, желающих создать капитал на длительный срок. Этот фонд предлагает выгодные условия сохранения и увеличения средств, что делает его привлекательным для граждан, планирующих свои финансы на будущее.
Основной целью фонда является накопление средств с применением инвестиционных стратегий, которые обеспечивают большую доходность по сравнению с обычными сберегательными счетами. Открыть фонд может любой желающий, а сумма инвестиций – от небольших до более крупных вложений.
В условиях нестабильности на финансовых рынках вкладчики ищут надежные способы сохранить и преумножить свои сбережения, и фонд долгосрочных сбережений от Сбербанка становится одним из оптимальных решений для достижения этих целей. В этой статье мы подробнее рассмотрим, что представляет собой этот фонд, его основные преимущества и условия участия.
Структура и особенности фонда долгосрочных сбережений Сбербанка
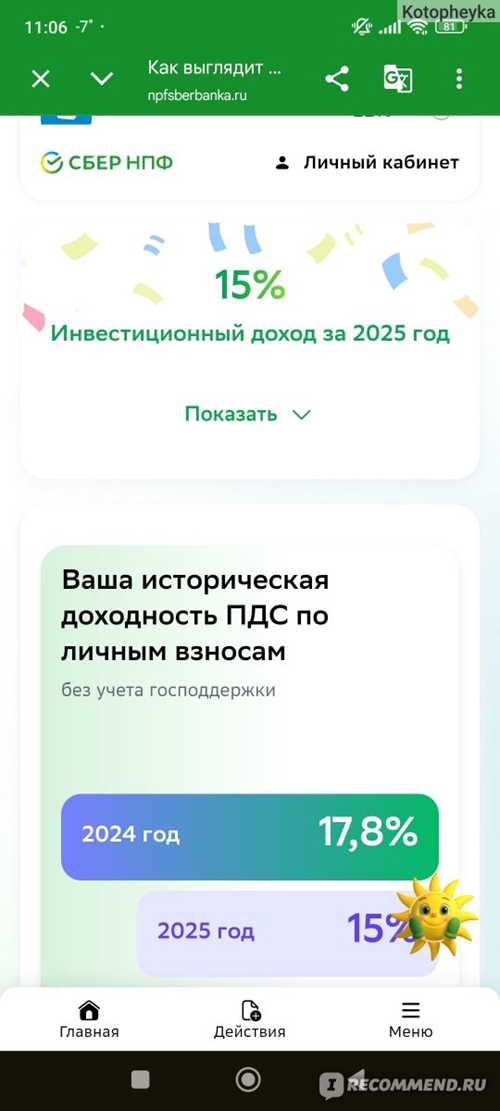
Фонд долгосрочных сбережений Сбербанка представляет собой специализированный инструмент для инвестирования, направленный на накопление капитала на длительный срок. Он предназначен для клиентов, стремящихся к стабильному и безопасному росту своих сбережений, с возможностью получения дохода, превышающего инфляцию.
Основная структура фонда включает в себя разнообразные финансовые активы, такие как облигации и акции, что позволяет снизить риски и увеличить потенциальную доходность. Инвестиции распределяются по различным секторам экономики, что обеспечивает стабильность вложений в условиях колебаний рынка.
Фонд предлагает гибкие условия по минимальному первоначальному взносу, что делает его доступным для широкой аудитории. Участники могут начать инвестирование с небольшой суммы, что позволяет каждому реализовать свои финансовые цели.
Один из ключевых аспектов фонда заключается в том, что он ориентирован на долгосрочные инвестиции. Минимальный срок вложений составляет от 3 лет, что позволяет получить существенную прибыль за счет сложного процента и накопительной стратегии.
Под управлением профессиональной управляющей компании, фонд регулярно пересматривает инвестиционную стратегию в зависимости от изменений на финансовых рынках. Это позволяет не только сохранять активы, но и увеличивать их стоимость.
Таким образом, фонд долгосрочных сбережений Сбербанка является надежным инструментом для накопления капитала с хорошей потенциальной доходностью, что привлекает как индивидуальных инвесторов, так и более опытных участников финансового рынка.
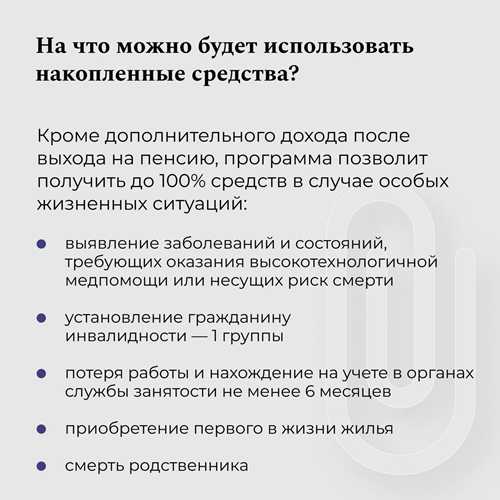
Минимальные требования и условия открытия фонда
Основные условия
- Минимальная сумма первоначального взноса – 10 000 рублей; Средства можно пополнять в любое время; Открытие фонда доступно как в отделениях банка, так и через онлайн-сервис; Срок действия договора – от 1 года до 5 лет.
Дополнительно стоит обратить внимание на возможность досрочного закрытия фонда. При этом условия могут варьироваться в зависимости от конкретного предложения Сбербанка, включая возможные штрафные санкции или потерю начисленных процентов. Всю необходимую информацию можно найти на официальном сайте или получить в отделениях банка. Таким образом, соблюдение этих требований и условий позволит вам вовремя организовать свои долгосрочные сбережения.
Как выбрать оптимальный вариант сбережений в фонде и прогнозы доходности
При выборе оптимального варианта сбережений в фонде Сбербанка необходимо учитывать индивидуальные финансовые цели и горизонты вложений. Определите, насколько долго вы планируете удерживать средства в фонде, чтобы выбрать наиболее подходящий продукт, который соответствует вашим требованиям по доходности и рискам. Важно внимательно изучить предложения, сравнить их между собой, обращая внимание на условия, сроки и минимальные суммы вложений.
| Краткосрочные сбережения | 1-3 года | 3-5% |
| Среднесрочные сбережения | 3-5 лет | 5-7% |
| Долгосрочные сбережения | 5+ лет | 7-10% |
Прогноз доходности также зависит от ряда факторов, включая экономическую ситуацию, уровень инфляции и изменения на рынке. Следует систематически отслеживать изменения в условиях фондов и ориентироваться на информацию от аналитиков. Помните, что более высокие ставки доходности обычно связаны с повышенными рисками, поэтому важно находить баланс между желаемой доходностью и допустимыми рисками.