
Сбербанк – один из крупнейших банков России, который предлагает широкий спектр кредитных продуктов для физических и юридических лиц. В условиях постоянно меняющейся экономической ситуации важно быть в курсе актуальных условий и ставок на кредиты. Это поможет потенциальным заемщикам сделать обоснованный выбор и избежать неожиданных финансовых затруднений.
На сегодняшний день условия кредитования в Сбербанке варьируются в зависимости от типа кредита, срока и суммы займа. Банк предлагает различные программы: от ипотечного кредитования до кредитных карт, которые могут удовлетворить потребности самых разных клиентов. Важно отметить, что ставки по кредитам могут изменяться в зависимости от банковской политики и экономической ситуации в стране.
В данной статье мы рассмотрим Текущие ставки, условия кредитования, а также особые предложения, которые могут быть интересны как новым, так и действующим клиентам Сбербанка. Углубившись в детали, вы сможете лучше понять, как выбрать оптимальный вариант кредита для своих нужд.
Текущие процентные ставки по кредитам в Сбербанке в 2023 году
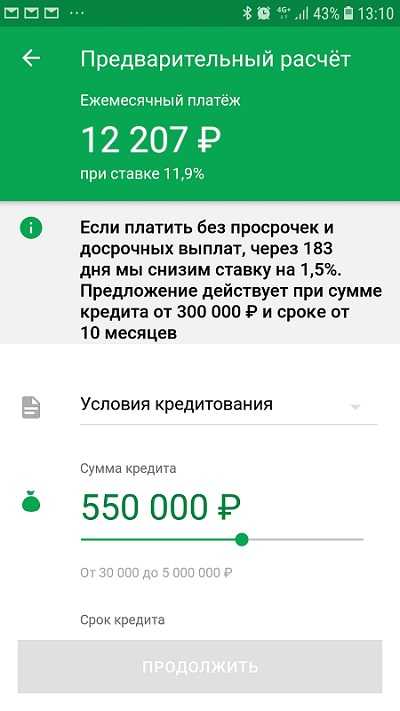
В 2023 году Сбербанк предлагает разнообразные кредитные продукты с конкурентоспособными процентными ставками. Основные ставки по потребительским кредитам варьируются от 7,9% до 12%, в зависимости от срока кредита и суммы. Для ипотечных кредитов ставки находятся в диапазоне 8,3% – 10,5%, в зависимости от типа недвижимости и условий залога. Также стоит отметить, что клиентам, которые оформляют страхование, могут быть предложены более выгодные условия.
Прочие кредиты
- Автокредиты: от 6,9% до 10,5% Кредиты на образование: ставки начинаются с 6,5% Кредиты для малого бизнеса: от 8,0%
Каждый клиент может получить индивидуальное предложение, учитывающее его финансовую историю и платежеспособность. Рекомендуется просматривать актуальную информацию на официальном сайте банка, так как ставки могут изменяться в зависимости от рыночных условий.
Условия получения кредитов: требования к заемщикам и документация
| Возраст | От 21 года до 65 лет |
| Кредитная история | Отсутствие просроченных платежей |
| Источник дохода | Официальная работа или бизнес |
Для оформления кредита заемщику необходимо предоставить пакет документов. К ним относятся: паспорт, справка о доходах (2-НДФЛ или аналогичная) и другие дополнительные бумаги, которые могут потребоваться в зависимости от типа кредита. Это может быть, например, свидетельство о вступлении в наследство, трудовая книжка или документы на имущество, если оно служит залогом.
Сравнение кредитных программ Сбербанка: потребительский, ипотечный и автокредит
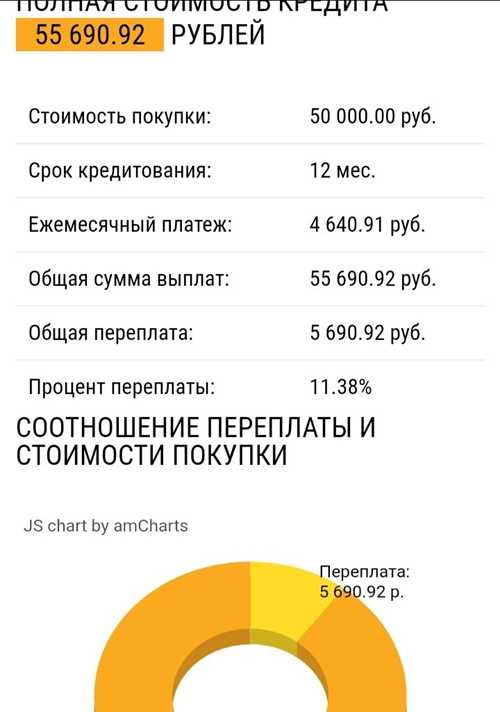
Сбербанк предлагает широкий выбор кредитных программ, среди которых выделяются потребительские кредиты, ипотека и автокредиты. Каждая из этих программ разработана с учётом различных потребностей заемщиков, что позволяет подобрать наиболее подходящий вариант.
Потребительский кредит представляет собой универсальный инструмент для получения денежных средств на любые цели. Максимальная сумма такого кредита может достигать нескольких миллионов рублей, а срок погашения варьируется от 1 года до 5 лет. Процентные ставки обычно находятся в диапазоне от 9% до 15% годовых в зависимости от различных факторов, включая кредитную историю заемщика.
Ипотечный кредит предназначен для покупки недвижимости. Возможно оформление на срок до 30 лет, что позволяет снизить ежемесячные платежи. Ставки по ипотечным кредитам начинаются от 6% и могут варьироваться в зависимости от программы и суммы первоначального взноса. Кроме того, существуют различные льготные программы, включая субсидии для молодых семей.
Автокредит охватывает покупку новых и подержанных автомобилей. Ставки на автокредиты могут начинаться от 7%, в то время как максимальная сумма финансирования зависит от стоимости приобретаемого автомобиля. Сроки кредитования, как правило, составляют от 1 до 5 лет, что помогает заемщикам выбирать удобный вариант погашения.
Сравнивая эти программы, стоит отметить, что потребительский кредит имеет порой более высокие ставки, но он гибок в использовании. Ипотека, в свою очередь, является оптимальным решением для тех, кто планирует купить жильё, а автокредит идеально подходит для автомобилистов.