
Кредитование является важной частью финансовой жизни многих людей. В процессе обслуживания кредита могут возникать различные ситуации, которые приводят к необходимости уплаты неустойки. Неустойка – это сумма, которую заемщик обязан выплатить кредитору за нарушение условий договора, таких как просрочка платежа.
Сбербанк, как один из крупнейших банков России, детально регламентирует правила начисления неустойки. Понимание принципов ее расчета поможет заемщикам избежать финансовых потерь и лучше планировать свои обязательства. Рассмотрим, что именно включается в понятие неустойки и каким образом она вычисляется в конкретном случае.
Определение неустойки по кредитным договорам Сбербанка
Принципы начисления неустойки
Неустойка может рассчитываться на основе следующих принципов:
- Фиксированная сумма – установленная в договоре; Процент от суммы задолженности; Комбинированный метод – сочетание фиксированной и процентной составляющей.
Порядок расчета неустойки
Для определения размера неустойки банк использует формулу, основанную на законодательных нормах. Обычно она включает:
Ставку неустойки, установленную договором; Общую сумму задолженности; Срок, в течение которого имел место просроченный платеж.
Несоблюдение условий платежа может привести к значительным финансовым последствиям для заемщика, таким как увеличение общей суммы выплат. Поэтому важно внимательно читать условия кредитного договора и следить за сроками платежей.
В случае возникновения непредвиденных обстоятельств, заемщики могут обратиться в Сбербанк для обсуждения возможных вариантов решения проблемы, таких как реструктуризация долга или предоставление периодов льготы. Это поможет избежать начисления значительной неустойки и сохранить финансовую стабильность.
Способы расчета неустойки: формулы и примеры
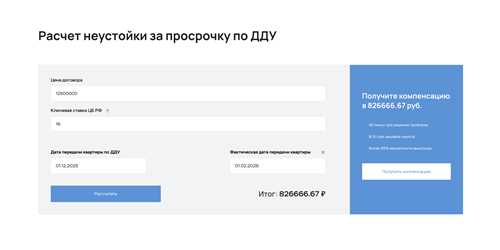
Неустойка по кредиту в Сбербанке может рассчитываться с использованием различных формул в зависимости от условий договора. Основной метод основан на процентной ставке, установленной в кредитном договоре. Формула выглядит так: Неустойка = Сумма задолженности × Процентная ставка × Количество дней просрочки / 365.
Рассмотрим на примере. Если сумма задолженности составляет 100 000 рублей, процентная ставка равна 0,1% в день, а срок просрочки – 30 дней, то расчет неустойки будет следующим: 100000 × 0,001 × 30 / 365 = 8,22 рублей. Это и будет сумма неустойки за весь период.
Кроме того, в некоторых случаях может применяться фиксированная неустойка. Она устанавливается в договоре и не зависит от суммы задолженности. Например, если договором предусмотрена фиксированная неустойка в 1000 рублей за каждый случай просрочки, то при двухмесячной задержке клиенту придется заплатить 2000 рублей.
Некоторые банки также учитывают дополнительные условия, такие как изменение процентной ставки или бонусные программы. Это может повлиять на итоговую сумму неустойки, поэтому важно внимательно изучить условия договора и следить за своей кредитной историей.
Что делать, если возникла задолженность по неустойке?
Следующий шаг – связаться с представителем Сбербанка. Лучше всего сделать это в телефонном режиме или через личный кабинет. Обсудите сложившуюся ситуацию и узнайте, какие варианты погашения долговых обязательств предлагает банк. Иногда возможны льготы или отсрочки на погашение неустойки.
Если вы не можете полностью погасить задолженность, рассмотрите возможность заключения соглашения о реструктуризации долга. Банк может пойти на встречу и предложить новый график платежей, что поможет упорядочить ваши финансы и избежать дальнейших санкций.
Важно также документально оформить все договоренности с банком. Запрашивайте письменные подтверждения об изменении условий оплаты. Это убережет вас от возможных недоразумений в будущем и станет доказательной базой, если возникнут споры.
Не забывайте о необходимости вести учет своих расходов и доходов. Четкий финансовый план способствует лучшему управлению бюджетом и позволяет избежать возникновения новых долгов. Постарайтесь ограничить необязательные траты и разумно распределять ресурсы.
Крайне важно следить за изменениями в законодательстве о кредитовании и защите прав потребителей. Иногда действуют новые законы или программы, которые могут облегчить вашу ситуацию. Будьте в курсе актуальных предложений и возможностей.
Если ситуация становится критической, рассмотрите возможность обращения к профессиональным финансовым консультантам или юристам. Данная помощь может оказаться весьма полезной, особенно в сложных и запутанных случаях задолженности.