
В условиях нестабильной экономической ситуации многие заемщики сталкиваются с трудностями в погашении кредитов. Реструктуризация кредита – это процесс пересмотра условий кредитного договора, который позволяет уменьшить финансовую нагрузку на заемщика. Сбербанк предлагает различные варианты реструктуризации, чтобы помочь своим клиентам справиться с временными финансовыми трудностями.
Важно понимать, что реструктуризация может включать в себя изменение срока кредита, уменьшение процентной ставки или изменения в графике платежей. Это может быть полезным решением для тех, кто оказался в сложной ситуации и не может выполнять обязательства согласно первоначальному договору. Однако, стоит учитывать, что процесс требует обращения в банк и предоставления определенных документов.
В данной статье мы подробно рассмотрим, что такое реструктуризация кредита в Сбербанке, какие условия для этого необходимы, а также пошаговую инструкцию по оформлению данной процедуры. Подробное понимание процесса поможет вам более уверенно приступить к решению финансовых вопросов.
Условия и требования для реструктуризации кредита в Сбербанке
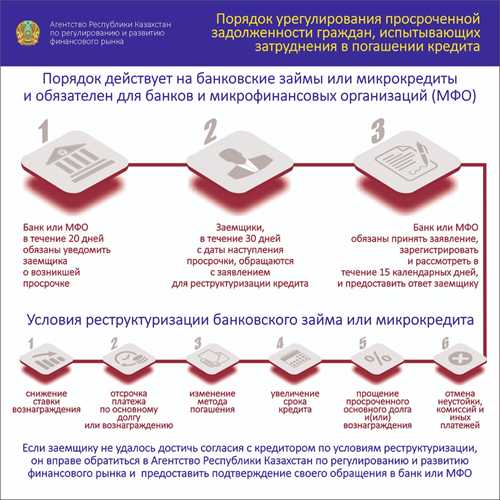
Для оформления реструктуризации необходимо предоставить пакет документов, который включает в себя: заявление на реструктуризацию, паспорт гражданина, документы, подтверждающие финансовое состояние, а также сведения о доходах. Служба банка внимательно анализирует представленную информацию и принимает решение на основе конкретной ситуации заемщика.
Важно учитывать, что не все кредиты могут быть реструктурированы. Например, если заемщик неоднократно обращался с просьбами о пересмотре условий, это может снизить шансы на одобрение. Сроки и условия реструктуризации зависят от типа кредита и индивидуальных обстоятельств, поэтому рекомендуется получить консультацию у специалиста банка.
Пошаговая инструкция по оформлению реструктуризации кредита
Обратитесь в банк: Начните с личного визита в офис Сбербанка или воспользуйтесь онлайн-сервисами. Запросите консультацию по поводу возможных вариантов реструктуризации. Сбор документов: Составьте список необходимых документов: паспорт, кредитный договор, справка о доходах, а также документы, подтверждающие ваше финансовое положение.
После сбора всех документов, заполните заявление на реструктуризацию кредита. Это может быть сделано как в офисе, так и через интернет-банк. Обратите внимание на все поля и укажите достоверную информацию.
- В заявлении укажите причины, по которым вы просите о реструктуризации. Прикрепите собранные документы.
После подачи заявления банк рассмотрит вашу просьбу в срок от нескольких дней до двух недель. По результатам рассмотрения вам сообщат о решении. В случае положительного ответа вам предложат новые условия по кредиту, которые следует внимательно изучить перед подписанием документов.
Возможные последствия и рекомендации после реструктуризации кредита
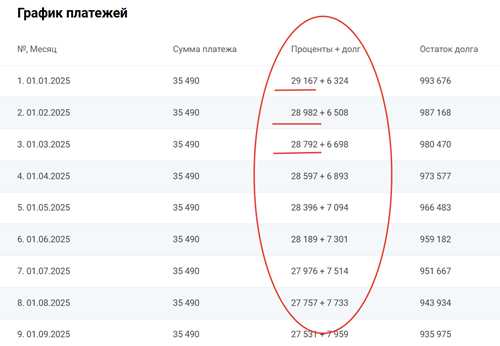
Реструктуризация кредита может стать спасательным кругом для заемщиков, оказавшихся в трудной финансовой ситуации. Однако важно помнить, что такой шаг несет с собой определенные последствия, как положительные, так и отрицательные. Прежде всего, стоит отметить, что изменение условий кредита может привести к увеличению общего срока займа и дополнительных расходов на проценты.
Положительные последствия
Основным позитивным эффектом реструктуризации является снижение ежемесячных платежей. Это позволяет заемщикам облегчить финансовую нагрузку и избежать просрочек. Благодаря изменению условий, можно также получить временные отсрочки по платежам или снизить процентную ставку, что делает обслуживание долга более приемлемым.
Тем не менее, такие изменения могут повлечь за собой дополнительные расходы. Возможно, банк взимет комиссию за реструктуризацию, что следует учитывать при принятии решения. Важно внимательно изучить все условия и заранее просчитать итоговые расходы по кредиту.
Рекомендации по поведению после реструктуризации
После того как вы провели реструктуризацию, рекомендуется регулярно контролировать свои финансовые потоки и вести учет расходов. Это позволяет избежать повторного попадания в затруднительное положение и более грамотно планировать бюджет. Адаптация к новым условиям может занять некоторое время, поэтому стоит быть особенно внимательным к выплатам.
Также не забывайте поддерживать связь с банком. Если у вас возникают трудности с новыми условиями, важно сообщить об этом менеджеру. Банк может предложить дополнительные варианты решения проблемы, что зачастую позволяет избежать негативных последствий.