
Сбербанк «До зарплаты» представляет собой уникальный финансовый продукт, разработанный для удобства клиентов, которые сталкиваются с временными денежными трудностями. Этот сервис позволяет заблаговременно получать средства под будущую зарплату, что особенно актуально в ситуациях, когда деньги необходимы “здесь и сейчас”.
Программа призвана помочь людям справляться с непредвиденными расходами и обеспечивает гибкость в управлении финансами. С помощью «До зарплаты» клиенты могут избежать задолженности по кредитам или потерю доступа к необходимым ресурсам в критический момент, не дожидаясь выплаты заработной платы.
В данной статье мы подробно разберем, как именно работает этот сервис, какие условия необходимо учитывать при его использовании, и какие преимущества он предлагает своим пользователям. Тем самым, вы сможете лучше понять, подходит ли этот продукт для решения ваших финансовых вопросов.
Условия получения и размер займа в программе «До зарплаты»
Программа «До зарплаты» от Сбербанка предоставляется клиентам, которые имеют стабильный источник дохода и соответствуют определённым требованиям. Основное условие – наличие зарплатного проекта Сбербанка или другой подтвержденный доход.
Чтобы стать участником программы, заемщик должен быть старше 21 года и не превышать установленный банковский лимит по возрасту, как правило, 65 лет. Это необходимое требование для обеспечения финансовой ответственности заемщика.
- Наличие постоянного источника дохода; Трудоустройство на полный рабочий день; Безопасный кредитный рейтинг.
Размер займа в рамках программы «До зарплаты» зависит от уровня дохода клиента и может варьироваться. Обычно максимальная сумма займа может достигать 300 000 рублей, но индивидуальные условия могут отличаться.
Сумма займа, предоставляемая клиенту, также зависит от расчета по формуле, учитывающей его средний месячный доход и другие финансовые обязательства. Это позволяет Сбербанку оценить платежеспособность заемщика.
Первоначальный расчет суммы займа; Оценка кредитной истории; Проверка стабильности дохода.
Срок возврата средств по займу варьируется от нескольких дней до одного месяца. Это позволяет заемщикам легко управлять своими финансами до получения очередной зарплаты.
Важно отметить, что программа «До зарплаты» позволяет заемщикам избежать штрафов за просрочку, предлагая гибкие условия погашения долга. Это делает заем более доступным и удобным для многих клиентов.
Процесс оформления и сроки получения займа в Сбербанке
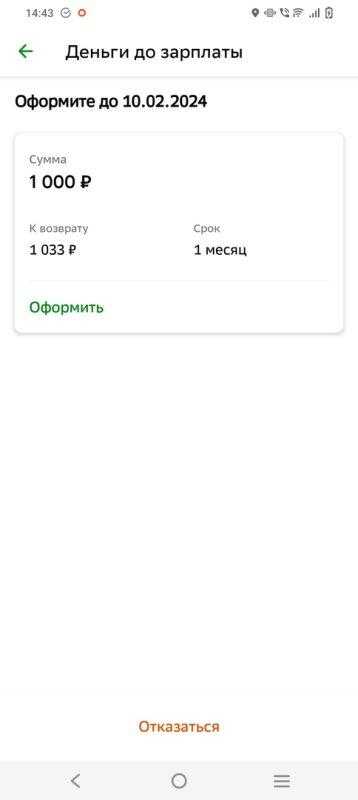
Оформление займа в Сбербанке «До зарплаты» включает в себя несколько простых шагов. Клиенту необходимо зайти в мобильное приложение или на сайт банка, где в разделе кредитования найти предложение «До зарплаты». После выбора суммы займа и периода кредитования пользователю требуется заполнить анкету с личными данными и предоставить доступ к своим финансовым документам. Система автоматически анализирует информацию и принимает решение о выдаче займа.
Сроки получения займа зависят от выбранного способа оформления. Если клиент запрашивает микрозайм через интернет-банк или мобильное приложение, средства могут быть зачислены на счет уже в течение нескольких минут после одобрения заявки. При этом важно учитывать, что банк работает только с заемщиками, соответствующими критериям кредитования. В некоторых случаях на рассмотрение заявки может потребоваться больше времени, если требуется дополнительная проверка данных.
Погашение займа и возможные комиссии: что важно знать
В первую очередь, заем можно погасить в срок, указанный в договоре. Если заем был выдан на срок до 30 дней, то важно учитывать, что после истечения этого срока возможно начисление процентов.
Клиенты имеют возможность досрочного погашения займа. Это означает, что вы можете закрыть кредитную задолженность раньше предусмотренного срока без дополнительных штрафов. Это позволяет сэкономить на процентах, если у вас есть такая возможность.
| Погашение займа в срок | 0% |
| Досрочное погашение | 0% |
| Перенос срока погашения | 0-3% |
| Оформление нового займа | 0% |
Однако перед погашением стоит учесть возможные комиссии за перенос срока. Они могут варьироваться в зависимости от условий договора. Поэтому заранее узнайте, какие именно комиссии могут применяться.
При погашении займа через различные каналы, такие как банкоматы, мобильное приложение или сайт, также могут быть небольшие дополнительные комиссии, если вы используете сторонние сервисы.
В конечном итоге, важно внимательно прочитать условия вашего договора и ознакомиться с возможными изменениями в правилах Сбербанка. Это поможет избежать нежелательных финансовых последствий.
Рекомендуется сохранять все документы и подтверждения о погашении займа для дальнейшего использования. Убедитесь, что ваша задолженность погашена полностью, чтобы избежать недоразумений в будущем.