
Кредитные карты стали неотъемлемой частью современного финансового мира, предоставляя пользователям удобство и гибкость в управлении средствами. Однако, с возможностью использования заемных средств приходит и ответственность за их возврат. Когда речь заходит о кредитных картах, особенно таких популярных, как карты Сбербанка, важно понимать, какие могут быть последствия за неуплату.
Игнорирование обязательств по кредитной карте может привести к серьезным финансовым проблемам. Первые последствия не заставят себя долго ждать – начиная с начисления штрафов и пени, и заканчивая ухудшением кредитной истории. Понимание всех рисков и возможных финансовых потерь поможет избежать неприятных ситуаций и сохранить свою финансовую стабильность.
В этой статье мы подробно рассмотрим, что именно происходит, когда заемщик перестает выполнять свои обязательства по кредитной карте Сбербанка, какие штрафы и другие последствия могут возникнуть в результате этого шага. Если вы оказались в сложной финансовой ситуации или просто хотите быть informированным о своих правах и обязанностях, данная информация будет полезной.
Растущие штрафы и проценты за просрочку платежа
Когда заемщик не успевает погасить задолженность по кредитной карте Сбербанка в установленный срок, его ждет немаленькая финансовая нагрузка. Штрафы и проценты, начисляемые за просрочку платежа, могут значительно увеличить общую сумму долга.
Штрафы за просрочку
Первым последствием просрочки является начисление штрафов. Обычно Сбербанк устанавливает фиксированную сумму, которая увеличивается с каждым днем просрочки. Например, при невыплате в течение одного месяца размер штрафа может возрастать до нескольких тысяч рублей.
- На первый месяц: штраф составляет 500 рублей; На второй месяц: штраф – 1500 рублей; С третьего месяца: далее по 2000 рублей за каждый последующий месяц.
Также важно учитывать, что на сумму штрафа влияло время, прошедшее с момента последнего платежа. Чем дольше длится просрочка, тем выше общая сумма долга.
Проценты по задолженности
Помимо штрафов, заемщику придется столкнуться с ростом процентной ставки. Банк может повышать проценты за использование кредитных средств при наличии просроченной задолженности. Таким образом, заемщик рискует оказаться в ситуации, когда погасить долг становится практически невозможно.
Для минимизации последствий необходимо следить за датами платежей и стараться завершить обязательства по кредиту в установленные сроки. Исходя из ситуации, рекомендуется также учитывать возможность обращения в банк для обсуждения льготных условий или реструктуризации долговых обязательств.
Как невыплата кредита влияет на кредитную историю
Невыплата кредита существенно отражается на кредитной истории заемщика. Кредитная история представляет собой накопленный опыт заемщика в области кредитования, который включает информацию о своевременности платежей, текущих кредитах и задолженности. Когда вы не оплачиваете кредит, это негативно фиксируется в вашей кредитной истории.
Штрафы и пеня
Пропуск платежей приводит не только к негативным записям в кредитной истории, но и к начислению штрафов и пени. Суммы дополнительных расходов могут существенно увеличивать общую задолженность, что делает ситуацию еще более тяжелой для заемщика. Более того, каждое просроченное обязательство добавляет дополнительные минусы к кредитному рейтингу.
Поскольку кредитная история учитывается при дальнейшем кредитовании, незакрытые долги могут стать преградой для получения новых займов. Банки и финансовые учреждения обращают внимание на текущую кредитную историю, поэтому потенциальный заемщик с просрочками, скорее всего, столкнется с отказами или предложениями на менее выгодных условиях.
Восстановление кредитной истории
Хотя негативные последствия после невыплаты кредита могут казаться необратимыми, восстановление кредитной истории возможно. Для этого важно начать regular payments, закрыть долги и контролировать свои финансы. Положительная финансовая активность в будущем поможет улучшить ваш кредитный рейтинг и вернет доверие банков.
Таким образом, невыплата кредита – это не только временные трудности, но и серьезное влияние на финансовое будущее. Чтобы избежать проблем, необходимо своевременно выполнять обязательства и поддерживать регулярный платежный график.
Правовые последствия и возможность судебных разбирательств
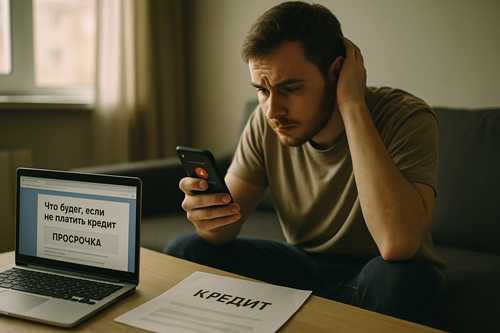
Невыплата задолженности по кредитной карте Сбербанка может привести к серьезным правовым последствиям. Если заемщик не погашает долг в установленный срок, банк имеет право передать дело в коллекторское агентство или обратиться в суд для взыскания задолженности. Важно помнить, что длительная просрочка может значительно усугубить ситуацию.
Судебное разбирательство
Процесс взыскания долгов через суд начинается после того, как банк подает исковое заявление. Обычно суд принимает сторону кредитора, что приводит к вынесению решения о взыскании долга. Важно отметить, что физические лица имеют право не только на защиту своих интересов, но также могут оспаривать законность требований кредитора, если имеются основания для этого.
В случае выигрыша дела, заемщик может столкнуться с дополнительными затратами на судебные издержки, что увеличивает размер общей задолженности. Учитывая высокую судебную пошлину и сопутствующие расходы, важно рассмотреть возможность переговоров с банком на этапе досудебного разбирательства.
Возможные меры со стороны банка
Для возврата долга банк может инициировать арест имущества или задержку денежных средств на счетах должника. Это означает, что даже если вы смените банк или закроете счет, кредитор все равно сможет вернуть свой долг через судебное разбирательство. Поэтому долг лучше погашать вовремя, чтобы избежать тяжелых последствий.
Таким образом, невыплата задолженности по кредитной карте может привести к серьезным юридическим последствиям и значительным финансовым затратам. Лучше заранее проанализировать свою финансовую ситуацию и найти пути решения проблемы, чтобы избежать необходимости в судебных разбирательствах.