
С учетом текущих экономических реалий многие россияне задумываются о том, как лучше сохранить и приумножить свои сбережения. В этом контексте важными инструментами становятся банковские вклады и накопительные счета, предлагаемые различными финансовыми учреждениями, в том числе ВТБ. Однако, несмотря на схожесть этих продуктов, они имеют ряд отличий, которые могут существенно повлиять на выбор.
Вклады традиционно обеспечивают фиксированный доход на весь срок размещения средств, в то время как Накопительные счета предлагают более гибкие условия и возможность свободного доступа к деньгам. Важно понимать, что выбор между этими инструментами зависит от ваших целей, срока инвестирования и уровня рисков, которые вы готовы принять.
В данной статье мы рассмотрим основные преимущества и недостатки каждого варианта, а также поможем определить, что именно подходит именно вам – вклад или накопительный счет в ВТБ. Понимание этих аспектов поможет вам сделать осознанный выбор и эффективно управлять своими финансами.
Сравнение процентных ставок: вклад vs накопительный счет
Накопительные счета, напротив, зачастую имеют более низкие процентные ставки, обычно в диапазоне от 2% до 5% годовых. Однако они предоставляют большую гибкость, позволяя клиентам в любой момент вносить или снимать деньги без потери процентов. Это делает накопительный счет интересным выбором для тех, кому важна доступность средств.
Сравнивая эти два продукта, стоит отметить, что вклад обеспечивает более высокую доходность, однако требует фиксирования средств на определённый срок. Накопительный счет более безопасен с точки зрения ликвидности, но в большинстве случаев приносит меньший доход. Клиенты должны внимательно оценить свои финансовые потребности и цели перед принятем решения.
В итоге выбор между вкладом и накопительным счетом зависит от конкретной ситуации. Если вы планируете долгосрочные инвестиции и не будете нуждаться в деньгах, вклад будет более выгодным. Если вам требуется доступ к средствам, лучше остановиться на накопительном счете, несмотря на более низкие ставки.
Условия открытия и управления: что важно знать
Прежде чем выбрать между вкладом и накопительным счетом в ВТБ, необходимо ознакомиться с условиями их открытия. Для вкладов требуется минимальная сумма, которая может варьироваться в зависимости от вида вклада. Она обычно составляет от 1 000 до 10 000 рублей.
Для открытия накопительного счета зачастую требования к начальному взносу более гибкие. В некоторых случаях сумма может быть нулевой, что позволяет начать копить, даже если у вас нет значительных сбережений.
- Необходимо наличие паспорта и ИНН для открытия как вклада, так и накопительного счета. Иногда требуется подтвердить источник дохода, особенно при больших суммах. Обратите внимание на возможные комиссии за обслуживание счетов, которые могут существенно повлиять на доходность.
Управление счетом также имеет свои нюансы. Для вкладов доступ к средствам может быть ограничен на определенный срок, в то время как накопительный счет чаще всего обеспечивает мгновенный доступ к вашим сбережениям.
Дополнительно стоит учитывать бесплатные сервисы, предлагаемые банком: онлайн-банкинг и мобильное приложение для контроля ваших финансов и управления счетом в любое время.
Налогообложение и комиссии: как избежать лишних затрат
При выборе между вкладом и накопительным счетом важно учитывать налоговые последствия. Вклад, как правило, облагается налогом на доходы физических лиц (НДФЛ) по ставке 13% на начисленные проценты. Поэтому, если вы стремитесь минимизировать налогообложение, следует обращать внимание на особенности каждого продукта.
Налоговые вычеты для вкладчиков
Существует возможность воспользоваться налоговым вычетом на доходы от вкладов. Однако, для этого необходимо, чтобы сумма вкладов не превышала установленный лимит. Если вы планируете разместить средства на вклад на длительный срок, вы можете получить возможность частично избежать налоговых затрат.
Важно учитывать правила налогообложения. Если ваш общий доход от вкладов превышает 1 миллион рублей в год, то сумма превышения будет подлежать налогообложению. Это также может сказаться на вашем выборе между вкладом и накопительным счетом.
Комиссии и скрытые платежи
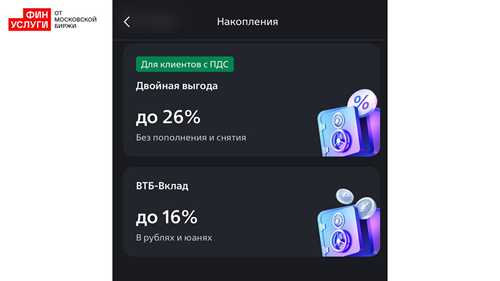
При выборе накопительного счета следует внимательно изучить условия открытия счета и связанные с ним комиссии. Некоторые банки могут взимать плату за обслуживание счета или за снятие средств, что может значительно снизить эффективность накоплений. Чтение отзывов и рейтинг банка могут помочь избежать неприятностей.
Сравните предложения разных банков, чтобы определить, предлагает ли учреждение приемлемые условия без дополнительных затрат. Обратите внимание на абсолютные цифры, а не только на проценты отчислений.
Наконец, по возможности выбирайте продукты с партнерскими программами, которые могут предлагать более выгодные условия на услуги или кэшбэк на расходы. Это дополнительно снизит ваши затраты и сделает накопления более рентабельными.