
Налог на добавленную стоимость (НДС) является важной частью налогового законодательства, и его правильное отражение в учете имеет значительное значение для бизнеса. Иногда компании сталкиваются с ситуацией, когда НДС не был списан с авансов, что может привести к финансовым последствиям и проблемам при взаимодействии с налоговыми органами.
Отсутствие учета НДС по авансу может свидетельствовать о наличии ошибок в документации, а также о незнании действующих правил. Важно понимать, что это не просто техническая недоработка, а вопрос, влияющий на налоговую нагрузку и финансовое состояние предприятия.
В данной статье мы рассмотрим причины, по которым НДС может не списываться с авансов, его последствия, а также пошаговый алгоритм действий для исправления данной ситуации. Подробное понимание данной проблемы поможет избежать негативных последствий для бизнеса.
- Причины, по которым НДС не был списан с авансов
- Ошибки в документах
- Проблемы с бухгалтерским учетом
- Алгоритм исправления ошибок при учете НДС на авансовых платежах
- Коррекция в налоговом учете
- Документы для подтверждения и последствия несвоевременного списания НДС
- Перечень необходимых документов
- Последствия несвоевременного списания НДС
Причины, по которым НДС не был списан с авансов
Существует несколько факторов, которые могут привести к тому, что НДС не был списан с авансов. Понимание этих причин поможет избежать ошибок в учете и налогообложении.
Ошибки в документах
Одной из основных причин является наличие ошибок в документах. Это могут быть:
- Некорректные реквизиты в счетах-фактурах; Несоответствие товаров и услуг, указанных в документах; Отсутствие необходимых подписей или печатей.
Проблемы с бухгалтерским учетом
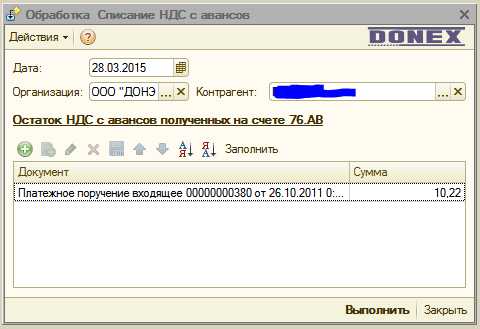
Некорректное ведение бухгалтерского учета также может стать причиной неуплаты НДС с авансов. Например, нарушения в процессе учета операций:
Неправильная классификация платежей; Отсутствие учета авансов на соответствующих счетах; Несвоевременное обновление данных.
Кроме того, важно учитывать, что налоговые органы могут не признать право на налоговый вычет в случаях, когда операции могут быть расценены как сомнительные.
Наконец, тайминг также играет важную роль. Если документы были оформлены позже срока, определенного законодательством, это может привести к потере права на списание НДС.
Алгоритм исправления ошибок при учете НДС на авансовых платежах
Коррекция в налоговом учете
После того как причины и документы исправлены, необходимо внести изменения в налоговый учет. Это включает в себя составление корректировочных деклараций и доработку записей в регистре учета НДС. При этом важно отразить все изменения в бухгалтерском учете, чтобы исключить возникновение разногласий в будущем. В случае выявления ошибок за несколько периодов, требуется оценить необходимость перерасчета и подачи уточненных деклараций за соответствующие месяцы.
Документы для подтверждения и последствия несвоевременного списания НДС
Несвоевременное списание НДС может привести к серьезным финансовым последствиям для организации. Чтобы избежать проблем с налоговыми органами, важно правильно подготовить и сохранить документы, подтверждающие операции, связанные с авансами и налоговыми вычетами.
Перечень необходимых документов
Для подтверждения списания НДС с авансов на предприятии необходимо наличие следующих документов:
| Договор | Оформленный и подписанный договор с контрагентом, где указаны условия авансового платежа. |
| Счет-фактура | Счет-фактура, выданный поставщиком, подтверждающий право на вычет НДС. |
| Платежное поручение | Документ, подтверждающий факт оплаты аванса. |
| Книга покупок | Записи в книге покупок, где отражается вычет НДС. |
Важно, чтобы все записи были сделаны корректно и в срок. Неправильное оформление или отсутствие этих документов может привести к отказу в налоговых вычетах и начислению налогов на аванс.
Последствия несвоевременного списания НДС
Несвоевременное списание НДС может повлечь за собой штрафные санкции и пеню, а также негативно сказаться на репутации компании. Налоговые инспекции могут провести внеплановую проверку, что дополнительно усложнит ситуацию и увеличит вероятность выявления других нарушений. Чтобы минимизировать риски, рекомендуется регулярно проводить внутренние проверки и контролировать сроки списания НДС.