
Списание балансовой стоимости основного средства – это важный элемент бухгалтерского учета, который имеет значительное значение для финансовой отчетности предприятия. Этот процесс связан с учётом активов в компании и их амортизацией. Главная цель списания – корректное отражение состояния основных средств и их влияние на финансовые показатели организации.
В бухгалтерском учете списание балансовой стоимости основного средства сопровождается определенными проводками, которые фиксируют изменения в активе и капитале. Правильное отражение этих операций в учете необходимо для обеспечения прозрачности и достоверности финансовых отчетов. В данной статье мы рассмотрим основные аспекты, связанные со списанием балансовой стоимости, а также его влияние на учет основных средств.
Причины списания балансовой стоимости основного средства
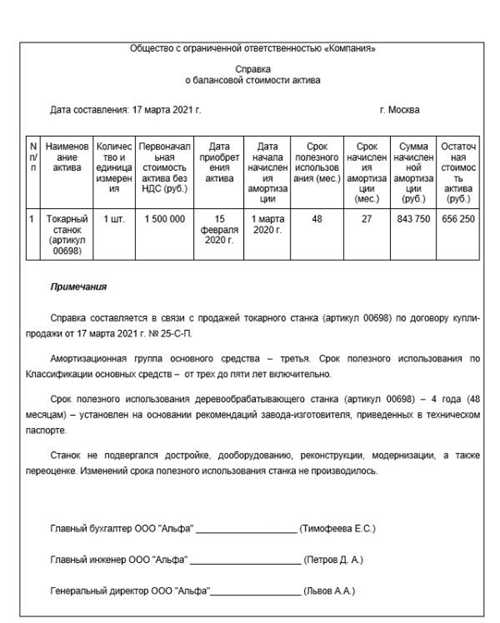
Списание балансовой стоимости основного средства может происходить по нескольким причинам, основная из которых – утрата актива. Это может быть связано с физическим износом, когда оборудование или здания теряют свою функциональность из-за чрезмерного использования или естественного старения. В таком случае, необходимость списания возникает, чтобы отразить реальное состояние актива в бухгалтерских отчетах.
Финансовые трудности
В условиях экономической нестабильности предприятия могут столкнуться с финансовыми трудностями, что может привести к необходимости списания основных средств. Например, если активы не приносят ожидаемой экономической выгоды, их списание может помочь оптимизировать расходы и улучшить финансовые показатели компании.
Технологические изменения
С быстрым развитием технологий старые активы могут утратить свою актуальность. Если оборудование становится устаревшим или заменяется более современными решениями, это также может стать основанием для списания балансовой стоимости. Таким образом, компании остаются конкурентоспособными и способны использовать более эффективные ресурсы.
Процесс отражения списания в бухгалтерском учете
Списание балансовой стоимости основного средства отражается в бухгалтерских записях через проводки. В основном списываются дебетовые счета (например, “Основные средства”) и кредитовые счета, такие как “Амортизация”. Это позволяет точно отразить уменьшение стоимости актива и снизить его влияние на финансовые результаты компании.
Необходимо учитывать, что списание также может повлиять на налогообложение. В ряде случаев списание основного средства может быть связано с налоговыми последствиями, что требует тщательного подхода к документальному оформлению. Данный процесс должен учитывать все нормы законодательства и внутренние регламенты предприятия.
Налоговые последствия списания основных средств
1. Уменьшение налога на прибыль
При списании основных средств организация теряет право на начисление амортизации, что, в свою очередь, может снизить налоговые расходы. Это означает, что сумма налога на прибыль может быть уменьшена на величину остаточной стоимости списанных активов.
2. Налог на добавленную стоимость
Если списанные активы ранее были приобретены с НДС, то необходимо учитывать возможность корректировки по НДС. В случае выбытия таких активов, организация обязана произвести восстановление ранее заявленного налога на добавленную стоимость.
- Корректировка НДС осуществляется по формуле: сумма НДС на момент покупки – сумма НДС при списании. Если списание происходит по причине повреждения или исключительной необходимости, восстановление НДС может не потребоваться.
Для предприятий могут возникнуть разные налоговые последствия в зависимости от оснований списания: продажи, утилизации, морального устаревания и т. д.
Важной частью учета налоговых последствий является правильное оформление документов, связанных со списанием. Это может включать акты списания, инвентаризации и другие подтверждающие материалы.
Неправильное определение налоговых последствий может привести к штрафам и пени со стороны налоговых органов, поэтому рекомендуется проводить регулярные проверки учетной политики организации и проконсультироваться с налоговыми специалистами.