
Списание средств с расчетного счета является важным аспектом финансовой отчетности каждой компании. Этот процесс требует точного учета и правильного оформления бухгалтерских проводок, так как ошибки могут привести к нежелательным последствиям, включая налоговые риски.
Бухгалтерский учет средств, списанных с расчетного счета, включает в себя несколько этапов, начиная от оформления документов до отражения этих операций в учетных системах. Правильное ведение учета позволяет контролировать денежные потоки и обеспечивает прозрачность финансовых операций.
Кроме того, знание специфики бухгалтерских проводок при списании средств с расчетного счета поможет избежать распространенных ошибок и упростит процесс подготовки отчетности. В данной статье мы подробно рассмотрим, как правильно осуществлять учет подобных операций и какие проводки необходимо использовать.
Как правильно отразить списание средств в бухгалтерских проводках
При списании средств с расчетного счета применяются две основные проводки: дебет и кредит. Как правило, при списании средств на оплату товаров или услуг дебетуют счета затрат, а кредитуют счет расчетного счета. Например, если компания приобрела материалы, то проводка будет выглядеть так: Дт 10 “Материалы” Кт 51 “Расчетные счета”.
Важно учитывать, что в зависимости от назначения списания бухгалтерские проводки могут варьироваться. Например, если средства списываются на оплату штрафа, то следует использовать другие счета: Дт 91 “Прочие расходы” Кт 51 “Расчетные счета”. Таким образом, тип операции определяет порядок отражения в учете.
Также необходимо уделить внимание документальному сопровождению операции. Каждый случай списания средств должен быть подтвержден соответствующими документами: накладными, счетами-фактурами или актами выполненных работ. Это позволит избежать ошибок и неразберих в бухгалтерском учете.
При отражении списания средств следует учитывать налоговые последствия. Например, затраты по оплате услуг или товаров могут быть учтены при расчете налога на прибыль. Поэтому важно правильно классифицировать и документировать каждую операцию для минимизации налоговых рисков.
Резюмируя, правильное отражение списания средств в бухгалтерских проводках требует внимательности и понимания налогового законодательства. Безусловно, грамотный подход к учету и документированию таких операций способствует повышению прозрачности финансовой отчетности и управлению ресурсами компании.
Особенности учета списаний: налоги и штрафы
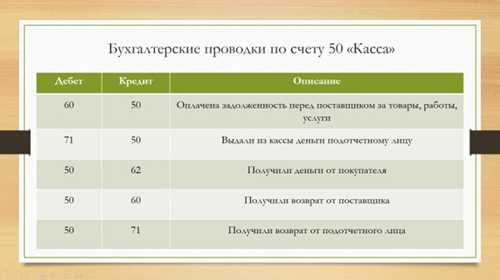
Списания средств с расчетного счета могут происходить по различным причинам, включая уплату налогов и штрафов. Важно правильно учесть такие операции, чтобы избежать ошибок в бухгалтерии и дальнейших проблем с налоговыми органами. Корректный учет этих списаний обеспечивает соответствие финансовых отчетов действующему законодательству.
Налоги
При списании суммы налога бухгалтер должен отразить эту операцию в учете как расход. Налоговые отчисления непосредственно влияют на финансовые результаты компании и должны соответствовать ставкам, установленным законодательством. Учет налога осуществляется на основе документов, подтверждающих возникновение обязательств.
- Запись о списании налога осуществляется по дебету счета налоговых расходов. На кредит поступает расчетный счет, с которого произведено списание.
Необходимо помнить, что неправильное отражение налоговых списаний может повлечь за собой не только штрафы, но и дополнительные налоговые проверки. Важно также учитывать сроки уплаты налогов, чтобы избежать начислений пени.
Штрафы
Штрафы также требуют особого внимания в бухгалтерском учете. Списания, связанные с уплатой штрафов, рассматриваются как убытки организации. Штрафы могут накладываться за нарушение налогового законодательства или других обязательств, что подчеркивает необходимость особого контроля за соблюдением норм.
- При начислении штрафа необходимо создать резерв на его погашение. При фактическом списании штрафа происходит регистрация как расходов на соответствующий счет.
Регулярный анализ и контроль этих списаний способствует поддержанию финансового здоровья компании и минимизирует риски возникновения налоговых споров. Тщательный учет налогов и штрафов необходим для стабильной работы предприятия и соблюдения законодательства.
Документальное оформление списаний с расчетного счета
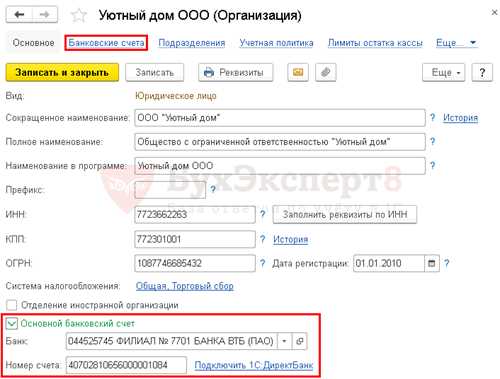
Списания средств с расчетного счета требуют тщательного документального оформления для обеспечения прозрачности финансовых операций. Правильная документация позволяет не только упростить процесс учета, но и избежать возможных юридических споров в будущем.
Основные документы
Для оформления списаний с расчетного счета обычно используются несколько ключевых документов. Среди них: платежное поручение, ведомость по расчетам, а также акты выполненных работ или предоставленных услуг. Каждый из этих документов служит подтверждением законности списания средств.
Платежное поручение является основным документом, на основании которого банк производит списание. Оно должно содержать все необходимые реквизиты: номер, дату, сумму, а также информацию о получателе средств.
Согласование списания
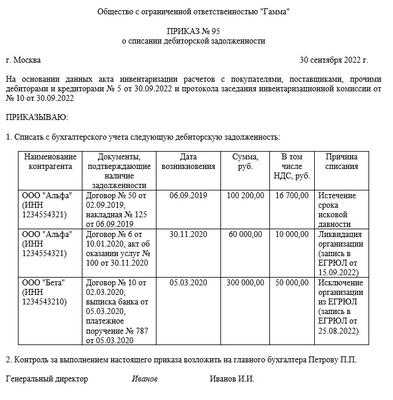
Перед тем как произвести списание, необходимо осуществить процедуру согласования. Важно убедиться, что все подписанты одобрили платеж, что свидетельствует о целевом использовании средств. Это может быть отражено в работе с внутренними документами организации.
После завершения процедуры списания специалисты бухгалтерии должны отразить все операции в учете. Для этого необходимо подготовить бухгалтерские проводки, фиксирующие списание средств с расчетного счета, а также подтверждающие документы.
Хранение всех документов, связанных со списанием средств, является не менее важной частью учета. Эти документы должны быть доступны для проверки как внутри организации, так и со стороны налоговых органов, что гарантирует соблюдение законодательства.