
Финансовое планирование – важная составляющая успешного управления личными или бизнес-ресурсами. При принятии решений о займах, ипотеке или других кредитных обязательствах, главной задачей является оптимизация условий платежей. Одним из распространенных вопросов становится выбор между сокращением срока кредитования и увеличением ежемесячных платежей.
Каждый из этих подходов имеет свои преимущества и недостатки, и выбор зависит от индивидуальных обстоятельств заемщика. Сокращение срока кредита часто приводит к меньшей переплате по процентам, но требует значительных ежемесячных затрат. В то же время, снижение ежемесячного платежа может облегчить финансовую нагрузку, однако увеличивает общую сумму переплат.
В данной статье мы рассмотрим, какие факторы следует учитывать при принятии этого важного решения. Ответы на вопросы, касающиеся финансовых стратегий и личных обстоятельств, помогут вам сделать осознанный выбор для достижения финансового благополучия.
- Сравнение финансовых затрат при разных вариантах погашения
- Преимущества и недостатки
- Итог
- Влияние срока кредита на общую сумму переплаты
- Психологические аспекты выбора: долгосрочные обязательства против краткосрочных решений
- Эмоциональная реакция на долговременные обязательства
- Краткосрочные решения как способ снятия нагрузки
Сравнение финансовых затрат при разных вариантах погашения
Преимущества и недостатки
- Сокращение срока: менее высокая общая сумма процентов, но большая нагрузка на семейный бюджет. Удлинение срока: снизит ежемесячные выплаты, но увеличит общую сумму уплаченных процентов.
Итог
Решение о том, какой способ погашения выбрать, зависит от финансового положения заемщика и его долгосрочных целей. При тщательном анализе нужно взвесить все плюсы и минусы, чтобы выбрать наиболее подходящий вариант, учитывая личные потребности и возможности.
Влияние срока кредита на общую сумму переплаты
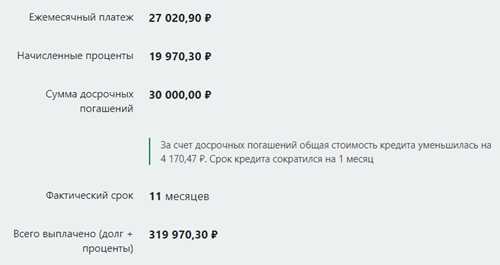
Срок кредита – один из ключевых факторов, определяющих конечную стоимость займа. Чем дольше клиент платит, тем больше времени у банка удерживать средства и начислять проценты. Это пример простого закономерного роста общей суммы переплаты.
При выборе длительного срока кредита можно заметить, что ежемесячные платежи заметно снижаются. Однако такая “доступность” оборачивается гораздо большей переплатой в конце срока. Банк фактически получает больше дохода, чем при более коротком сроке.
Как правило, кредиты, которые имеют более короткие sроки, предлагают более низкие процентные ставки. В результате, за короткий период можно существенно экономить на процентах, хотя ежемесячные выплаты будут выше. Кардинально разные подходы дают очень разные финансовые результаты.
Выбор между долгим и коротким сроком, таким образом, свидетельствует о самой стратегии клиента. Те, кто предпочитает стабильность будущих расходов, выбирают долгий срок, несмотря на общую переплату. Это снижает финансовую нагрузку в текущий момент.
Сравнивая два предложения: один на пять лет, а другой на десять, важно учитывать процент и итоговую сумму. За десятилетний срок переплата может быть в разы больше, даже если месячные платежи выглядят более комфортными. Разница в ставках и условиях кредита является решающим фактором.
Глубокий анализ выгод каждого варианта позволяет понимать: иногда лучше взять кредит на короткий срок, даже с большими месяцными выплатами. Это не просто уменьшение переплаты, но и более быстрое освобождение от долговых обязательств.
Подводя итог, можно сказать, что срок кредита непосредственно затрагивает общую сумму переплаты. Каждому заемщику важно тщательно взвесить все “за” и “против” и выбрать оптимальное решение с учетом своих финансовых возможностей и целей.
Психологические аспекты выбора: долгосрочные обязательства против краткосрочных решений
Эмоциональная реакция на долговременные обязательства
Долгосрочные обязательства могут вызвать у человека чувство безопасности. Когда мы берем на себя ответственность на длительный срок, это дает ощущение стабильности. Однако такая стабильность может привести и к страху перед неудачами. Мы начинаем переживать, что не сможем выполнить свои обязательства, что может вызвать стресс и тревогу.
Кроме того, долгосрочные обязательства требуют тщательного планирования и самоорганизации. Это может быть сложным для людей, которые предпочитают более легкие и быстрые решения. Постоянное размышление о будущем порой лишает их возможности наслаждаться настоящим.
Краткосрочные решения как способ снятия нагрузки
С другой стороны, краткосрочные решения могут восприниматься как более привлекательные из-за своей гибкости. Они дают возможность быстро реагировать на изменения, снизить уровень беспокойства и избежать сложных раздумий о будущем. Это может быть особенно приятно в нестабильные времена.
Тем не менее, краткосрочные подходы могут способствовать возникновению чувства тревожности из-за их временной природы. Невозможность закрепить успех может привести к быстрому выгоранию и разочарованию. Привычка к частым изменениям в финансовых обязательствах еще больше усиливает эту тревогу.
В результате, многие люди оказываются в состоянии метания между этими двумя крайностями – стабильностью долгосрочных обязательств и свободой краткосрочных решений. Важно найти баланс, который будет комфортен именно вам.
Итак, осознанный выбор между долгосрочными и краткосрочными обязательствами должен основываться на знании своих предпочтений и эмоционального состояния. Каждое решение – это отражение вашего внутреннего мира, поэтому не забывайте слушать себя.