
В современном финансовом мире многие заемщики стремятся оптимизировать свои кредитные обязательства. Уменьшение срока кредита – одна из популярных стратегий, позволяющая снизить переплату и быстрее распрощаться с долгом. Это решение может стать актуальным как для ипотечных, так и для потребительских кредитов в Сбербанке.
Но что же подразумевается под уменьшением срока кредита? Прежде всего, это изменение условия займа, при котором срок его погашения становится короче, чем первоначально планировалось. Такой подход требует внимательного анализа и подготовки, так как не всегда он выгоден для заемщика.
В данной статье мы рассмотрим, как именно можно уменьшить срок кредита в Сбербанке, какие документы потребуются и на что стоит обратить внимание при принятии такого решения. Согласитесь, понимание всех нюансов поможет избежать возможных ошибок и выбрать оптимальный путь к финансовой свободе.
- Как проверить возможность досрочного погашения и уменьшения срока кредита?
- Шаги по оформлению заявки на изменение условий кредита в Сбербанке
- Что учитывать при планировании сокращения срока кредита и его влияние на ежемесячные платежи?
- Факторы, влияющие на сумму платежа
- Влияние сокращения срока на финансовую стабильность
Как проверить возможность досрочного погашения и уменьшения срока кредита?
Также рекомендуется обратиться в службу поддержки Сбербанка или посетить ближайший офис для получения детальной информации о вашем кредитном продукте. Специалисты банка смогут ответить на все ваши вопросы и предложить индивидуальный подход в зависимости от ваших целей и финансового состояния. Не забудьте подготовить данные о вашем кредите, чтобы ускорить процесс.
Шаги по оформлению заявки на изменение условий кредита в Сбербанке
Следующим этапом станет сбор необходимых документов. Обычно потребуется паспорт, кредитный договор и справка о доходах. Убедитесь, что все материалы актуальны и соответствуют требованиям банка.
После сбора документов можно перейти к формированию заявки. Это можно сделать как через интернет-банк, так и в отделении Сбербанка. Важно указать все причины запроса и желаемые изменения.
После подачи заявки следует ожидать ответа от банка. Обычно данный процесс занимает от нескольких дней до нескольких недель. В это время специалисты могут запрашивать дополнительные сведения для принятия решения.
Если ваша заявка одобрена, получите информацию о новых условиях договора. Обязательно внимательно ознакомьтесь с каждым пунктом перед подписанием, чтобы избежать недопонимания.
После согласования новых условий нужно будет официально подписать переоформленный кредитный договор. Это можно сделать как в личном присутствии, так и дистанционно через интернет-банк, если такая возможность предусмотрена.
Наконец, следите за регулярными платежами. Убедитесь, что новые условия работают на вас, и если возникнуть вопросы или проблемы, не медлите обращаться вбанк для их решения.
Что учитывать при планировании сокращения срока кредита и его влияние на ежемесячные платежи?
При планировании сокращения срока кредита важно учитывать несколько ключевых факторов. В первую очередь, это финансовые возможности заемщика. Уменьшение срока кредита приведет к повышению ежемесячных платежей, поэтому необходимо заранее оценить свой бюджет и понять, сможете ли вы покрывать увеличенные расходы без ущерба для других обязательств.
Факторы, влияющие на сумму платежа
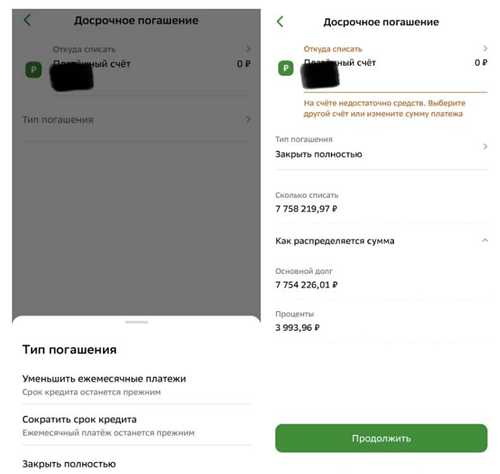
Основные факторы, определяющие размер ежемесячного платежа, включают:
- Остаток задолженности по кредиту. Процентную ставку. Новый срок кредита.
Сокращая срок, вы существенно уменьшаете количество выплачиваемых процентов, однако сумма основного долга, подлежащая оплате каждый месяц, возрастет. Необходимо внимательно проанализировать эти равновесия.
Влияние сокращения срока на финансовую стабильность
Сокращение срока кредита может привести к улучшению финансовой стабильности в долгосрочной перспективе. Вы сможете быстрее расплатиться с задолженностью, что снизит финансовое давление и освободит средства для других целей, таких как инвестиции или создание резервного фонда. Однако в краткосрочной перспективе вам нужно быть готовым к повышенным расходам.
Перед тем как принимать окончательное решение, рекомендуется проконсультироваться с финансовым консультантом. Он поможет оценить все плюсы и минусы, а также предложит варианты оптимизации условий кредита, что позволит минимизировать риски и сделать переход к новому графику платежей более комфортным.